Fonds ELTIF immobilier : 5 vérifications avant de bloquer votre capital
Un fonds ELTIF immobilier permet d’investir dans des actifs immobiliers non cotés ou dans les entreprises qui les détiennent, dans un cadre européen conçu pour le long terme. Il ouvre ainsi l’accès aux marchés privés à certains investisseurs particuliers. Cette accessibilité ne doit toutefois pas faire oublier l’essentiel : le capital n’est pas disponible à la demande comme sur un placement liquide.
Ce qu’un fonds ELTIF immobilier met réellement dans votre portefeuille
ELTIF signifie European Long-Term Investment Fund, ou FEILT en français, pour fonds européen d’investissement à long terme. Il s’agit d’un fonds d’investissement alternatif domicilié dans l’Union européenne et géré par un gestionnaire agréé au sens de la directive AIFM. Le label ELTIF ne désigne donc pas une catégorie d’immeuble. Il correspond à une enveloppe réglementée qui peut investir dans plusieurs actifs de long terme.
Dans sa déclinaison immobilière, le fonds peut acquérir directement des actifs physiques, prendre des participations dans des sociétés immobilières ou financer des entreprises qui possèdent ou exploitent des biens. L’exposition peut concerner des bureaux, des actifs de santé, de l’hôtellerie, des locaux logistiques ou encore des immeubles nécessitant des travaux et une revalorisation. La composition du portefeuille dépend donc de la stratégie retenue par le gestionnaire.
Immobilier direct, dette et capital : des stratégies très différentes
Deux fonds ELTIF immobiliers peuvent présenter des profils de risque éloignés. L’un peut détenir des immeubles et rechercher des revenus locatifs, tandis qu’un autre finance des opérations immobilières par de la dette privée. Un troisième prend des participations dans des sociétés qui exploitent ou rénovent des actifs. La stratégie d’Eurazeo, par exemple, combine des transactions immobilières à forte valeur ajoutée et des financements d’entreprises détenant ou exploitant leurs actifs immobiliers.
| Approche | Ce que le fonds recherche | Point de vigilance |
|---|---|---|
| Immobilier direct | La valeur des immeubles et des revenus locatifs potentiels | La vacance, les travaux et l’évolution des valeurs |
| Dette immobilière | Les intérêts versés par les emprunteurs | Le risque de défaut et la qualité des garanties |
| Capital immobilier | La création de valeur d’une entreprise ou d’une opération | La valorisation incertaine et le risque d’exécution |
ELTIF 1 et ELTIF 2 : les garde-fous à connaître
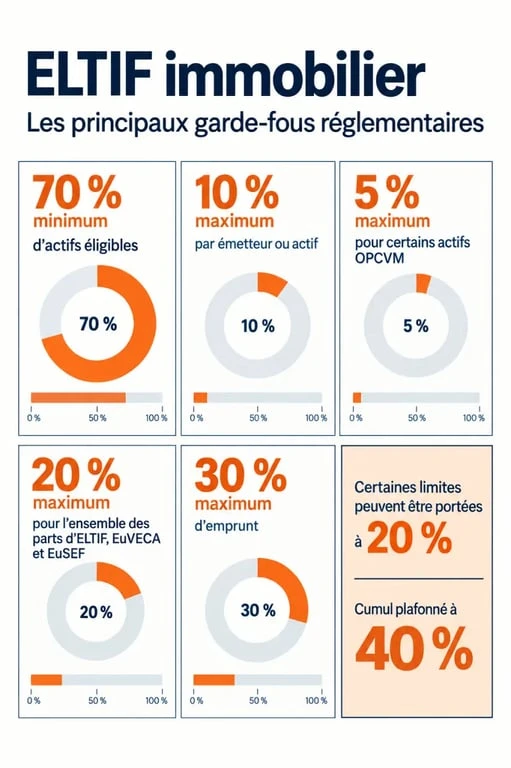
Le règlement européen impose un cadre précis aux fonds ELTIF. Au moins 70 % du capital souscrit et du capital souscrit non appelé doit être investi dans des actifs éligibles. Le fonds peut disposer d’un délai allant jusqu’à cinq ans à compter de son agrément pour respecter ce ratio. Les actifs concernés comprennent notamment les titres de capital ou de quasi-capital, les instruments de dette, les prêts à des entreprises éligibles et la détention directe d’actifs physiques.
Pour un actif physique détenu directement, la dépense d’acquisition doit atteindre au moins 10 millions d’euros. Cette règle oriente le véhicule vers des projets de taille significative, qui sont difficiles à acheter individuellement pour un épargnant. Elle ne garantit ni la performance du projet ni la stabilité de sa valeur.
Des limites de concentration et d’endettement
La réglementation cherche aussi à éviter une exposition excessive à une seule ligne. La limite est notamment fixée à 10 % dans un même émetteur, un même actif physique ou les parts d’un même ELTIF, EuVECA ou EuSEF. Les actifs OPCVM émis par un seul émetteur sont plafonnés à 5 %. De leur côté, l’ensemble des parts ou actions d’ELTIF, d’EuVECA et d’EuSEF ne peut dépasser 20 % du portefeuille.
Des dérogations peuvent porter certaines limites de 10 % à 20 %, à condition que le cumul des positions concernées ne dépasse pas 40 %. Le fonds peut aussi emprunter des liquidités dans la limite de 30 % de son capital, sous certaines conditions. Ces seuils encadrent la diversification et l’effet de levier, mais ils ne suppriment pas le risque de perte.
Pourquoi la liquidité doit guider la décision avant le rendement
Un ELTIF est conçu pour financer ou détenir des actifs dont la vente prend du temps. Les fonds sont généralement fermés aux rachats avant la fin de leur cycle de vie, même si des mécanismes de cession ou de négociation des parts peuvent parfois être prévus. Il faut donc lire les statuts pour vérifier si une fenêtre de rachat existe, à quelle fréquence elle intervient et dans quelles limites.
La valeur d’un portefeuille immobilier ne se résume pas à une valeur liquidative affichée. Elle dépend aussi du temps nécessaire pour louer, transformer, arbitrer ou revendre les immeubles. Il faut penser l’investissement comme une immobilisation de long terme, et non comme une réserve de trésorerie. Un besoin d’argent dans deux ans doit peser davantage que l’attrait d’une stratégie de revalorisation sur plusieurs années.
Les risques à accepter lucidement
- Perte en capital : la valeur des actifs et des participations peut diminuer, sans garantie de récupération du montant investi.
- Risque de liquidité : la revente peut être difficile ou impossible au moment souhaité, selon les statuts et les conditions de marché.
- Risque immobilier : la vacance locative, le coût des travaux, la baisse des prix ou un retard de commercialisation peuvent peser sur la performance.
- Risque de gestion et de contrepartie : les décisions du gestionnaire, la situation des locataires, des emprunteurs et des partenaires opérationnels influencent le résultat.
- Risque réglementaire : l’évolution des règles applicables aux actifs, aux financements ou à leur détention peut modifier la stratégie du fonds.
Accès des particuliers : souscrire ne veut pas dire investir sans vérification
Les ELTIF ont été conçus pour favoriser l’accès des investisseurs particuliers aux marchés privés, tout en imposant des exigences de protection et de transparence. Un investisseur particulier bénéficie notamment d’un délai de rétractation de deux semaines après la souscription. Le fonds doit également publier un prospectus et un document d’informations clés.
Ces documents doivent être consultés avant toute décision. Ils précisent la politique d’investissement, la durée de vie, les modalités de souscription et de sortie, les risques ainsi que les frais. Le ticket d’entrée, les frais de gestion, les éventuels frais de souscription ou de sortie, la politique de distribution et les conditions de rachat varient selon chaque produit. Ils ne peuvent pas être déduits du seul label ELTIF.
La commercialisation auprès des particuliers ne transforme pas le fonds en placement court terme. Elle signifie que le produit peut être proposé à ce public dans le respect des règles applicables, avec une information adaptée. L’investisseur doit toujours vérifier l’adéquation entre son horizon, sa capacité à immobiliser son épargne et le niveau de risque accepté.
Comparer les fonds ELTIF immobiliers sans se limiter au nom du gestionnaire
Des gestionnaires comme Eurazeo ou Schroders proposent une expertise sur les marchés privés, mais la comparaison doit porter sur le fonds précis, son prospectus et sa stratégie. L’expérience d’une société de gestion ne permet pas, à elle seule, de conclure qu’un produit correspond à une situation patrimoniale donnée.
Les annuaires spécialisés peuvent aider à repérer les véhicules selon leur catégorie, leur société de gestion, leur pays de domiciliation et le public visé. Ils servent de point de départ. Ils ne remplacent pas l’analyse des documents réglementaires ni la lecture des conditions de sortie.
| Critère à vérifier | Question utile |
|---|---|
| Stratégie | Le fonds achète-t-il des immeubles, finance-t-il de la dette ou prend-il des participations au capital ? |
| Zone et secteurs | Quels pays, quels usages immobiliers et quel niveau de concentration sont visés ? |
| Durée et sortie | À quelle échéance le capital peut-il être remboursé ou les parts cédées ? Existe-t-il une possibilité de rachat avant cette échéance ? |
| Frais | Quels frais affectent la performance nette pour l’investisseur, à l’entrée, pendant la détention et à la sortie ? |
| Adéquation patrimoniale | Cette immobilisation du capital reste-t-elle compatible avec vos projets et votre réserve de sécurité ? |
Un fonds ELTIF immobilier peut compléter une diversification patrimoniale pour un investisseur capable d’accepter l’illiquidité et le risque de perte en capital. Avant de souscrire, il faut surtout vérifier la stratégie, la durée, les frais et les règles de sortie dans les documents du fonds. La question n’est pas seulement de savoir si l’immobilier non coté est attractif, mais si le produit correspond réellement à votre situation et à votre besoin de liquidité.

- Honoraires de rédaction d’un bail commercial : qui paie quoi et comment anticiper les coûts ? - 19 septembre 2026
- Locaux industriels à Lyon : 4 critères pour éviter un entrepôt inutilisable - 18 septembre 2026
- Le flex office, un bureau sans place fixe mais pas sans règles - 17 septembre 2026