Un justificatif de patrimoine immobilier exige des valeurs datées et vérifiables
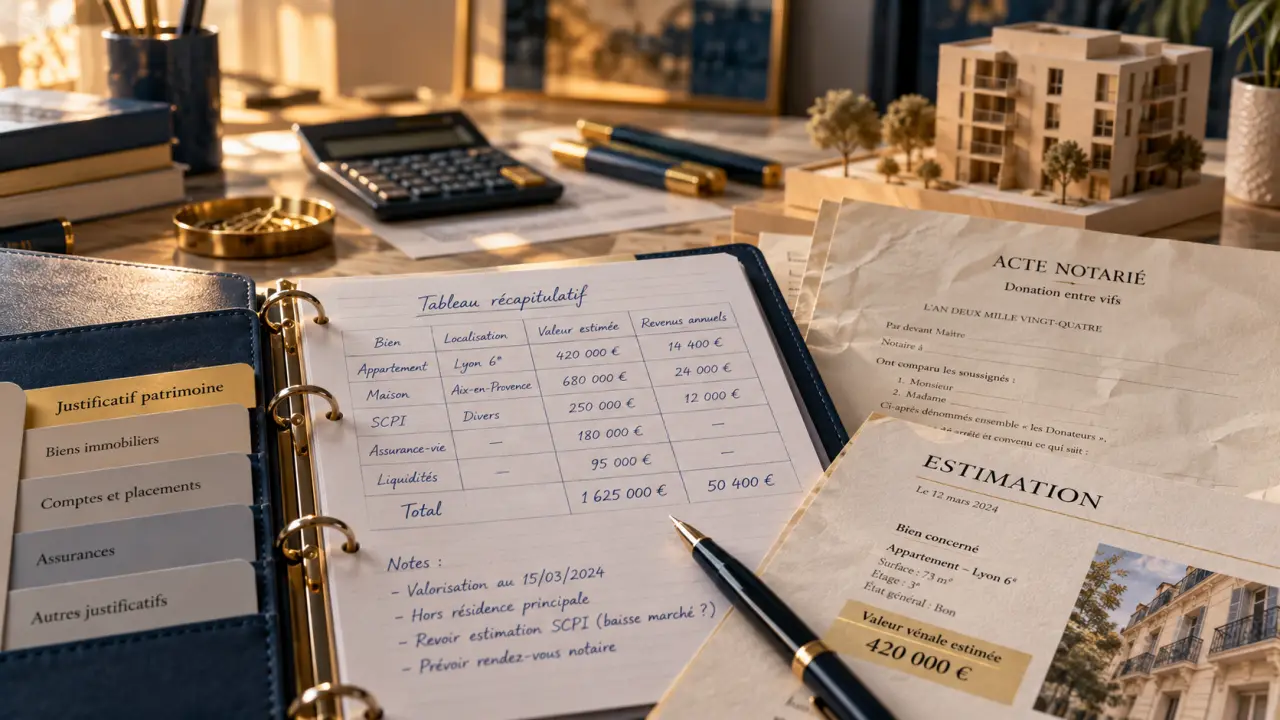
Ce que doit prouver un justificatif de patrimoine immobilier
Dans la pratique, le justificatif de patrimoine immobilier rassemble les éléments qui décrivent la composition d’un patrimoine. Il peut concerner une personne physique, mais aussi des biens détenus par l’intermédiaire d’une SCI ou d’une autre entité. Il ne se limite donc pas à une simple liste d’adresses.
Pour chaque bien, le dossier indique généralement sa nature, maison, appartement, terrain, local commercial ou bien locatif, sa localisation, sa surface, son mode de détention et la quote-part réellement détenue. Il précise aussi une valeur estimée, idéalement accompagnée de sa date d’évaluation. Cette précision compte : un acte d’achat prouve l’origine de la propriété, mais ne suffit pas nécessairement à établir la valeur vénale actuelle du bien.
Propriété, droits réels et valeur : trois informations distinctes
Un bien peut être détenu seul, en indivision, en nue-propriété ou en usufruit. Ces situations modifient les informations à présenter. Il faut indiquer le droit détenu, sans présenter comme une pleine propriété un droit qui ne l’est pas. De même, une valeur globale doit être ramenée à la quote-part concernée si le propriétaire ne possède qu’une fraction du bien.
La valeur n’est pas une donnée figée. Le prix d’acquisition, une estimation immobilière récente et une valeur déclarative peuvent différer pour des raisons légitimes. L’important est de retenir une méthode compréhensible, de dater le montant et de pouvoir expliquer les pièces utilisées pour l’établir.
Les pièces à réunir selon la situation
Il n’existe pas de dossier universellement accepté. Une banque recherchera surtout des garanties et une vision de la solvabilité. Un notaire aura besoin de pièces juridiques précises. L’administration fiscale attendra des informations cohérentes avec les obligations déclaratives. Commencez par identifier ce que le destinataire doit vérifier. Une organisation d’un dossier CIP peut aider.
| Document | Ce qu’il permet de justifier | Usage fréquent |
|---|---|---|
| Acte notarié ou titre de propriété | La détention du bien et ses caractéristiques juridiques | Succession, vente, banque, administration |
| Attestation de propriété | La qualité de propriétaire, notamment après une mutation | Succession ou dossier notarial |
| Évaluation ou estimation datée | La valeur vénale à une date déterminée | IFI, prêt, partage, vente |
| Tableau des emprunts restant dus | Le passif lié aux biens et l’endettement | Banque, bilan patrimonial, divorce |
| Déclaration IFI et annexes pertinentes | Une partie du patrimoine immobilier taxable | Demande fiscale ou patrimoniale |
Pour une banque, compléter la preuve immobilière
Lors d’une demande de prêt, les titres de propriété ne suffisent généralement pas à apprécier la capacité d’emprunt. L’établissement de crédit peut demander des justificatifs de revenus, des relevés ou attestations bancaires, ainsi que le détail des crédits en cours. Les placements, contrats d’assurance-vie ou certificats de placement financier ne prouvent pas le patrimoine immobilier, mais ils peuvent compléter la vision du patrimoine global.
Pour une succession, un divorce ou une transmission
Dans ces dossiers, le notaire doit pouvoir reconstituer la situation avec précision. Rassemblez les actes, les éventuelles donations, les informations sur l’indivision, les dettes associées et les éléments relatifs à un démembrement de propriété. Un document lacunaire peut retarder l’évaluation, le partage ou le calcul d’une prestation compensatoire.
Où obtenir les informations et les preuves nécessaires
Le premier réflexe consiste à consulter votre espace particulier sur impots.gouv.fr et le service « Gérer mes biens immobiliers ». Ce service donne accès aux informations immobilières connues de l’administration fiscale. Il aide à vérifier la liste des biens et à repérer une éventuelle incohérence, mais il ne remplace pas, à lui seul, un dossier complet de propriété et de valeur.
Les actes authentiques, attestations de propriété et documents liés à une succession sont à rechercher auprès du notaire qui a traité l’opération. En cas de perte ou de situation ancienne, l’étude notariale peut orienter les démarches. Pour les informations relatives à la publicité foncière, les démarches dépendent de la nature du document recherché et de la situation du bien.
Quand faire intervenir un notaire ou un professionnel de l’évaluation
Le recours à un notaire est particulièrement pertinent en cas de succession, de donation, de divorce, d’indivision ou de détention via une SCI. Pour la valeur, une estimation datée peut être nécessaire lorsque l’enjeu est important ou lorsqu’un montant ancien paraît difficile à défendre. Un avis de valeur doit toujours être rapproché de la date à laquelle le patrimoine est examiné.
Les erreurs se propagent facilement dans un dossier mal organisé : une adresse imprécise peut entraîner une mauvaise quote-part, fausser la valeur retenue et empêcher de rattacher la dette au bon bien. Pour éviter ce problème, créez une fiche par actif avec les mêmes rubriques : identité du bien, droit détenu, justificatif de propriété, valeur et date, dette éventuelle, puis pièce jointe correspondante, en distinguant les éléments saisissables. Cette traçabilité documentaire simplifie le contrôle du dossier.
Ne pas confondre justificatif, déclaration patrimoniale et IFI
Ces expressions sont proches, mais elles ne répondent pas au même besoin. La confusion peut conduire à transmettre un document insuffisant ou, au contraire, trop sensible au regard de la demande.
| Document ou notion | Périmètre principal | Limite à connaître |
|---|---|---|
| Justificatif de patrimoine immobilier | Preuves des biens, droits détenus et valeurs | Son contenu varie selon le destinataire |
| Attestation de propriété | Preuve de détention d’un bien | Ne démontre pas forcément sa valeur actuelle |
| Déclaration de patrimoine | Présentation plus large des actifs et parfois du passif | Peut inclure des éléments non immobiliers |
| Bilan patrimonial | Vision globale : immobilier, financier, dettes et revenus | Plus détaillé qu’un simple justificatif immobilier |
| Déclaration IFI | Patrimoine immobilier taxable selon les règles applicables | Ne remplace pas systématiquement un dossier patrimonial complet |
La déclaration IFI peut servir de pièce utile dans un dossier fiscal, mais elle n’est pas automatiquement adaptée à une banque, à une succession ou à une transaction. Elle répond à une logique déclarative particulière. Il faut donc éviter de la présenter comme une preuve unique de l’ensemble de votre patrimoine.
Préparer un dossier clair, daté et proportionné
Un bon justificatif de patrimoine immobilier se lit rapidement. Classez les documents par bien, puis placez en tête un tableau récapitulatif : adresse, type de bien, droit détenu, surface, valeur retenue, date de valeur et dette éventuellement liée. Joignez ensuite les actes et attestations dans le même ordre que le tableau.
- Vérifiez l’orthographe des adresses et l’identité des propriétaires.
- Indiquez les quotes-parts en cas d’indivision ou de SCI.
- Distinguez le prix d’achat de la valeur estimée actuelle.
- Datez chaque évaluation et actualisez-la si le dossier est réutilisé.
- Ne transmettez que les pièces pertinentes pour préserver vos données personnelles.
- Conservez une copie complète des documents remis.
Enfin, adaptez le niveau de détail. Un acheteur n’a pas besoin de recevoir un bilan financier exhaustif. Une banque peut, en revanche, demander les dettes et les revenus en complément. Cette proportionnalité des pièces protège vos informations sensibles tout en renforçant la crédibilité du dossier.

Articles qui pourraient vous intéresser :
 À qui peut-on donner l’usufruit de sa maison sans se tromper ?
 Achat de cabinet libéral : 4 leviers pour transformer vos loyers en patrimoine
 Valeur vénale, valeur locative, droit au bail, fonds de commerce : les 4 valeurs d’un local commercial
 Acheter des bureaux à Marseille : choisir le bon quartier, le bon prix au m² et le bon usage