Valeur des parts d’une SCI familiale : le calcul ne s’arrête pas au prix de l’immeuble
La valeur des parts d’une SCI familiale s’estime d’abord en retranchant les dettes de la valeur actualisée de son patrimoine, puis en divisant le résultat par le nombre de parts. Mais ce calcul ne suffit pas toujours : comptes courants d’associés, revenus locatifs et restrictions de cession peuvent modifier l’évaluation. Avant une donation, une succession ou un rachat familial, l’essentiel est de distinguer ce qui appartient à la société de ce qu’elle doit aux associés.
Partir du patrimoine actuel, pas du capital social
La valeur nominale correspond au capital social divisé par le nombre de parts. Un capital de 1 000 € réparti en 100 parts donne ainsi une valeur nominale de 10 € par part, comme l’illustre Ownily. Cette somme ne dit pourtant rien de la richesse actuelle de la SCI : depuis sa création, les immeubles ont pu prendre de la valeur et les emprunts être partiellement remboursés.
La valeur réelle repose sur une autre question : combien valent aujourd’hui les droits détenus dans la société ? Pour y répondre, on estime les actifs à leur valeur économique, puis on déduit les dettes. Le résultat constitue une base patrimoniale pour valoriser l’ensemble des parts, et non la seule valeur des immeubles.
Tous les éléments doivent être arrêtés à une même date. Pour une succession, la référence est en principe la date du décès. Pour une donation ou une cession, il faut retenir la date pertinente pour l’opération et actualiser les informations trop anciennes.
Réunissez une estimation immobilière argumentée, les relevés bancaires, les tableaux d’amortissement des prêts, la situation comptable, le détail des comptes courants et les statuts. La valeur comptable historique d’un immeuble ne remplace pas sa valeur vénale, c’est-à-dire son prix estimé dans les conditions du marché.
Calculer l’actif net sans oublier les dettes envers les associés
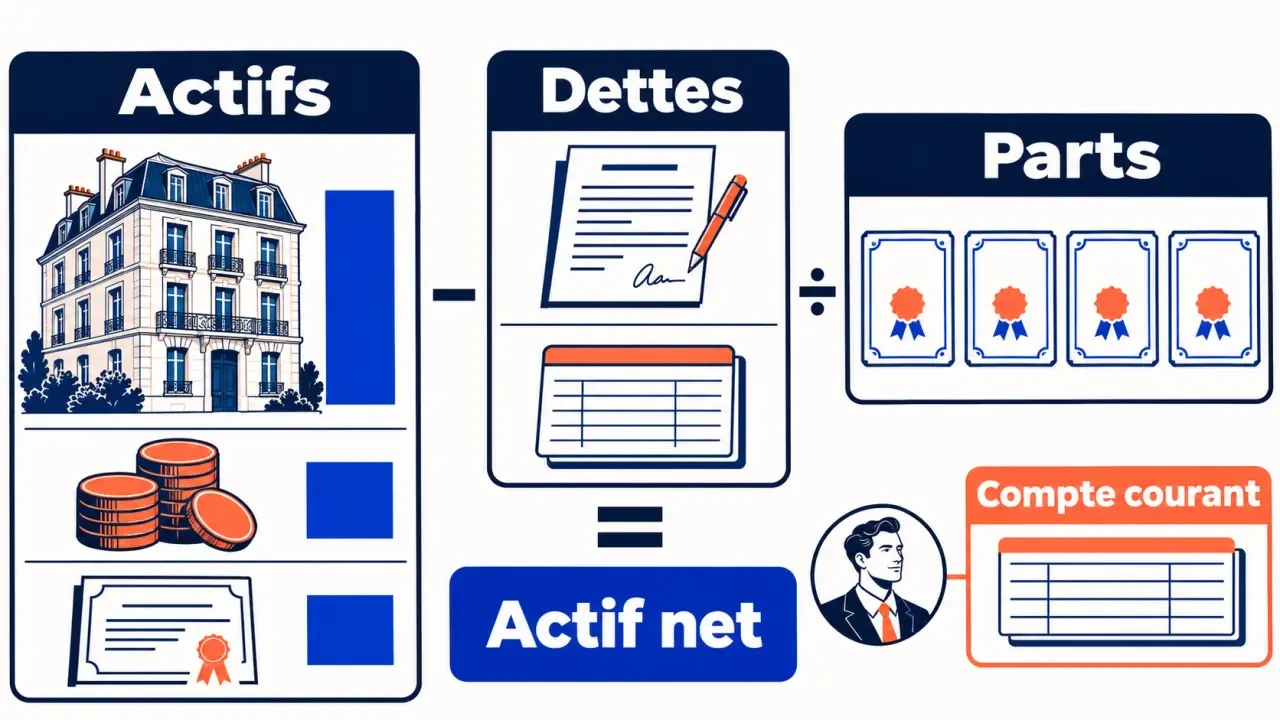
La méthode patrimoniale, aussi appelée méthode mathématique, fournit un premier repère : valeur théorique d’une part = actif net réévalué ÷ nombre total de parts. Elle suppose des parts aux droits comparables ; des droits particuliers appellent une analyse complémentaire.
Les éléments à ajouter et à retrancher
À l’actif, retenez les immeubles à leur valeur de marché, la trésorerie, les créances recouvrables et les autres actifs pertinents. Au passif, intégrez le capital des emprunts restant dû, les dettes fournisseurs, les autres dettes justifiées et les comptes courants créditeurs. Ne retranchez pas toutes les mensualités futures d’un prêt : elles comprennent notamment des intérêts futurs.
L’exemple présenté par Investissement-Locatif.com illustre le calcul de base, sans autre actif ni dette :
| Élément | Montant |
|---|---|
| Valeur vénale de l’immeuble | 500 000 € |
| Emprunt restant dû | − 200 000 € |
| Actif net réévalué | 300 000 € |
| Nombre total de parts | 100 |
| Valeur théorique par part | 3 000 € |
Si la SCI possède également des liquidités ou doit encore régler des travaux, ces montants modifient le résultat. En revanche, le capital social et le report à nouveau ne sont pas, par leur seule inscription comptable, des dettes supplémentaires à déduire : il faut éviter les doubles comptes.
Le compte courant est distinct des parts
Un compte courant créditeur représente une avance consentie par un associé à la SCI. C’est une dette de la société et une créance personnelle de l’associé. Un apport au capital obéit à une autre logique : il donne des droits sociaux et ne constitue pas une avance remboursable. Une dépense payée personnellement doit donc être qualifiée et justifiée avant son intégration.
Pensez à deux canaux financiers distincts : l’un rémunère la cession des parts, l’autre règle ou transmet la créance de compte courant. Déduire cette créance pour calculer les parts ne la fait pas disparaître. Lors d’un rachat familial, préciser séparément son remboursement, son maintien ou sa cession évite qu’un associé abandonne involontairement une somme qui lui reste due.
Sur Compta-Online, un cas distingue ainsi 300 000 € de patrimoine après déduction du prêt d’acquisition, 30 000 € de compte courant et 41 800 € d’emprunt travaux : la valeur globale proposée atteint 228 200 €. Un compte courant débiteur relève, à l’inverse, d’une créance de la SCI, dont la recouvrabilité doit être examinée.
Confronter le patrimoine à la rentabilité de la SCI
La méthode patrimoniale est particulièrement utile pour une SCI familiale qui détient durablement un logement. Pour une société louant ses biens, une approche par les revenus permet aussi de vérifier la cohérence de l’évaluation. Ces méthodes éclairent des dimensions différentes ; elles ne sont pas interchangeables.
| Méthode | Principe | Point de vigilance |
|---|---|---|
| Patrimoniale | Actifs réévalués moins dettes | Qualité des estimations et exhaustivité du passif |
| Productivité | Résultat net représentatif divisé par un taux de capitalisation | Résultat durable et taux adapté au risque |
| Mixte | Combinaison des deux approches | Pondération justifiée et bases comparables |
Investissement-Locatif.com prend un résultat net annuel de 15 000 € pour 100 parts, soit 150 € par part. Avec un taux de capitalisation de 5 %, la valeur de productivité atteint 150 ÷ 0,05, soit 3 000 € par part. Le taux retenu influence fortement le résultat : ce n’est pas un réglage arbitraire.
Il faut neutraliser les événements exceptionnels et apprécier les charges durables. Une SCI mettant gratuitement un logement à disposition d’un proche ne peut pas être évaluée de façon pertinente à partir de ses seuls revenus inexistants.
Une formule mixte citée par Ownily et Investissement-Locatif.com est (3 VM + VP) / 4, VM désignant la valeur mathématique et VP la valeur de productivité. Elle n’est pas une règle obligatoire : son emploi suppose de justifier la pondération et de comparer des valeurs calculées au même niveau.
Justifier les décotes plutôt qu’appliquer un pourcentage familial
La valeur théorique d’une quote-part peut différer de sa valeur vénale. Détenir des parts ne permet pas nécessairement de vendre l’immeuble, d’imposer une distribution ou de sortir rapidement de la société. Le prix négocié dépend donc aussi des droits et contraintes attachés à la participation.
- Illiquidité : les acquéreurs peuvent être rares et la revente longue.
- Minorité : l’associé peut manquer de pouvoir sur les décisions importantes.
- Agrément : les statuts peuvent limiter l’entrée d’un acquéreur.
- Occupation : les conditions juridiques d’occupation peuvent affecter la valeur ou les revenus du bien.
Investissement-Locatif.com évoque une fourchette générale de 5 à 20 %, tandis que Compta-Online mentionne 5 à 35 % pour l’illiquidité ou la situation minoritaire. Ces fourchettes ne constituent ni un barème fiscal ni un droit à minoration. Chaque décote doit correspondre aux caractéristiques réelles des parts.
Évitez aussi de cumuler plusieurs réductions qui couvrent le même obstacle. Si l’occupation a déjà diminué la valeur immobilière retenue, elle ne justifie pas automatiquement une seconde réduction identique sur les parts.
Sécuriser une transmission ou un rachat entre proches
Pour une donation ou une succession, une valeur insuffisamment justifiée peut être contestée fiscalement. Une cession entre proches exige également un prix défendable : l’accord familial ne remplace pas l’évaluation économique. En présence d’une réserve d’usufruit, il faut distinguer la valeur en pleine propriété de celle des droits transmis.
Conservez un dossier retraçant la date d’évaluation, les estimations immobilières, les dettes, les comptes courants, la méthode choisie et les motifs des éventuelles décotes. Un tableur facilite les opérations, mais ne valide ni une créance incertaine ni une hypothèse de marché.
L’expert immobilier apprécie les biens, l’expert-comptable rapproche les comptes et le notaire sécurise la transmission et ses conséquences juridiques. En cas de désaccord, commencez par identifier les points contestés et vérifier les statuts. Une évaluation indépendante, voire le recours à un expert selon les règles applicables, permet de sortir d’une négociation fondée uniquement sur les attentes de chacun.
- Valeur des parts d’une SCI familiale : le calcul ne s’arrête pas au prix de l’immeuble - 16 novembre 2026
- Résilier un bail professionnel : six mois de préavis, mais pas les mêmes droits pour tous - 15 novembre 2026
- Local commercial à Albi : louer des murs ou reprendre un commerce ? - 14 novembre 2026
Articles qui pourraient vous intéresser :
 Souscrire à une assurance vie : étapes clés, pièges et bonnes pratiques
 Réforme de la plus-value immobilière au Sénat : l’exonération après 30 ans pourrait disparaître
 Déclaration 2072 d’une SCI familiale : choisir le formulaire et déclarer même sans loyers
 Fiscalité sur la plus-value immobilière : 22 ans pour effacer l’impôt, 30 ans pour les prélèvements sociaux