Déclaration 2072 d’une SCI familiale : choisir le formulaire et déclarer même sans loyers
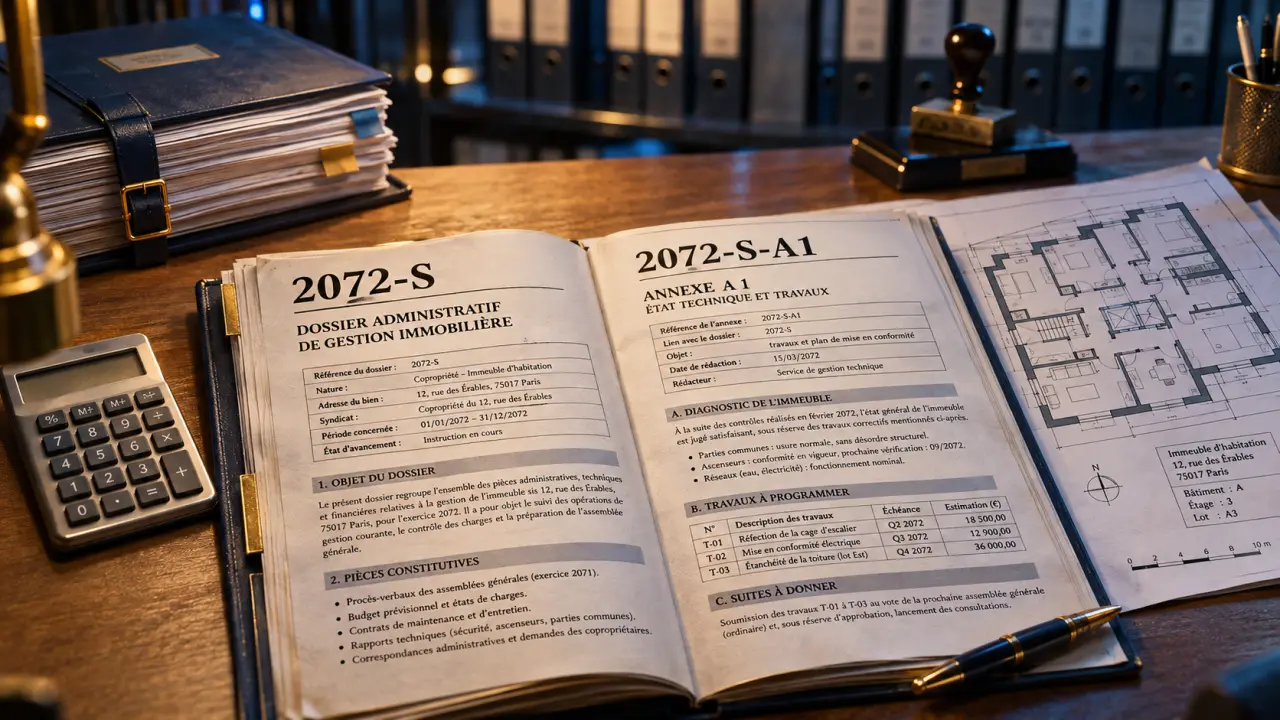
Une SCI familiale qui loue un logement nu et relève de l’impôt sur le revenu doit en principe déposer une déclaration 2072. Le caractère familial ne crée ni formulaire particulier ni dispense automatique. Pour préparer cette déclaration, il faut identifier le régime fiscal, choisir entre 2072-S et 2072-C, puis calculer le résultat à répartir entre les associés. L’absence de loyers mérite un examen distinct : elle ne supprime pas nécessairement l’obligation déclarative.
Le régime fiscal décide de la déclaration, pas le lien familial
Une SCI est dite familiale lorsque ses associés appartiennent à une même famille. Cette organisation patrimoniale ne détermine pas, à elle seule, son régime d’imposition. Avant de remplir un formulaire, vérifiez donc les déclarations précédentes et l’existence éventuelle d’une option pour l’impôt sur les sociétés.
La déclaration 2072 concerne les sociétés immobilières non soumises à l’IS, notamment celles qui perçoivent des revenus de locations nues. Le résultat est déterminé au niveau de la société, puis attribué fiscalement aux associés. À l’inverse, une SCI soumise à l’IS dépose une déclaration 2065-SD accompagnée des annexes comptables correspondant à son régime.
| Situation | Déclaration à examiner | Point de vigilance |
|---|---|---|
| SCI à l’IR, location nue et situation courante | 2072-S-SD | Vérifier les conditions de la déclaration simplifiée. |
| SCI non soumise à l’IS présentant certaines particularités | 2072-C-SD | Examiner la nature des associés, des immeubles et des dispositifs fiscaux. |
| SCI soumise à l’IS | 2065-SD et annexes | Ne pas utiliser la 2072 à la place de la liasse fiscale. |
La 2072-S correspond généralement aux situations simples avec des associés personnes physiques détenant les parts dans leur patrimoine privé. La présence de certains associés professionnels ou soumis à l’IS, de certains immeubles particuliers ou de dispositifs d’amortissement peut conduire à la 2072-C. La simplicité apparente de la gestion ne suffit pas à choisir le formulaire : confrontez la situation aux critères de la notice du millésime concerné.
Une location meublée doit également alerter : son caractère commercial peut modifier le régime fiscal de la SCI. Elle ne se traite pas automatiquement comme une location nue dans une déclaration de revenus fonciers.
Préparer un dossier par immeuble et une liste d’associés à jour
Le remplissage devient plus fiable lorsque les pièces sont classées avant l’ouverture de la déclaration. Préparez un dossier pour chaque immeuble, plutôt qu’un simple total des mouvements du compte bancaire. Une dépense payée par la SCI n’est pas nécessairement une charge fiscalement déductible.
- Identification : dénomination, SIREN, siège, coordonnées du gérant et déclaration précédente.
- Immeubles : adresses, caractéristiques, dates d’acquisition ou de cession, occupation et éventuelle mise à disposition gratuite.
- Recettes : relevés bancaires, suivi des loyers encaissés, régularisations et autres recettes à qualifier.
- Charges : factures, assurances, taxe foncière, frais de gestion, relevés d’intérêts et documents de copropriété.
- Associés : identité, adresse, identification fiscale, parts et droits détenus, actes de cession ou de donation.
Ajoutez les tableaux d’emprunt : ils permettent de distinguer les intérêts du remboursement du capital. Pour les travaux, conservez une description précise et les factures détaillées afin de différencier entretien, réparation, amélioration et opérations non déductibles selon les règles des revenus fonciers.
Pour contrôler ce dossier, pensez à une lanterne qui éclaire successivement chaque mouvement : d’où vient la somme, à quel immeuble correspond-elle, et quelle pièce justifie son traitement fiscal ? Cette lecture évite de confondre un apport d’associé avec un loyer ou une mensualité d’emprunt avec une charge intégralement déductible. Un tableau indiquant date, montant, immeuble, nature et justificatif rend ces vérifications beaucoup plus rapides.
Passer des annexes au résultat de chaque associé
A1 et A2 : deux fonctions complémentaires
La présentation officielle de la déclaration simplifiée comprend au minimum la 2072-S-SD, une annexe 2072-S-A1-SD et deux annexes 2072-S-A2-SD. L’annexe A1 rassemble les éléments concernant les immeubles, leurs recettes et leurs charges. L’annexe A2 sert à identifier les associés et à présenter la répartition. Des feuillets supplémentaires peuvent être nécessaires selon la composition de la SCI.
Pour retrouver le formulaire et ses annexes, recherchez « 2072-S-SD » sur impots.gouv.fr. Sélectionnez le millésime correspondant à la campagne déclarative et consultez sa notice : les numéros de lignes d’un ancien formulaire ne constituent pas un repère suffisamment sûr.
Calculer un résultat fiscal, pas un solde bancaire
Dans une SCI de location nue à l’IR, le calcul repose généralement sur les recettes encaissées et les charges déductibles payées pendant l’année concernée, avec les retraitements nécessaires. Les provisions de copropriété appellent notamment une régularisation. Un dépôt de garantie conservant sa fonction de garantie n’est pas assimilé d’emblée à un loyer.
Le résultat obtenu est ensuite réparti selon les droits applicables aux associés. Il peut être imposable même si la SCI ne distribue aucune somme : laisser l’argent sur le compte social n’efface pas la quote-part fiscale. Chaque associé reçoit les renseignements nécessaires à sa propre déclaration, notamment aux formulaires 2044 et 2042 lorsque sa situation le requiert.
En présence d’un déficit, ne reportez pas indistinctement la totalité sur le revenu global de chaque associé. Son traitement dépend notamment de l’origine des charges et des conditions d’imputation. Une donation, une succession, un démembrement ou une cession de parts impose aussi de vérifier les droits au résultat : un simple prorata du nombre de mois de détention n’est pas une règle universelle.
Sans loyers : distinguer vacance, occupation gratuite et inactivité
Zéro recette ne signifie pas automatiquement zéro déclaration. Un logement temporairement vacant, une maison occupée gratuitement par la famille et une société sans immeuble ne présentent pas la même situation fiscale.
Lorsqu’un logement reste réellement destiné à la location, certaines charges peuvent demeurer déductibles sous conditions. Conservez les annonces, échanges avec les agences et démarches de relocation. Ils permettent de documenter l’intention de louer, au-delà de la seule absence de recettes.
À l’inverse, pour un logement dont la SCI se réserve la jouissance ou qu’elle met gratuitement à disposition d’un associé, les charges correspondantes ne sont généralement pas déductibles des revenus fonciers. Il faut donc isoler ce bien des immeubles loués.
Des dispenses déclaratives peuvent exister dans certaines situations de mise à disposition gratuite, sous conditions et après les formalités initiales, tant qu’aucun changement pertinent n’intervient. Ne les étendez pas à toute SCI sans revenus. Pour une société nouvellement créée, inactive ou sans immeuble, faites confirmer les obligations par le service des impôts des entreprises, en décrivant les opérations réalisées.
Organiser le dépôt et conserver la preuve de transmission
La déclaration 2072 se transmet par voie dématérialisée, via le service adapté de l’espace professionnel ou par un intermédiaire utilisant une procédure de télétransmission. Télécharger et remplir un PDF ne constitue pas, à lui seul, un dépôt.
Vérifiez chaque année l’échéance dans le calendrier fiscal officiel et dans l’espace professionnel de la SCI. Ne reprenez pas une date ancienne ni un délai supplémentaire sans confirmation pour la campagne concernée. Anticipez également l’activation des services et le mandat du professionnel éventuel.
- Contrôlez le formulaire, les immeubles et l’identité des associés.
- Rapprochez les résultats des annexes avec la déclaration principale.
- Vérifiez la cohérence des quotes-parts attribuées.
- Transmettez, puis conservez l’accusé de réception et la déclaration déposée.
- Adressez à chaque associé son récapitulatif fiscal.
Un dépôt absent, tardif ou inexact peut entraîner des sanctions selon le manquement. Si vous repérez un oubli, régularisez rapidement auprès du service compétent. Un expert-comptable ou un conseil fiscal est particulièrement utile en cas de changement de régime, de déficit, de démembrement ou de mouvement d’associés. Pour une prestation déclarative, vérifiez qu’elle inclut bien le contrôle des annexes, la télétransmission et la remise d’une preuve de dépôt.
- Déclaration 2072 d’une SCI familiale : choisir le formulaire et déclarer même sans loyers - 11 novembre 2026
- Montfort & Bon à Paris : quel interlocuteur pour la gestion, le syndic ou une visite ? - 10 novembre 2026
- Vendre un bien en SCI familiale : le prix encaissé n’est pas la somme à partager - 9 novembre 2026
Articles qui pourraient vous intéresser :
 Souscrire à une assurance vie : étapes clés, pièges et bonnes pratiques
 Taxe foncière en bail commercial : ce que le bailleur peut refacturer, et à quelles conditions
 Réforme de la plus-value immobilière au Sénat : l’exonération après 30 ans pourrait disparaître
 Amortissement du droit au bail : amortissable en compta, mais jamais déductible fiscalement