CSG sur plus-value immobilière : 17,2 % de prélèvements, mais pas sur tout le gain
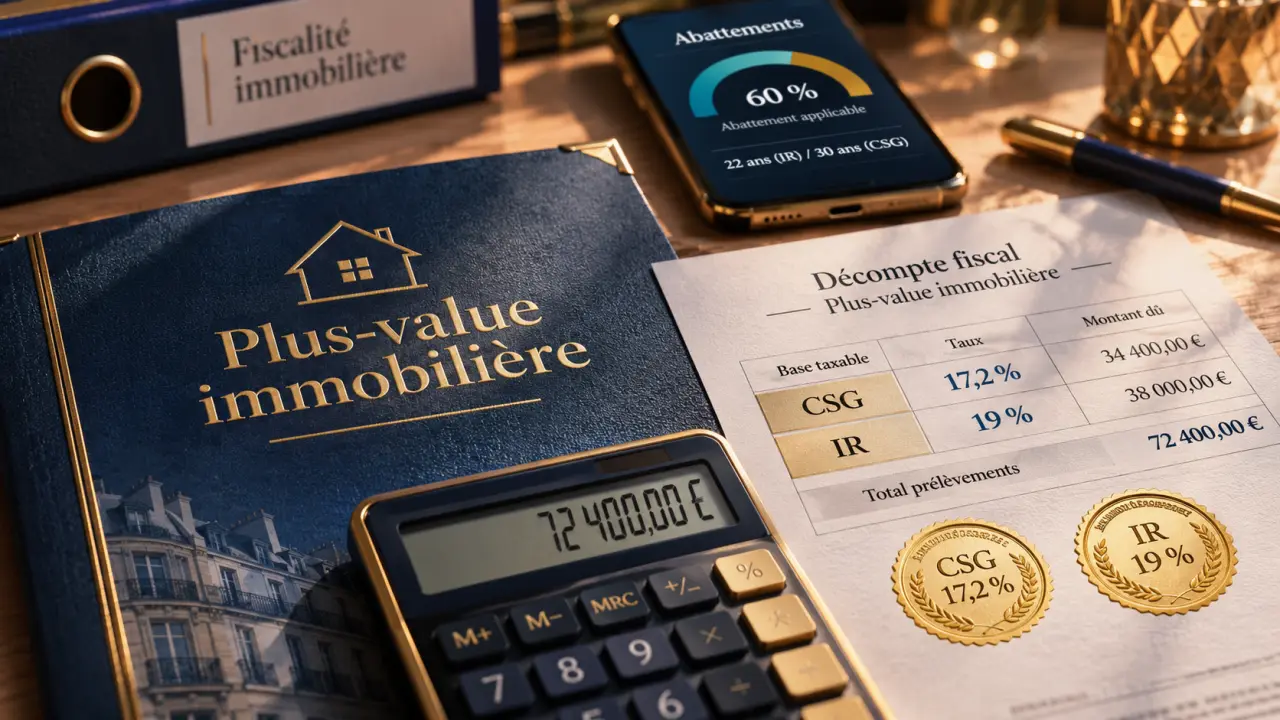
Lors d’une vente immobilière imposable, les prélèvements sociaux représentent 17,2 % de la plus-value après abattement. La CSG n’en constitue qu’une partie : elle ne s’ajoute donc pas une seconde fois à ces 17,2 %. L’impôt sur le revenu, au taux de 19 %, se calcule séparément, avec un autre barème d’abattement. Pour estimer la somme retenue sur votre vente, il faut distinguer le gain réalisé, les deux bases imposables et les éventuelles exonérations.
CSG et prélèvements sociaux : les taux à ne pas confondre
Dans le régime des plus-values immobilières des particuliers, deux impositions principales coexistent : 19 % d’impôt sur le revenu et 17,2 % de prélèvements sociaux. Leur addition donne 36,2 %, mais ce total ne s’applique à la plus-value brute que si aucun abattement ni aucune exonération ne vient réduire les bases.
La contribution sociale généralisée, ou CSG, fait partie des prélèvements sociaux, aux côtés notamment de la CRDS et du prélèvement de solidarité. Parler de « CSG à 17,2 % » est donc un raccourci : ce pourcentage désigne l’ensemble des contributions sociales.
Pourquoi trouve-t-on plusieurs taux de CSG ?
Les anciennes décompositions ne doivent pas être prises pour le barème actuel. La présentation d’impots.gouv.fr datée du 13 février 2018 indiquait une CSG de 9,9 %, une CRDS de 0,5 %, un prélèvement social de 4,5 %, une contribution additionnelle de 0,3 % et un prélèvement de solidarité de 2 %. Cette composition historique totalisait déjà 17,2 %, mais sa répartition a évolué.
Concernant l’évolution annoncée pour 2026, La finance pour tous précise que le passage de la CSG de 9,2 % à 10,4 % ne concerne pas les plus-values immobilières. Le taux global à retenir ici reste donc 17,2 %. Faites néanmoins confirmer le barème applicable à la date de signature, particulièrement si votre situation présente un élément international.
Une surtaxe distincte peut également concerner certaines plus-values immobilières imposables supérieures à 50 000 €. Son barème va de 2 à 6 %, avec des mécanismes de lissage. Elle ne fait pas partie des prélèvements sociaux.
Reconstituer le gain taxable avant d’appliquer les taux
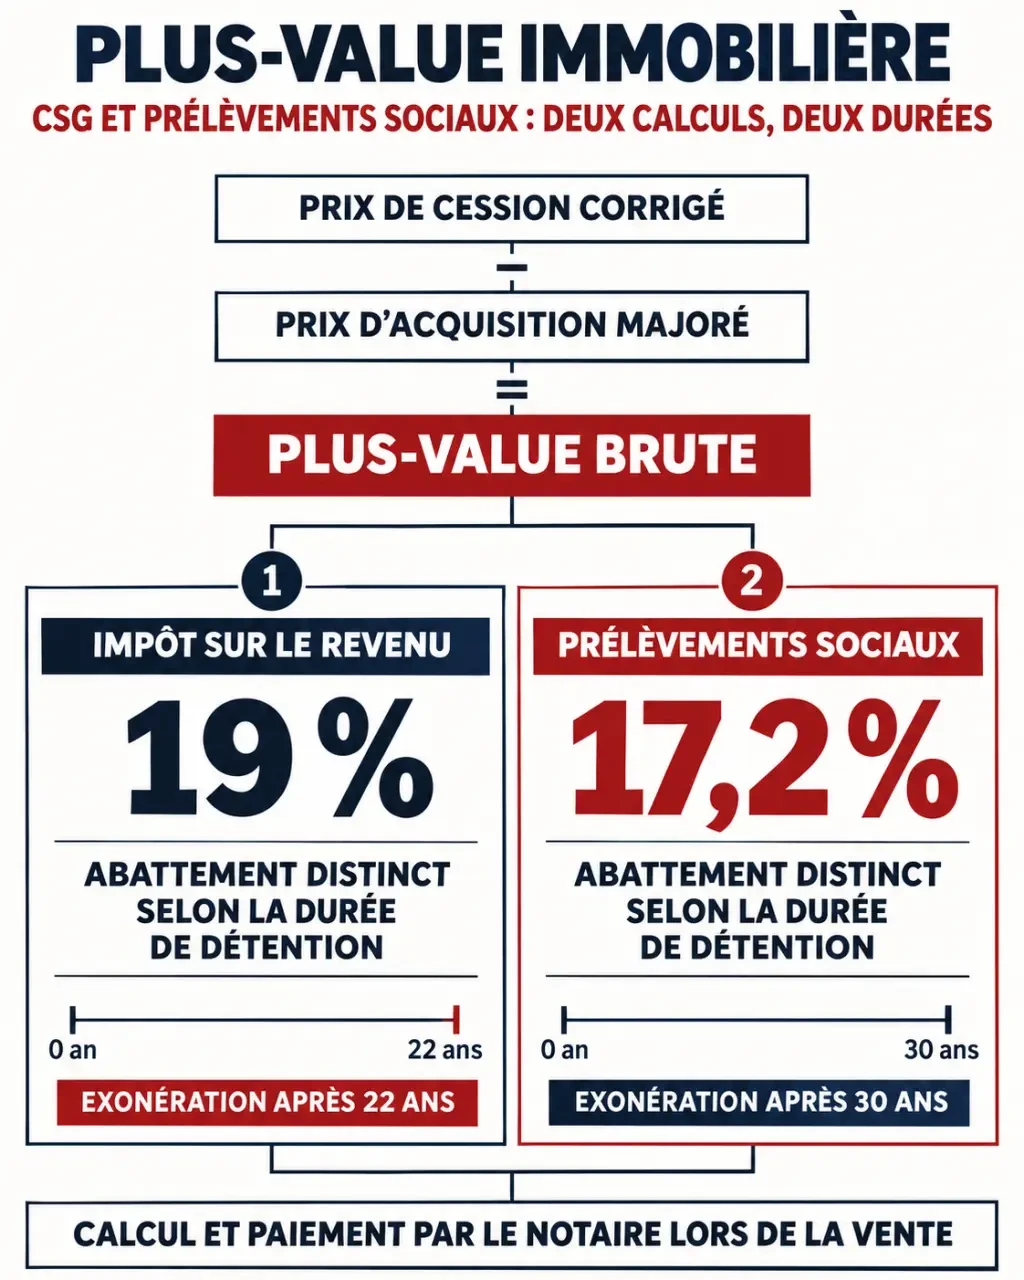
La plus-value fiscale n’est pas nécessairement la différence entre le montant reçu à la vente et le prix payé à l’achat. Le calcul commence par deux montants corrigés : le prix de cession diminué des frais admissibles, moins le prix d’acquisition majoré des dépenses admises.
Les frais et travaux qui peuvent modifier le calcul
Certains frais de vente supportés par le vendeur peuvent réduire le prix de cession retenu, sous réserve de justificatifs et des règles applicables. À l’inverse, les frais d’acquisition augmentent le prix d’achat fiscal. Pour une acquisition à titre onéreux, le forfait de 7,5 % du prix d’achat peut être comparé aux frais réels lorsque les conditions le permettent.
Les travaux admissibles peuvent également majorer le prix d’acquisition. Toutes les dépenses ne sont pas retenues : entretien courant, travaux réalisés soi-même et dépenses déjà prises en compte fiscalement demandent une attention particulière. Pour un immeuble bâti détenu depuis plus de cinq ans, un forfait travaux de 15 % du prix d’achat peut être applicable, sous conditions.
- Rassemblez l’acte d’acquisition et le décompte des frais d’achat.
- Conservez les factures d’entreprises et les justificatifs des frais de vente.
- Signalez les dépenses déjà déduites de vos revenus locatifs.
- Demandez une comparaison entre frais réels et forfaits autorisés.
Le résultat obtenu constitue la plus-value brute fiscale. Les abattements pour durée de détention interviennent ensuite : ils ne réduisent ni le prix de vente ni le taux, mais la fraction du gain effectivement imposée.
Deux calendriers d’abattement : 22 ans et 30 ans
Les années de détention sont comptées par années révolues entre l’acquisition et la cession. Aucun abattement ordinaire ne s’applique pendant les cinq premières années. Ensuite, l’allègement progresse beaucoup plus vite pour l’impôt sur le revenu que pour les prélèvements sociaux.
| Durée de détention | Abattement annuel pour l’impôt sur le revenu | Abattement annuel pour les prélèvements sociaux |
|---|---|---|
| Jusqu’à 5 ans | 0 % | 0 % |
| De la 6e à la 21e année | 6 % | 1,65 % |
| 22e année | 4 % | 1,60 % |
| De la 23e à la 30e année | Exonération acquise | 9 % |
L’exonération totale intervient après 22 ans pour l’impôt sur le revenu et après 30 ans pour les prélèvements sociaux. À 22 ans, l’abattement social cumulé n’atteint que 28 % : 72 % de la plus-value brute reste donc soumis aux 17,2 %.
Pour lire votre simulation, imaginez une jauge de gain encore taxable plutôt qu’un taux qui descend. À 22 ans, la jauge de l’impôt sur le revenu est vide, mais celle des prélèvements sociaux reste remplie à 72 %. Pour 10 000 € de plus-value brute, ces derniers représentent encore 1 238,40 €. Cette lecture permet d’évaluer concrètement l’effet d’une année supplémentaire de détention, sans confondre économie fiscale et hausse espérée du prix de vente.
Exemple : une plus-value de 30 000 € après 15 ans
Supposons que les corrections de frais et de travaux soient déjà intégrées et que le gain fiscal soit de 30 000 €. Après 15 années révolues, dix années ouvrent droit à abattement. Le calcul se décompose ainsi :
- Impôt sur le revenu : abattement de 60 %, base de 12 000 €, puis 12 000 € × 19 % = 2 280 €.
- Prélèvements sociaux : abattement de 16,5 %, base de 25 050 €, puis 25 050 € × 17,2 % = 4 308,60 €.
- Total : 6 588,60 €, hors situation particulière.
Appliquer directement 36,2 % aux 30 000 € donnerait 10 860 € : cette estimation surestimerait donc nettement le montant dû.
Vérifier l’exonération avant de provisionner la taxe
La vente de la résidence principale est en principe exonérée d’impôt sur la plus-value et de prélèvements sociaux. Le logement doit correspondre réellement à votre résidence principale selon les conditions fiscales. Une résidence secondaire ne devient pas exonérée par une simple déclaration d’adresse avant la vente.
D’autres exonérations existent, notamment pour certaines cessions dont le prix ne dépasse pas 15 000 €. L’appréciation de ce seuil dépend toutefois des modalités de détention et de cession : en indivision, faites vérifier votre quote-part plutôt que de raisonner uniquement sur le prix global.
La première cession d’un logement autre que la résidence principale peut aussi être exonérée sous conditions, notamment si le vendeur n’a pas été propriétaire de sa résidence principale pendant les quatre années précédentes et réemploie le prix dans l’acquisition ou la construction de celle-ci dans les deux ans. L’exonération dépend de la fraction effectivement réemployée.
Enfin, une vente par un non-résident ou par l’intermédiaire d’une SCI exige un examen spécifique. Le régime fiscal de la société et l’affiliation sociale du vendeur peuvent modifier les règles : les 17,2 % ne doivent pas être appliqués automatiquement à chaque dossier.
Du calcul du notaire au report sur votre déclaration
Pour une vente d’immeuble ou de terrain, le notaire calcule généralement la plus-value, établit la déclaration correspondante et verse l’impôt ainsi que les prélèvements sociaux à l’administration. Les sommes sont retenues sur le produit de la vente : anticipez-les pour connaître le montant réellement disponible.
Avant la signature, demandez un décompte distinguant la plus-value brute, les deux abattements, les deux bases imposables et l’éventuelle surtaxe. Les cessions de parts de sociétés immobilières obéissent à des formalités particulières, notamment avec la déclaration 2048-M selon le cas.
La plus-value nette imposable doit ensuite être reportée, lorsqu’elle est concernée, en case 3 VZ de la déclaration complémentaire 2042-C. Ce report sert notamment au calcul du revenu fiscal de référence : il ne déclenche pas une seconde imposition de la plus-value déjà taxée. Conservez le décompte remis par le notaire pour renseigner le bon montant.
- Vendre un bien en SCI familiale : le prix encaissé n’est pas la somme à partager - 9 novembre 2026
- CSG sur plus-value immobilière : 17,2 % de prélèvements, mais pas sur tout le gain - 8 novembre 2026
- Location de bureaux rue de la République à Lyon : comparez les surfaces et le coût réel - 7 novembre 2026
Articles qui pourraient vous intéresser :
 SCI à l’IS, SARL, SAS : quel statut sécurise l’usufruit de parts de SCPI ?
 Bail commercial et TVA : local nu, option et 20 % à vérifier
 La TVA sur le loyer commercial dépend du local, du bailleur et du locataire
 Amortissement du droit au bail : amortissable en compta, mais jamais déductible fiscalement