Amortissement du droit au bail : amortissable en compta, mais jamais déductible fiscalement
Oui, le droit au bail peut être amorti dans les comptes, mais cet amortissement n’est pas déductible du résultat fiscal. Il vous faudra donc le réintégrer chaque année sur la liasse fiscale. Rien n’oblige d’ailleurs à l’amortir : la comptabilité laisse le choix, à condition de constater une dépréciation si la valeur baisse durablement. Voici comment traiter chaque étape sans erreur.
Comptabilité et fiscalité : deux traitements à ne pas confondre
Ce que dit la comptabilité
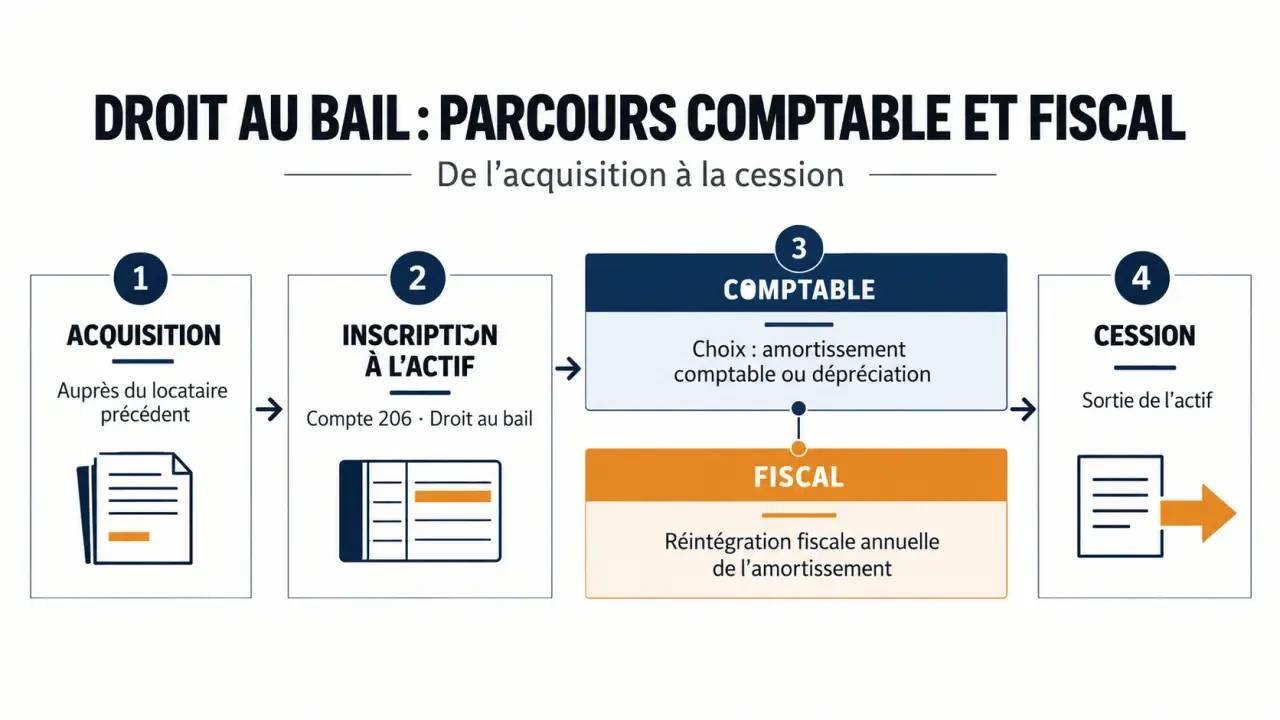
Le droit au bail est une immobilisation incorporelle : on l’acquiert, généralement auprès du locataire précédent, et il est inscrit à l’actif du bilan au compte 206. Il n’est donc pas passé en charge au moment de l’achat. Il peut être amorti sur sa durée d’utilisation, mais il peut aussi ne pas l’être. Dans ce cas, c’est la dépréciation qui prend le relais lorsque sa valeur probable de réalisation devient inférieure à sa valeur comptable.
Calculer la dotation annuelle du droit au bail
Saisissez le prix d’acquisition et la durée d’utilisation prévue pour obtenir une estimation de la dotation annuelle.
Résultat du calcul
Ce que dit le fisc
Fiscalement, l’amortissement du droit au bail n’est pas reconnu. La dotation comptabilisée doit être réintégrée de façon extra-comptable sur la liasse fiscale, exercice après exercice. Le résultat imposable reste ainsi inchangé par l’amortissement. En contrepartie, les amortissements antérieurement réintégrés peuvent être déduits lors de la sortie de l’actif, par exemple à la cession.
Sur quelle durée amortir un droit au bail ?
La durée retenue est la durée d’utilisation du droit, généralement alignée sur la durée du bail. Pour un bail commercial de neuf ans, on amortit donc le plus souvent sur neuf ans. Si le droit est acquis en cours de bail, c’est la durée résiduelle qui compte, d’où l’intérêt de vérifier la date d’échéance avant toute écriture.
Le renouvellement du bail joue aussi un rôle : le locataire bénéficie d’un droit au renouvellement, ce qui peut justifier de raisonner sur une durée plus longue ou, à l’inverse, de ne pas amortir du tout. Cette décision relève de votre expert-comptable, qui doit la documenter et l’appliquer de façon cohérente.
Exemple chiffré
Prenons un droit au bail acquis 90 000 € pour un bail de neuf ans, amorti de manière linéaire sur toute la durée. La dotation annuelle est de 10 000 € (90 000 ÷ 9). Chaque année, elle est comptabilisée en charge, puis réintégrée sur la liasse fiscale : le bénéfice imposable n’est pas réduit. Si le droit est cédé après trois ans, 30 000 € d’amortissements ont été cumulés et réintégrés. Ce montant pourra être déduit extra-comptablement au moment de la sortie de l’actif.
Les écritures comptables, pas à pas
Voici les comptes à mobiliser pour chaque événement.
| Événement | Compte débité | Compte crédité |
|---|---|---|
| Acquisition du droit au bail | 206 Droit au bail | 404 Fournisseurs d’immobilisations |
| Dotation annuelle aux amortissements | 68111 Dotations aux amortissements des immobilisations incorporelles | 2806 Amortissements du droit au bail |
| Constat d’une dépréciation | 68161 Dotations aux dépréciations des immobilisations incorporelles | 2906 Dépréciation du droit au bail |
Le compte 404 est utilisé lorsque le prix n’est pas réglé immédiatement. Les frais accessoires, comme les honoraires de rédaction d’acte, relèvent d’un traitement distinct qu’il faut vérifier au cas par cas.
Une photo de l’emplacement, pas un stock qui s’use
Pensez au droit au bail comme à une mousse qui s’installe sur une pierre : sa valeur ne s’use pas par frottement, elle se développe avec le temps tant que le terrain s’y prête. Un emplacement bien situé avec un loyer inférieur à celui du marché peut voir son droit au bail prendre de la valeur à mesure que les loyers voisins montent, alors même que l’amortissement le diminue chaque année dans les comptes. C’est l’écart entre une dépréciation comptable régulière et une valeur économique réelle. Avant de choisir d’amortir, comparez donc le loyer payé aux loyers actuels de la rue : cet écart explique souvent pourquoi on se limite à surveiller la valeur plutôt qu’à l’amortir.
Amortissement ou dépréciation : la différence qui compte
L’amortissement répartit le coût d’acquisition sur la durée d’utilisation, de manière planifiée. La dépréciation constate une perte de valeur durable et non prévisible : une baisse de fréquentation de la rue, un changement de réglementation ou une clause du bail devenue défavorable, par exemple. Elle se mesure en comparant la valeur comptable à la valeur probable de réalisation.
| Critère | Amortissement | Dépréciation |
|---|---|---|
| Nature | Étalement planifié du coût | Constat d’une perte de valeur durable |
| Caractère | Facultatif pour le droit au bail | Obligatoire si la baisse est avérée |
| Comptes | 68111 / 2806 | 68161 / 2906 |
| Traitement fiscal | Non déductible, réintégration annuelle | Déductible si la baisse est justifiée |
Pour que la dépréciation soit admise fiscalement, il faut pouvoir justifier la baisse : évaluation par comparaison, par le revenu ou par le coût, éléments sur l’emplacement, la durée restante du bail et l’état du local. Conservez ces pièces avec votre dossier de clôture.
Droit au bail, pas-de-porte, droit d’entrée : qui reçoit l’argent ?
La question à se poser en premier est celle du bénéficiaire du paiement. Une somme versée au locataire sortant correspond à l’acquisition d’un droit au bail. Une somme versée au bailleur à l’entrée dans les lieux s’appelle pas-de-porte ou droit d’entrée.
| Notion | Bénéficiaire | Traitement |
|---|---|---|
| Droit au bail | Locataire précédent | Immobilisation incorporelle, compte 206 |
| Pas-de-porte / droit d’entrée | Bailleur | Supplément de loyer ou élément incorporel selon sa nature |
Lorsque le pas-de-porte est un supplément de loyer, il est étalé en charges, par exemple au compte 6132. Lorsqu’il vient acquérir un élément incorporel nouveau, il est immobilisé. La qualification repose sur les circonstances propres à chaque dossier, et certaines sommes peuvent être mixtes. En cas de doute, faites valider le montage avant de le comptabiliser.
Cession : ce qui se passe pour l’amortissement et les formalités
À la cession, le droit au bail sort de l’actif. La plus-value ou moins-value se calcule par rapport à la valeur nette comptable, et les amortissements réintégrés les années précédentes sont déduits extra-comptablement, comme vu plus haut.
Sur le plan juridique, la cession isolée peut être soumise à l’accord du bailleur et doit lui être notifiée. En revanche, lorsqu’elle accompagne la vente du fonds de commerce, elle est moins encadrée (article L.145-16 du Code de commerce). Le cédant reste garant solidaire du cessionnaire pendant une durée limitée à trois ans. Pour les droits d’enregistrement, le barème indiqué est de 0 % jusqu’à 23 000 €, 3 % de 23 000 € à 200 000 € et 5 % au-delà. Dans certains périmètres, la commune dispose de deux mois pour exercer son droit de préemption, avec information par le Cerfa n°13644.
Avant toute acquisition ou cession, un avocat en droit commercial, un notaire ou un expert-comptable peut sécuriser l’évaluation, les clauses du bail et la qualification des sommes versées.
Articles qui pourraient vous intéresser :
 Tableau de remboursement mutuelle génération : comment le lire et bien l’utiliser
 Taxe foncière en bail commercial : ce que le bailleur peut refacturer, et à quelles conditions
 Réforme de la plus-value immobilière au Sénat : l’exonération après 30 ans pourrait disparaître
 Plus-value immobilière en 2026 : les 22 ans restent la règle, les 17 ans ne s’appliquent pas