Plus-value immobilière en 2026 : les 22 ans restent la règle, les 17 ans ne s’appliquent pas
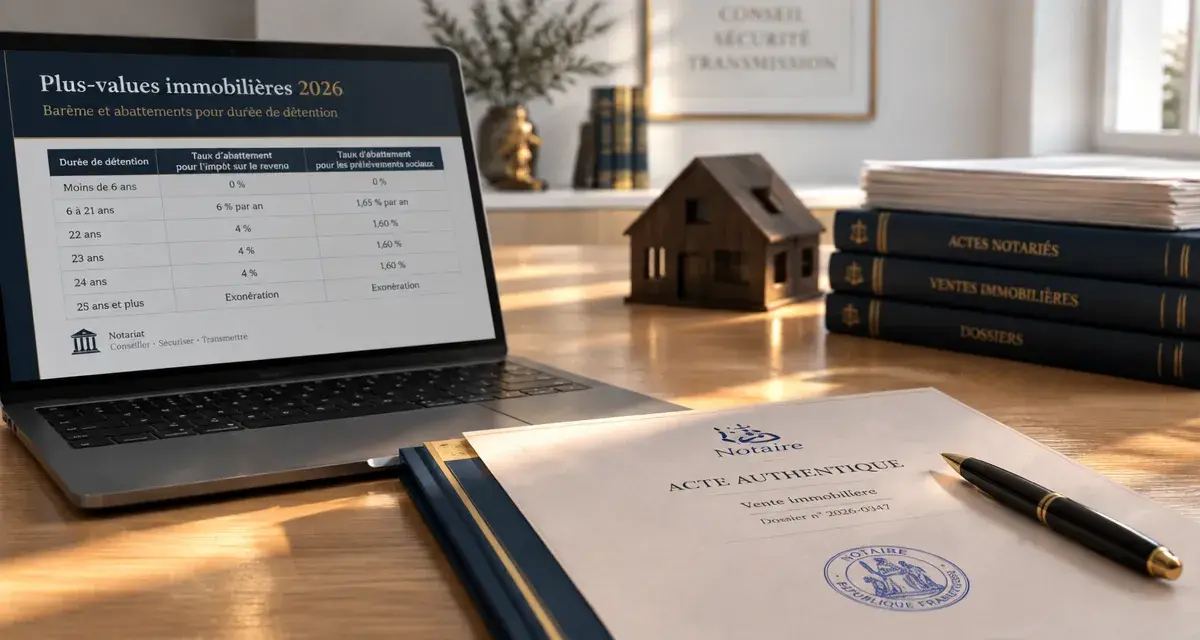
Le budget 2026 n’a pas ramené à 17 ans le délai d’exonération des plus-values immobilières. Pour une résidence secondaire, un bien locatif ou un logement vendu hors exonération, les règles restent fixées à 22 ans de détention pour l’impôt sur le revenu et à 30 ans pour les prélèvements sociaux. La confusion vient d’un amendement adopté en première lecture, mais absent du texte final.
Budget 2026 : distinguer une proposition votée d’une règle applicable
Une mesure fiscale ne devient pas applicable parce qu’elle a été annoncée, déposée ou adoptée en première lecture à l’Assemblée nationale. Entre le projet de loi de finances, les amendements, la navette parlementaire et la promulgation, le contenu du texte peut évoluer. C’est ce qui explique les informations contradictoires sur la plus-value immobilière en 2026.
| Mesure évoquée | Statut | Règle à retenir |
|---|---|---|
| Exonération totale après 17 ans | Amendement I-377 adopté en première lecture le 3 novembre 2025 | Mesure non retenue dans le texte final |
| Occupation de 5 ans pour la résidence principale | Condition envisagée | Condition non retenue |
| Prélèvements sociaux à 18,6 % | Hausse évoquée pour certains revenus du patrimoine | 17,2 % pour les plus-values immobilières des particuliers |
La loi de finances pour 2026, promulguée le 19 février 2026, n’a donc pas modifié le calendrier d’exonération applicable aux particuliers. Avant de décider une vente sur la base d’une annonce fiscale, vérifiez que la disposition figure dans la loi publiée, et non uniquement dans un amendement ou dans les débats parlementaires.
Les taux et abattements qui déterminent l’impôt à la revente
La plus-value immobilière n’est pas taxée sur le seul gain apparent entre l’achat et la vente. Après correction des prix et application des abattements liés à la durée de détention, elle supporte deux impositions distinctes : 19 % au titre de l’impôt sur le revenu et 17,2 % de prélèvements sociaux. Le taux facial global atteint donc 36,2 % avant abattements et éventuelle surtaxe.
Deux compteurs de détention, deux dates d’exonération
Pour l’impôt sur le revenu, l’abattement commence après cinq années pleines de détention. Il s’élève à 6 % par année de la 6e à la 21e année, puis à 4 % pour la 22e année révolue. L’exonération complète intervient donc après 22 ans.
Pour les prélèvements sociaux, l’abattement progresse plus lentement : 1,65 % par année de la 6e à la 21e année, 1,6 % pour la 22e année, puis 9 % par année au-delà. L’exonération totale n’intervient qu’après 30 ans. Attendre une année supplémentaire peut donc réduire l’impôt, mais pas dans les mêmes proportions pour les deux composantes.
La surtaxe au-delà de 50 000 €
Une surtaxe immobilière s’ajoute lorsque la plus-value imposable dépasse 50 000 €. Son taux est progressif, de 2 % à 6 %, et elle s’apprécie au niveau de chaque cédant. En indivision, le seuil doit donc être examiné selon la quote-part de plus-value revenant à chaque propriétaire. Cette règle peut modifier le net vendeur d’un bien fortement valorisé, même lorsque le taux global de 36,2 % a déjà été pris en compte.
Calculer une plus-value immobilière sans confondre gain brut et base taxable
Le calcul suit une logique simple, mais chaque poste doit être documenté. Il faut d’abord déterminer le prix de cession net des frais directement liés à la vente. Le prix d’acquisition corrigé est ensuite soustrait de ce montant, avant l’application des abattements liés à la durée de détention et, si nécessaire, de la surtaxe.
- Déterminer le prix de cession corrigé : prix de vente diminué des frais supportés par le vendeur, comme certains frais d’agence, les diagnostics ou les frais nécessaires à la cession.
- Reconstituer le prix d’acquisition : prix payé lors de l’achat, augmenté des frais d’acquisition réels ou du forfait de 7,5 %.
- Ajouter les travaux admis : factures de travaux éligibles ou, après cinq ans de détention, forfait de 15 % du prix d’acquisition.
- Obtenir la plus-value brute : prix de cession corrigé moins prix d’acquisition corrigé.
- Appliquer les abattements : séparément pour l’impôt sur le revenu et les prélèvements sociaux, puis calculer la surtaxe éventuelle.
Exemple : un bien acheté 125 000 € est revendu 260 000 € après 15 ans, avec 12 000 € de frais de cession. En utilisant le forfait de 7,5 % pour les frais d’acquisition et celui de 15 % pour les travaux, le coût d’acquisition corrigé atteint 153 125 €. La plus-value avant abattement s’élève à 94 875 €. Après application des abattements correspondants, l’impôt sur le revenu atteint 7 210 € et les prélèvements sociaux 13 626 €, soit 20 836 € au total, hors éventuelle surtaxe selon la base retenue.
La date exacte d’achat, celle de la signature de la vente, les justificatifs disponibles et le prix de marché influencent tous le résultat. Attendre douze mois peut procurer un abattement supplémentaire, mais une baisse du prix, un crédit encore coûteux ou une échéance patrimoniale peuvent annuler cet avantage. Le bon comparatif porte donc sur le net vendeur à plusieurs dates, et pas uniquement sur le taux d’imposition.
Résidence principale, LMNP et autres situations qui changent le résultat
L’exonération de la résidence principale reste une règle majeure
La vente de la résidence principale est en principe exonérée lorsque le logement constitue la résidence habituelle et effective du vendeur au moment de la cession. Le projet d’imposer une occupation minimale de cinq ans n’a pas été retenu. Cette exonération ne doit toutefois pas être confondue avec une simple domiciliation administrative ou une occupation temporaire.
En cas de déménagement avant la vente, la situation demande davantage de prudence. Il faut pouvoir démontrer que le bien était la résidence principale avant le départ et que la vente intervient dans un délai normal, sans mise en location ni changement d’usage incompatible avec l’exonération. Les justificatifs d’occupation, les factures d’énergie, l’assurance habitation et les documents de déménagement peuvent être utiles.
LMNP : les amortissements pèsent sur la revente
Pour le loueur en meublé non professionnel, la revente exige une attention particulière : les amortissements déduits dans le cadre du régime réel sont réintégrés dans le calcul de la plus-value. Un bien qui a procuré une économie fiscale annuelle pendant sa location peut donc générer une base taxable plus élevée lors de la cession. Avant de fixer un prix net vendeur cible, récupérez les tableaux d’amortissement et la comptabilité du bien.
La cession d’un bien détenu en location nue, d’une résidence secondaire ou d’un logement meublé ne repose pas automatiquement sur les mêmes calculs. La durée de détention, le régime locatif, les travaux réellement justifiés et la perspective de réemploi du capital doivent être examinés ensemble.
Vendre maintenant ou attendre : la méthode de décision utile
Il n’existe pas de date universelle pour vendre. Attendre peut être intéressant lorsqu’une année supplémentaire fait franchir un palier d’abattement, rapproche de l’exonération après 22 ou 30 ans, ou permet de réunir des justificatifs de travaux manquants. À l’inverse, différer une vente dans l’espoir d’une réforme à 17 ans revient à fonder une décision patrimoniale sur une mesure qui n’est pas applicable.
- Comparez le net vendeur à la date de vente envisagée et après une année de détention supplémentaire.
- Intégrez les frais de crédit, les charges, la fiscalité locative et les travaux à financer pendant l’attente.
- Vérifiez le risque de surtaxe si la plus-value taxable dépasse 50 000 €.
- Conservez l’acte d’achat, les frais d’acquisition, les factures de travaux, les frais de vente et, en LMNP, les tableaux d’amortissement.
- Faites valider le calcul par le notaire chargé de la vente, qui établit en pratique la déclaration et prélève l’impôt lors de la signature.
Pour le budget 2026 et la plus-value immobilière, la ligne de conduite est claire : fondez votre stratégie sur les règles de 22 ans pour l’impôt sur le revenu et de 30 ans pour les prélèvements sociaux, puis simulez votre situation réelle. Le prix de marché, la qualité des justificatifs et votre horizon patrimonial comptent souvent davantage qu’une réforme seulement envisagée.
- Plus-value immobilière en 2026 : les 22 ans restent la règle, les 17 ans ne s’appliquent pas - 19 octobre 2026
- Obtenir un prêt professionnel rapidement : pourquoi une réponse rapide ne garantit pas le déblocage des fonds - 18 octobre 2026
- Local commercial à Toulouse : comparez loyer, visibilité et stationnement avant de signer - 17 octobre 2026
Articles qui pourraient vous intéresser :
 Souscrire à une assurance vie : étapes clés, pièges et bonnes pratiques
 Taxe foncière en bail commercial : ce que le bailleur peut refacturer, et à quelles conditions
 Réforme de la plus-value immobilière au Sénat : l’exonération après 30 ans pourrait disparaître
 La TVA sur le loyer commercial dépend du local, du bailleur et du locataire