Obtenir un prêt professionnel rapidement : pourquoi une réponse rapide ne garantit pas le déblocage des fonds
Comprendre les trois délais avant de compter sur les fonds
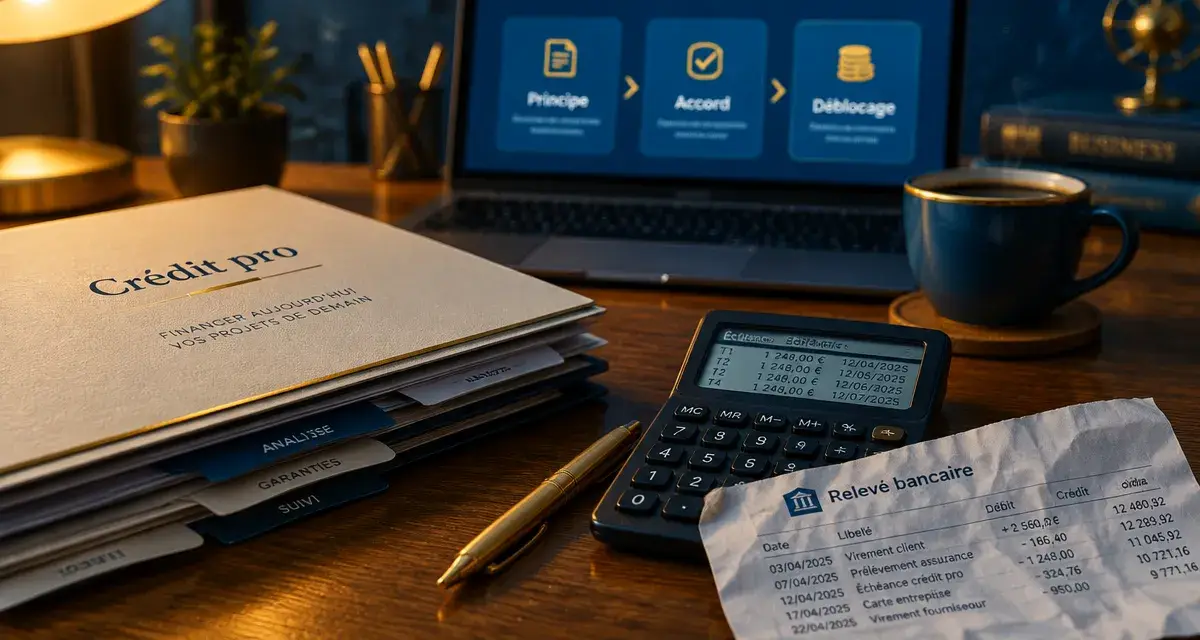
Dans une demande de crédit professionnel, plusieurs étapes sont souvent confondues. Une réponse rapide ne signifie pas que l’argent est déjà disponible sur le compte de l’entreprise. Faire la différence entre la réponse de principe, l’accord définitif et le déblocage évite de prendre trop tôt un engagement auprès d’un fournisseur ou d’un prestataire.
Réponse de principe, accord définitif et déblocage
La réponse de principe est une première orientation obtenue à partir des informations saisies, comme l’identité, le montant demandé, la durée, l’activité et la situation financière. Elle reste conditionnelle. L’organisme prêteur peut demander des pièces complémentaires ou revoir sa décision après l’analyse complète du dossier.
L’accord définitif intervient lorsque les justificatifs, les informations financières et les garanties éventuelles ont été examinés et validés. Le déblocage des fonds vient ensuite, après la signature de l’offre et l’accomplissement des formalités prévues au contrat. Certaines offres digitales annoncent une réponse définitive sous 24 heures ouvrées. Ce délai ne doit pas être assimilé automatiquement au versement des fonds : il faut encore tenir compte de la signature, des éventuelles formalités et des conditions prévues par l’offre.
L’erreur qui ralentit réellement le financement
L’erreur la plus fréquente consiste à demander une somme sans expliquer précisément son utilisation ni montrer comment elle sera remboursée. Un besoin de 15 000 euros pour acheter du stock ne s’analyse pas comme le financement d’un véhicule ou une avance destinée à couvrir un décalage d’encaissement. Plus le lien entre le montant, l’usage et les flux futurs est clair, moins le prêteur a besoin de revenir vers vous.
Le dossier doit donc présenter un besoin identifiable, une durée cohérente et une capacité de remboursement réaliste. Cette préparation est utile aussi bien pour une demande auprès d’une banque que pour une simulation ou un dépôt de dossier en ligne.
Choisir le financement qui correspond à l’urgence
Le prêt professionnel classique n’est pas toujours la voie la plus rapide. Le bon produit est celui dont la durée et les modalités correspondent à la vie utile du bien ou à la durée du besoin de trésorerie. Un financement de court terme ne répond pas au même problème qu’un investissement durable.
| Solution | Besoin adapté | Point de vigilance |
|---|---|---|
| Crédit professionnel classique | Matériel, véhicule, développement, investissement durable | Dossier financier et garanties souvent plus détaillés |
| Prêt de campagne | Constitution de stock ou charges avant une période saisonnière | Le calendrier des ventes doit être cohérent avec le remboursement |
| Microcrédit professionnel | Création, petite activité ou accès difficile au crédit bancaire | Montant limité et accompagnement souvent nécessaire |
| Leasing ou crédit-bail | Équipement, véhicule, matériel informatique | Comparer le coût global et les conditions de fin de contrat |
| Facilité de caisse ou découvert autorisé | Décalage ponctuel entre facturation et encaissement | Solution de courte durée, à ne pas transformer en financement permanent |
Le microcrédit pour les petites structures et les créateurs
Le microcrédit professionnel peut convenir à une micro-entreprise, à un artisan, à un créateur ou à un repreneur qui ne réunit pas toutes les conditions du crédit classique. Les conditions présentées pour ce type de financement évoquent un montant pouvant atteindre 10 000 euros, une entreprise de moins de 5 ans, une durée de remboursement de 36 à 48 mois et un taux d’intérêt d’au moins 5 %. Selon les situations, un garant peut couvrir au minimum 50 % du montant accordé.
L’ADIE, créée en 1989, est un acteur connu de cet accompagnement. Elle aurait contribué à financer plus de 160 000 projets d’entreprise depuis sa création. France Active et Initiative France peuvent aussi orienter les porteurs de projet, notamment lorsque l’objectif est de consolider le plan de financement plutôt que d’obtenir uniquement une réponse immédiate.
Penser au besoin comme à une couche de financement
Une entreprise n’a pas intérêt à recouvrir une difficulté structurelle par une couche de crédit à court terme. Si les encaissements arrivent régulièrement trop tard, il faut distinguer le pic ponctuel de besoin en fonds de roulement d’un modèle économique déséquilibré. Une facilité de caisse peut absorber quelques jours de décalage. Elle ne doit pas financer durablement des charges fixes.
Ce diagnostic améliore la crédibilité du dossier et évite d’empiler mensualités, agios et échéances sur une trésorerie déjà fragile. Le financement doit répondre à la cause du besoin, pas seulement repousser la difficulté de quelques semaines.
Préparer un dossier qui passe à l’analyse sans aller-retour
Un dossier complet ne garantit pas l’accord, mais il réduit les demandes de précisions qui ralentissent l’instruction. Les banques et les organismes examinent la solvabilité de l’entreprise, mais aussi la capacité du dirigeant à expliquer ses chiffres, son activité et son projet.
Les pièces à réunir avant la demande
- les justificatifs d’identité et les documents d’immatriculation de l’entreprise ;
- les relevés bancaires professionnels récents et un état de la trésorerie disponible ;
- les derniers éléments comptables disponibles pour une activité existante ;
- un prévisionnel d’activité et un plan de trésorerie pour une création ou une entreprise récente ;
- les devis, bons de commande ou factures pro forma liés à l’investissement ;
- la liste des emprunts en cours, des échéances et des garanties déjà données.
Un dossier numérique bien organisé accélère aussi les échanges : un document par fichier, des dates lisibles et aucune version contradictoire. Avant l’envoi, vérifiez que le montant demandé est identique dans le formulaire, le prévisionnel et les devis. Une incohérence, même mineure, peut entraîner une demande de clarification et retarder l’analyse.
Ce que le prêteur cherche à vérifier
L’analyse porte notamment sur les revenus, les charges fixes, l’ancienneté, le capital social, l’endettement et la trésorerie. Le prêteur évalue surtout la capacité de remboursement : la mensualité doit pouvoir être absorbée même si l’activité connaît un mois moins favorable.
Une caution personnelle, une garantie sur un bien ou une assurance emprunteur peuvent être demandées. Ces protections réduisent le risque du prêteur, mais elles engagent le dirigeant. Il faut donc mesurer leurs conséquences avant de signer, en particulier lorsque la trésorerie de l’entreprise reste limitée.
Comparer le coût réel, pas seulement la promesse de rapidité
Une simulation de prêt en ligne est utile pour évaluer plusieurs durées et mensualités. Elle ne remplace toutefois pas la lecture attentive de l’offre. Pour comparer deux financements, utilisez les mêmes hypothèses de montant et de durée. La comparaison sera ainsi plus pertinente.
Les critères à mettre côte à côte
- le TAEG, qui permet d’apprécier le coût annuel effectif global ;
- le montant total dû, les mensualités et la durée de remboursement ;
- les frais de dossier, le coût d’une assurance éventuelle et les garanties demandées ;
- les conditions de remboursement anticipé ;
- le délai estimé entre l’accord, la signature et le déblocage ;
- les conséquences d’un retard de paiement.
Un financement plus court réduit souvent le coût total, mais augmente la mensualité et peut fragiliser la trésorerie. À l’inverse, une durée longue apporte de l’air à court terme tout en augmentant généralement le coût global. La meilleure solution n’est donc pas automatiquement celle qui affiche le taux le plus bas. C’est celle que l’entreprise peut rembourser sans mettre en danger son exploitation.
La rapidité doit aussi être comparée au niveau de protection et aux conditions du contrat. Une offre qui permet d’obtenir une réponse vite peut devenir inadaptée si ses frais, ses garanties ou ses échéances pèsent trop lourd sur les flux de l’entreprise.
Accélérer la démarche sans multiplier les risques
Commencez par définir un montant réaliste, rassemblez les pièces, puis réalisez plusieurs simulations. Vous pouvez solliciter une banque, une plateforme de financement ou un organisme de microcrédit. Les chambres de commerce, les chambres de métiers, un expert-comptable ou un courtier peuvent aussi aider à clarifier le besoin et à présenter le dossier.
Présenter le même dossier cohérent à plusieurs interlocuteurs permet de comparer les conditions sans improviser à chaque demande. Cela facilite aussi la lecture des différences entre le taux, les frais, les garanties, la durée et le délai de déblocage.
En cas de refus, demandez quels éléments ont pesé : niveau de trésorerie, apport insuffisant, garantie, ancienneté ou capacité de remboursement. Un refus n’impose pas de souscrire immédiatement une offre plus chère. Il peut révéler qu’un microcrédit, un leasing, un crédit-bail ou un accompagnement par France Active et Initiative France serait plus adapté.
Pour obtenir un prêt professionnel rapidement, la méthode reste simple : un besoin bien qualifié, un dossier complet, une comparaison rigoureuse et un engagement de remboursement soutenable. La rapidité ne se mesure pas seulement au délai de réponse. Elle dépend aussi de la capacité à éviter les allers-retours et à choisir un financement réellement adapté à l’activité.

- Obtenir un prêt professionnel rapidement : pourquoi une réponse rapide ne garantit pas le déblocage des fonds - 18 octobre 2026
- Local commercial à Toulouse : comparez loyer, visibilité et stationnement avant de signer - 17 octobre 2026
- Crédit immobilier : les clés d’un dossier solide pour convaincre la banque - 16 octobre 2026