Réforme de la plus-value immobilière au Sénat : l’exonération après 30 ans pourrait disparaître
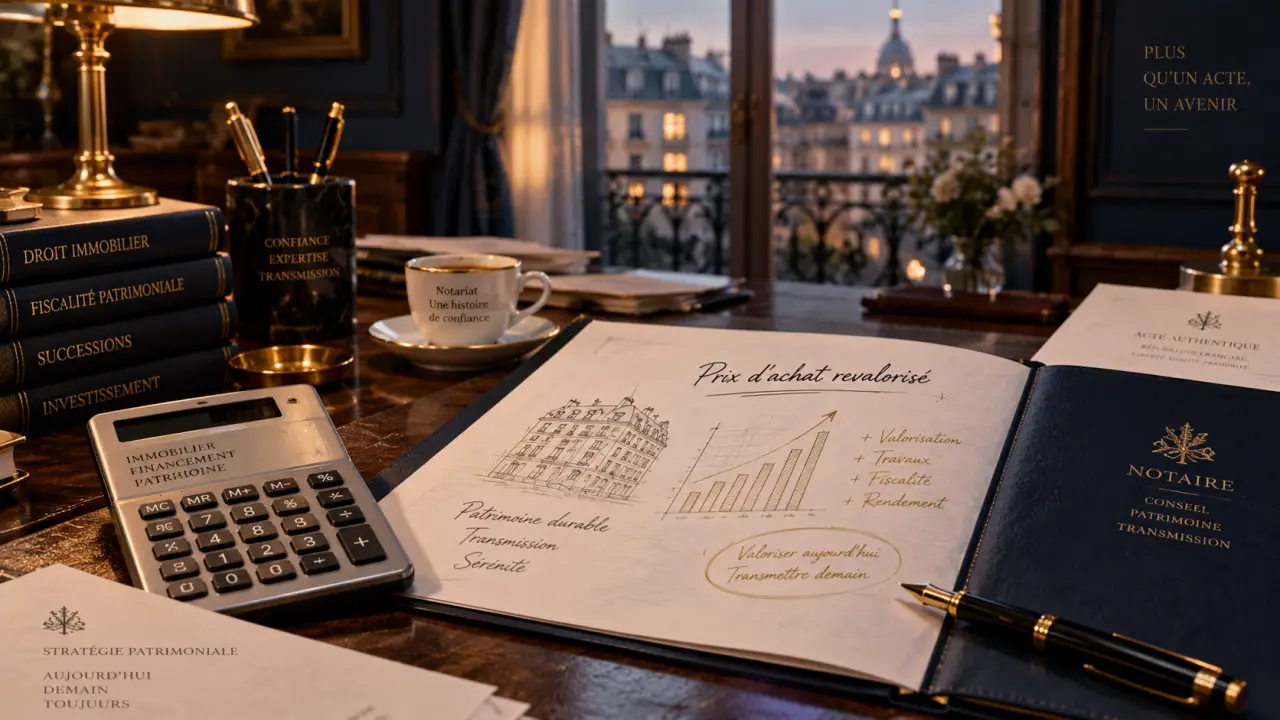
La réforme de la plus-value immobilière examinée par le Sénat dans le cadre du projet de loi de finances pour 2026 pourrait modifier la taxation des ventes de résidences secondaires, logements locatifs, biens vacants et terrains. Le projet prévoit de remplacer les abattements liés à la durée de détention par une revalorisation du prix d’achat tenant compte de l’inflation. À ce stade, le régime actuel reste applicable : le texte doit encore suivre la procédure législative avant une éventuelle entrée en vigueur.
Ce que le Sénat envisage de changer dans la plus-value immobilière
La réforme de la plus-value immobilière votée au Sénat repose sur une nouvelle logique : mieux distinguer la hausse nominale d’un bien de l’enrichissement réel du propriétaire. Aujourd’hui, le calcul repose sur des abattements progressifs accordés en fonction de la durée de détention. Le dispositif discuté remplacerait cette méthode par un coefficient d’érosion monétaire appliqué au prix d’acquisition.
Quiz : Réforme de la plus-value immobilière
Le texte prévoit aussi une baisse des taux de droit commun pour les cessions réalisées après deux ans de détention, tout en conservant un taux plus élevé pour les reventes rapides. L’objectif affiché est de limiter la conservation d’un bien uniquement pour atteindre l’exonération fiscale et de décourager les opérations spéculatives à très court terme.
| Élément | Régime actuel | Dispositif envisagé |
|---|---|---|
| Base de calcul | Plus-value avec abattements selon la durée de détention | Prix d’achat revalorisé pour tenir compte de l’érosion monétaire |
| Impôt sur le revenu | 19 % avant abattements | 9 % envisagés après deux ans |
| Prélèvements sociaux | 17,2 % avant abattements | 6 % envisagés après deux ans |
| Exonération liée au temps | 22 ans pour l’impôt, 30 ans pour les prélèvements sociaux | Suppression envisagée |
| Vente avant deux ans | Taxation de droit commun, sans abattement significatif | Taux global d’environ 30 % envisagé |
Du système des abattements au prix d’achat revalorisé
Le fonctionnement actuel récompense la détention longue
Dans le régime actuel, la plus-value imposable correspond en principe à la différence entre le prix de vente et le prix d’acquisition. Certains frais et travaux peuvent être pris en compte lorsqu’ils respectent les conditions prévues. Des abattements s’appliquent ensuite selon la durée de détention. L’exonération totale d’impôt sur le revenu est acquise après 22 ans, tandis que les prélèvements sociaux sont totalement exonérés après 30 ans.
Ces deux échéances peuvent inciter un propriétaire à repousser une vente. Il peut ainsi attendre quelques années supplémentaires pour bénéficier d’une exonération plus favorable, même lorsque son projet patrimonial ou familial justifierait une cession plus précoce. Le système actuel ne corrige pas directement la perte de pouvoir d’achat de la monnaie : un euro investi il y a quinze ou vingt ans ne vaut pas la même chose aujourd’hui.
Le coefficient d’érosion monétaire changerait l’assiette taxable
Dans le scénario voté par le Sénat, le prix d’acquisition serait revalorisé selon l’inflation, avec une référence à un indice des prix à la consommation. La plus-value serait donc calculée en comparant le prix de vente avec un prix d’achat corrigé, puis en appliquant les taux prévus. Le coefficient exact et son indice de référence devront toutefois être précisés dans le texte définitif.
Le calcul ne dépendrait donc plus principalement du franchissement des seuils de 22 ou 30 ans. Il tiendrait davantage compte du gain réel réalisé sur le bien. Un logement acheté depuis longtemps peut afficher une forte hausse en euros sans avoir procuré un enrichissement équivalent une fois l’inflation déduite. À l’inverse, dans une zone où les prix ont progressé bien plus vite que l’inflation, la base taxable resterait élevée. L’année d’achat, l’évolution du marché local et l’érosion du pouvoir d’achat deviendraient ainsi déterminantes.
Quels vendeurs pourraient gagner ou perdre avec la réforme ?
Les conséquences dépendraient du type de bien, de sa date d’acquisition et de l’évolution de son prix. Il serait donc imprudent de présenter la réforme comme une baisse ou une hausse générale de l’impôt.
- Les propriétaires depuis moins de deux ans seraient les plus exposés. Un taux global d’environ 30 % est envisagé pour les cessions rapides. Le projet conserverait ainsi une fiscalité dissuasive sur ces opérations.
- Les vendeurs après deux à quinze ans pourraient profiter de la combinaison entre la revalorisation du prix d’achat et un taux global envisagé de 15 %. L’avantage dépendrait de l’inflation cumulée et de la hausse effective du bien.
- Les détenteurs de très longue date pourraient perdre le bénéfice du régime actuel. Une détention de plus de 30 ans entraîne aujourd’hui une exonération complète, qui disparaîtrait si le nouveau système était adopté sans aménagement.
- Les bailleurs, propriétaires de résidences secondaires et détenteurs de terrains seraient particulièrement concernés, car ces biens relèvent généralement du régime des plus-values immobilières des particuliers lors de leur vente.
Un bien acheté 100 000 euros et revendu 160 000 euros génère une plus-value brute de 60 000 euros. Si l’inflation conduit à revaloriser le prix d’acquisition à 125 000 euros, la plus-value corrigée tomberait à 35 000 euros. Cet exemple montre l’effet possible du mécanisme, sans remplacer un calcul complet. Celui-ci doit aussi tenir compte des frais d’acquisition, des travaux admis et des règles propres à la situation du vendeur.
Résidence principale, surtaxe et situations à vérifier
L’exonération de la résidence principale serait maintenue dans le dispositif présenté. La vente du logement occupé comme résidence principale ne serait donc pas soumise à l’impôt sur la plus-value, quelle que soit la durée de détention, sous réserve de respecter les conditions habituelles d’occupation et de cession.
La situation est différente pour les autres biens. Une résidence secondaire, un logement loué, un logement vacant ou un terrain constructible peuvent entrer dans le champ de la réforme. Les biens reçus par succession ou donation, détenus en indivision, en usufruit ou par l’intermédiaire d’une SCI nécessitent une analyse distincte. Le prix retenu, la date de référence et la qualité du vendeur peuvent modifier le calcul.
La surtaxe qui s’applique aujourd’hui à certaines plus-values immobilières élevées, à partir de 50 000 euros, fait également partie des éléments évoqués dans les débats. Une éventuelle suppression, avec des taux actuellement évoqués de 2 % à 6 %, ne peut pas être considérée comme acquise avant la version finale de la loi. Les frais de notaire, commissions et travaux ne disparaîtraient pas non plus : ils resteraient à examiner pour déterminer correctement la plus-value avant impôt.
Calendrier parlementaire : faut-il vendre avant le 1er janvier 2027 ?
L’application du nouveau régime est envisagée pour les cessions réalisées à compter du 1er janvier 2027. Cette échéance dépend toutefois de l’adoption définitive de la loi de finances. Après le vote du Sénat, le texte doit poursuivre son parcours entre les chambres. Il peut encore être modifié, faire l’objet d’un accord en commission mixte paritaire ou voir certaines mesures abandonnées.
Vendre uniquement pour anticiper la réforme comporte donc un risque. Le prix de marché, la capacité de financement de l’acheteur, la fiscalité applicable, le coût d’un nouveau logement et la situation personnelle du propriétaire entrent aussi dans la décision. Tant que la loi n’est pas promulguée et que les règles d’application ne sont pas connues, il est préférable de comparer une estimation fondée sur le régime actuel avec un scénario indicatif intégrant le coefficient d’érosion monétaire et les taux envisagés.
La réforme de la plus-value immobilière portée par le Sénat changerait la méthode de calcul : la durée de détention pèserait moins, tandis que l’inflation et la valeur réelle du gain prendraient davantage de place. Les aménagements extérieurs valorisants peuvent aussi soutenir la valeur du bien. Le texte reste néanmoins provisoire. Jusqu’à la fin de la navette parlementaire, les exonérations actuelles après 22 ans et 30 ans, ainsi que les taux de 19 % et 17,2 % avant abattements, restent les références applicables.

Articles qui pourraient vous intéresser :
 Tableau de remboursement mutuelle génération : comment le lire et bien l’utiliser
 Taxe foncière en bail commercial : ce que le bailleur peut refacturer, et à quelles conditions
 SCI à l’IS, SARL, SAS : quel statut sécurise l’usufruit de parts de SCPI ?
 Surtaxe sur la plus-value immobilière : le seuil de 50 000 € et son impact sur le net vendeur