Amendement plus-value immobilière : et si vendre avant cinq ans faisait perdre l’exonération ?
Vendre sa résidence principale sans payer d’impôt sur la plus-value : ce principe, considéré comme acquis, a été remis en question par un amendement au projet de loi de finances pour 2026. Le texte, référencé I-CF1426, imposerait une durée minimale d’occupation avant la vente. Il n’est pas une loi, et il ne faut pas le confondre avec une autre mesure qui vise les résidences secondaires. Voici ce qu’il change, ce qu’il ne change pas, et ce qu’il faut vérifier avant de signer un compromis.
Le droit actuel : une exonération totale, sans durée minimale
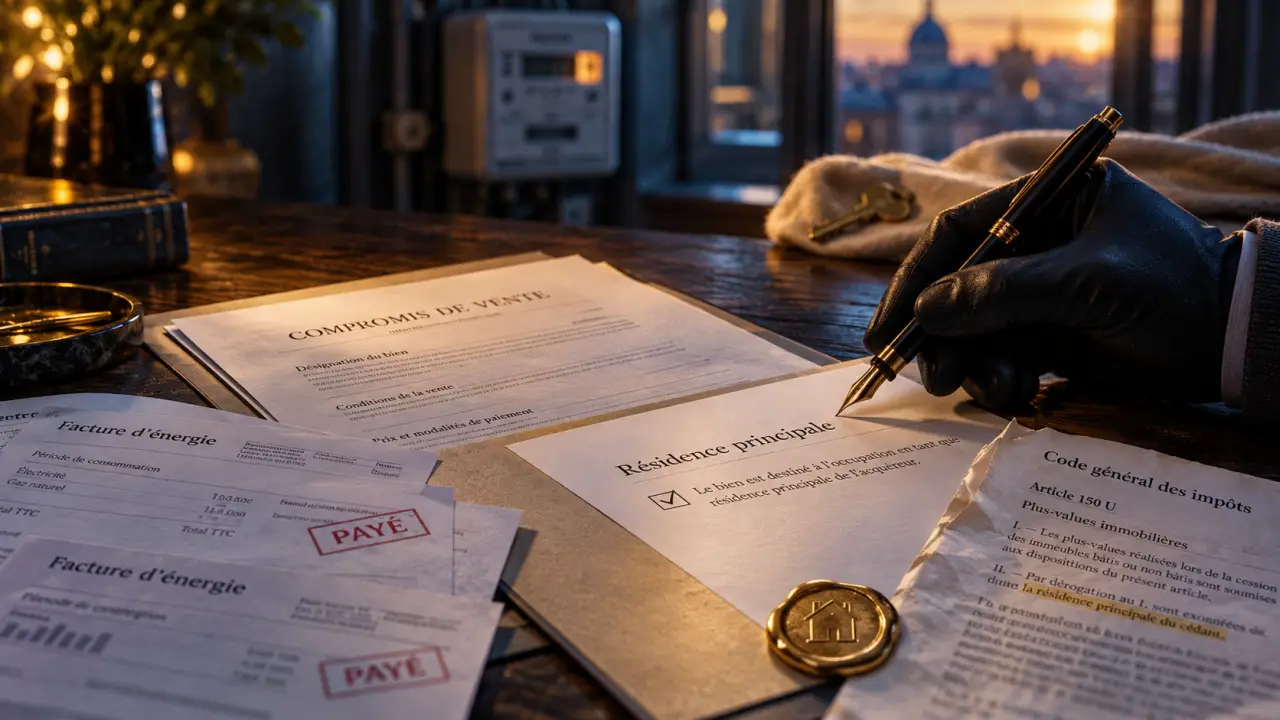
Aujourd’hui, la plus-value réalisée lors de la vente de la résidence principale est exonérée d’impôt sur le revenu et de prélèvements sociaux. La règle figure à l’article 150 U, II-1° du Code général des impôts. Elle s’applique au logement et à ses dépendances, à condition que le vendeur l’habite de manière habituelle et effective.
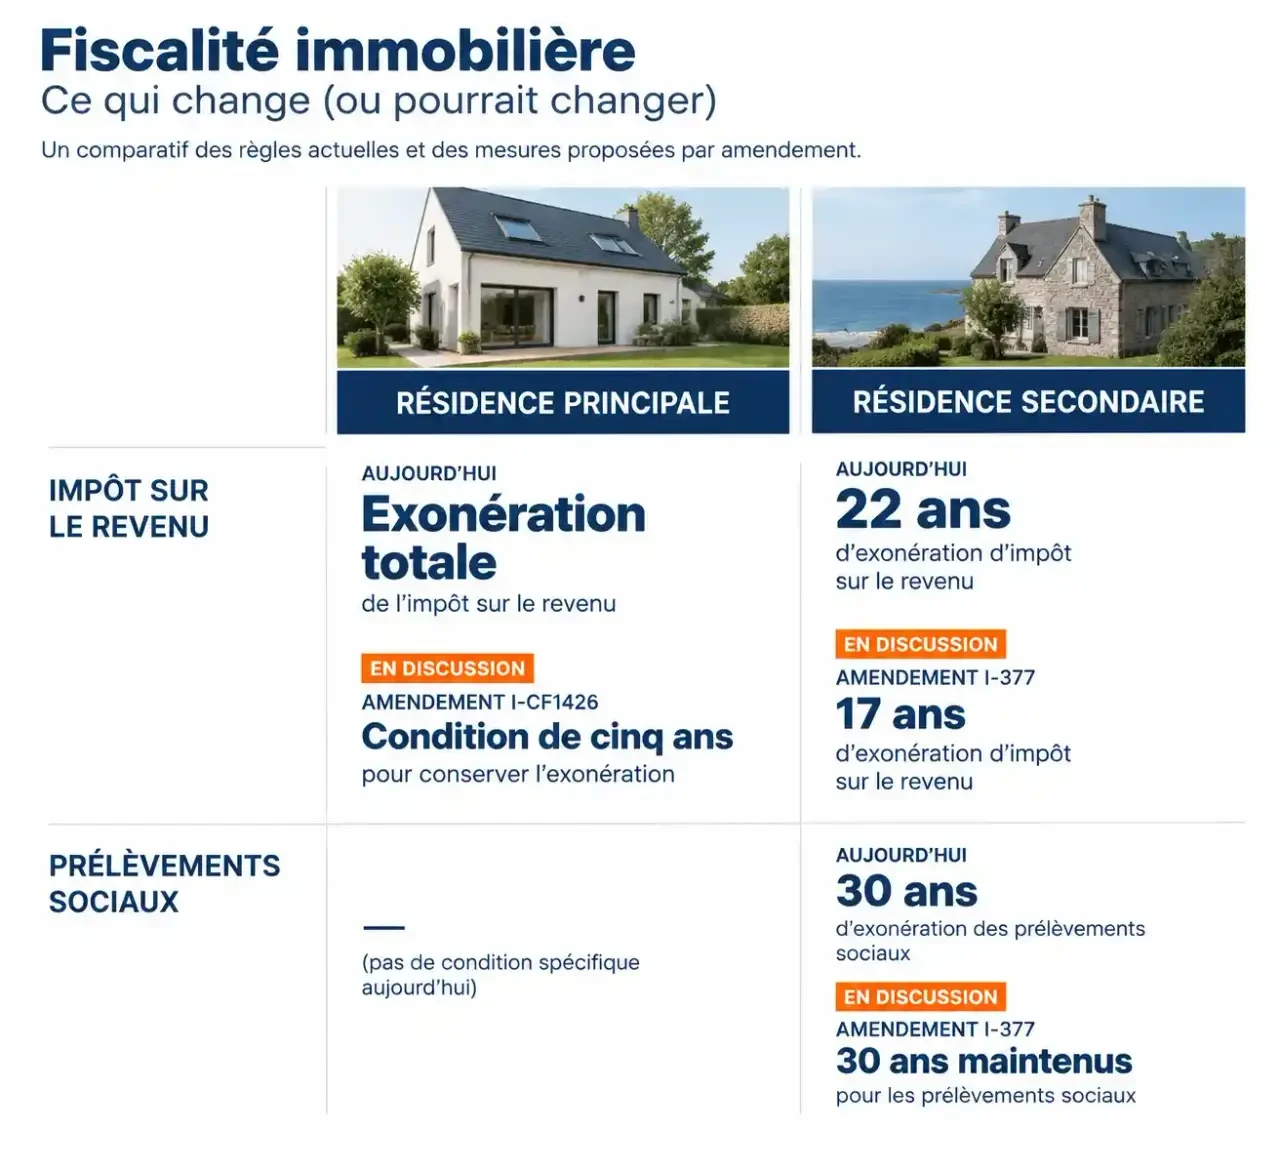
Le point décisif, pour comprendre l’amendement, est que le droit actuel ne fixe aucune durée minimale de détention. Un propriétaire qui occupe son logement pendant dix-huit mois puis le revend avec un gain reste intégralement exonéré, dès lors que l’occupation était réelle. C’est précisément cette souplesse que le texte cherche à encadrer.
Ce que prévoit l’amendement I-CF1426
La condition des cinq années d’occupation
L’amendement conditionnerait l’exonération à une occupation du bien comme résidence principale pendant les cinq années précédant la cession. Sa logique est de viser ce que ses défenseurs appellent les « culbutes spéculatives » : l’achat d’un bien, son occupation brève et sa revente rapide avec un gain, sans impôt. Il ne vise pas la fraude pure, où le logement n’est jamais habité, mais les occupations réelles et courtes.
Le texte a été adopté en commission des finances le 22 octobre. Le gouvernement a, de son côté, exprimé des réserves sur la mesure, notamment sur ses effets pour les ménages dont la situation évolue.
Les exceptions envisagées
Le dispositif ne s’appliquerait pas sans nuance. Deux familles d’exceptions sont mentionnées :
- Les motifs impérieux d’ordre familial, médical ou professionnel, qui expliqueraient une vente avant le terme des cinq ans ;
- L’acquisition d’une autre résidence principale, afin de ne pas pénaliser le parcours résidentiel d’un ménage qui change simplement de logement.
Ces exceptions sont le cœur du débat. Un divorce, une mutation, un décès ou une invalidité relèveraient a priori des motifs impérieux, mais la liste précise et les justificatifs attendus dépendront de la rédaction finale, si le texte est adopté.
Des exemples pour se repérer
À titre d’illustration, et sous réserve du texte définitif : un vendeur qui cède son logement après trois ans pour racheter une autre résidence principale resterait dans le cadre de l’exception. À l’inverse, celui qui vend après trois ans sans motif particulier et sans rachat perdrait l’exonération sur la plus-value. Après cinq ans ou plus d’occupation, la condition serait remplie et rien ne changerait par rapport à aujourd’hui.
Un amendement adopté en commission n’est pas une loi
C’est la confusion la plus fréquente. L’adoption en commission des finances n’est qu’une première étape. Pour entrer en vigueur, la mesure doit encore franchir plusieurs stades :
- l’examen en séance publique à l’Assemblée nationale ;
- l’examen par le Sénat ;
- le cas échéant, la commission mixte paritaire (CMP) ;
- la promulgation de la loi de finances.
À chaque étape, le texte peut être modifié, durci, assoupli ou supprimé. Tant que la loi de finances n’est pas promulguée, l’exonération totale de la résidence principale reste le droit applicable. Avant toute décision de vente, il est prudent de consulter l’article 150 U sur Légifrance, la doctrine du BOFiP et le texte de l’amendement sur le site de l’Assemblée nationale. Les questions de date d’entrée en vigueur et de sort des compromis déjà signés ne seront tranchées que par le texte final.
Résidence principale ou résidence secondaire : ne pas mélanger les deux réformes
Un autre amendement, I-377, porte sur l’article 150 VC du CGI et concerne les résidences secondaires. Adopté en séance publique le 3 novembre, il réduirait de 22 à 17 ans le délai d’exonération d’impôt sur le revenu. Le délai de 30 ans pour les prélèvements sociaux serait maintenu. Son objectif est de fluidifier le marché, alors que l’amendement I-CF1426 poursuit un objectif anti-spéculatif.
| Situation | Régime actuel | Ce qui est proposé |
|---|---|---|
| Résidence principale | Exonération totale, sans durée minimale | Exonération sous condition de cinq ans d’occupation, avec exceptions (I-CF1426, en discussion) |
| Résidence secondaire | Abattements progressifs, exonération d’impôt sur le revenu après 22 ans et de prélèvements sociaux après 30 ans | Exonération d’impôt sur le revenu ramenée à 17 ans, 30 ans maintenus pour les prélèvements sociaux (I-377) |
| Bien locatif | Mêmes abattements pour durée de détention que la résidence secondaire | Non visé par l’amendement sur la résidence principale |
Les deux mesures n’ont donc pas la même nature : l’une durcit une exonération, l’autre l’accélère pour un autre type de bien. Un propriétaire doit d’abord identifier la catégorie de son logement avant de se demander laquelle le concerne.
Prouver son occupation : le contrôle fiscal et la trame des justificatifs
L’administration contrôle déjà la réalité de la résidence principale, notamment pour repérer les « fausses » résidences principales. Elle peut croiser des informations de consommation d’énergie, d’assurance, d’accès internet et de taxe d’habitation. Ce rapprochement relève de ce que l’on appelle le data-mining fiscal.
Voici l’angle auquel on pense peu : une occupation laisse des traces comme un tissu laisse ses fils. Chaque contrat, chaque facture, chaque abonnement est un brin ; c’est leur continuité dans le temps qui forme une trame solide. Avec une condition de cinq ans, la preuve ne porterait plus seulement sur « j’habitais ici au moment de la vente », mais sur la régularité de la trame sur toute la période. Un trou de plusieurs mois, un abonnement résilié ou une facture au nom d’un autre occupant pourraient alors fragiliser le dossier. Conserver ses justificatifs année après année, plutôt que de les rassembler dans l’urgence au moment de vendre, devient un réflexe utile quel que soit le sort du texte.
Avant une vente, quelques vérifications simples s’imposent :
- calculer la durée d’occupation réelle du logement et noter les périodes d’absence ;
- regrouper factures d’énergie, contrats d’assurance et avis d’imposition ;
- identifier si la vente répond à un motif familial, médical ou professionnel, ou s’accompagne d’un rachat de résidence principale ;
- vérifier le statut du texte avant de fixer la date de signature.
Si le calendrier de la vente est flexible, l’enjeu fiscal justifie de suivre l’avancement de la loi de finances. Si la situation est plus complexe, un notaire ou un avocat fiscaliste pourra confirmer le régime applicable au cas par cas.
- Amendement plus-value immobilière : et si vendre avant cinq ans faisait perdre l’exonération ? - 31 octobre 2026
- Aide à l’implantation d’entreprise en Hauts-de-France : 20 emplois, 3 ans et une demande à déposer avant tout démarrage - 30 octobre 2026
- Coworking : un bureau partagé, mais pas forcément un travail en commun - 29 octobre 2026