Gestion des actifs : choisir une stratégie sans perdre de vue les risques et les frais
La gestion des actifs consiste à sélectionner et à suivre des investissements pour atteindre un objectif financier, en respectant un niveau de risque défini. Actions, obligations, immobilier ou placements monétaires composent ainsi un portefeuille adapté aux besoins de son détenteur. Le rôle du gestionnaire n’est pas de promettre un rendement, mais d’organiser les choix, de maîtriser les expositions et d’expliquer les résultats.
Du besoin de l’investisseur au portefeuille : qui décide de quoi ?
Dans son sens financier, la gestion d’actifs, ou asset management, désigne la gestion de capitaux pour le compte de clients. Elle concerne les particuliers, mais aussi les entreprises, les banques, les assurances et les investisseurs institutionnels. Les objectifs diffèrent : préparer un projet, rechercher des revenus, valoriser une épargne ou couvrir des engagements futurs.
Le point de départ reste le même : préciser l’horizon d’investissement, les besoins de liquidité et la capacité à supporter des pertes. Une somme nécessaire prochainement ne se gère pas comme un capital mobilisable sur une longue période. La tolérance psychologique aux baisses doit également être distinguée de la capacité financière à les absorber.
Gestion sous mandat et gestion collective : deux cadres distincts
Avec une gestion sous mandat, le client délègue les décisions d’investissement dans les limites d’un contrat. En gestion collective, il achète des parts d’un fonds dont la stratégie est commune aux porteurs. Le choix des titres revient alors au gestionnaire du fonds, sans personnalisation individuelle de chaque portefeuille.
La société de gestion organise les moyens humains, les contrôles et les processus. Le gestionnaire analyse les placements, construit les positions et réalise les arbitrages. Confier ces tâches à un professionnel ne supprime toutefois ni les risques de marché ni la nécessité de comprendre la stratégie retenue.
Construire une allocation avant de sélectionner les placements
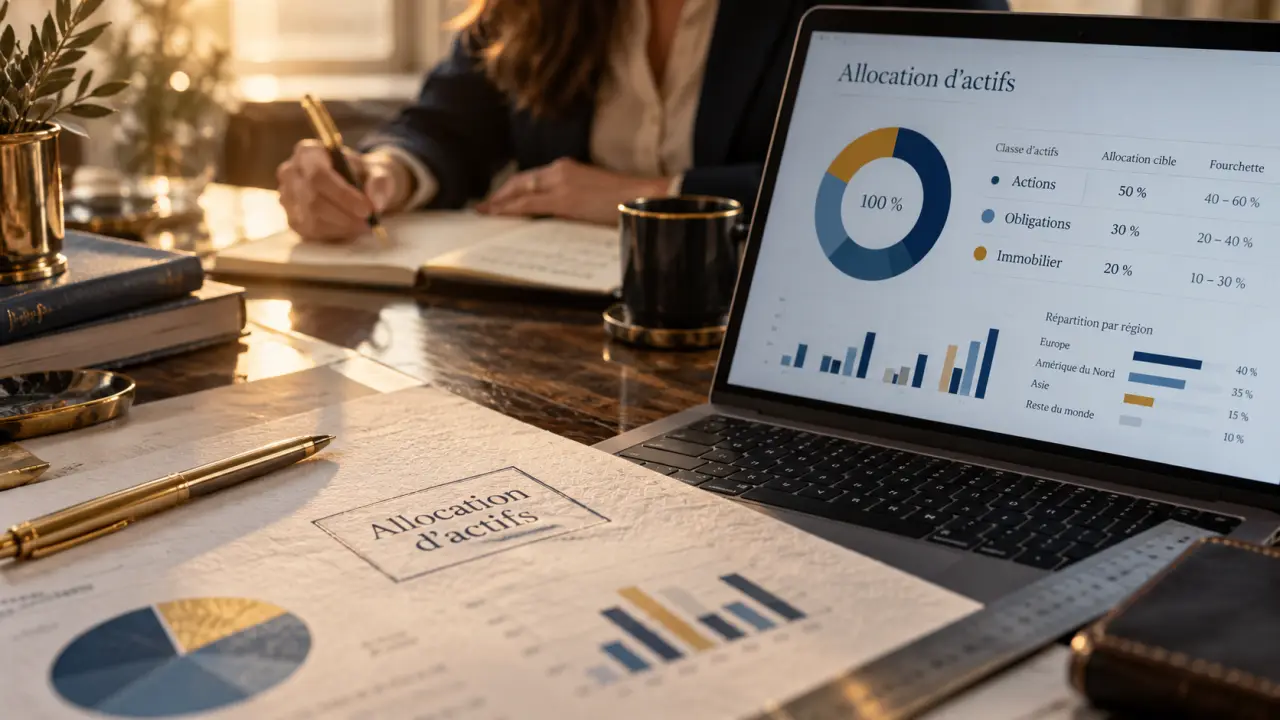
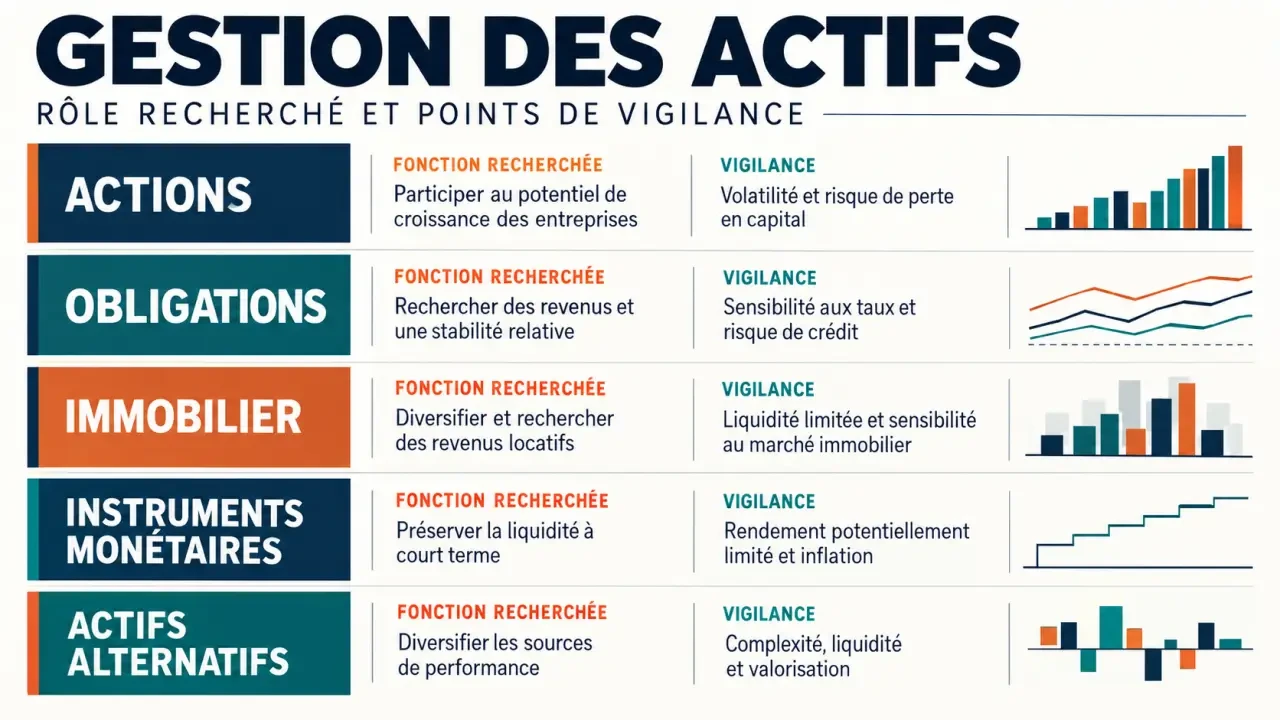
L’allocation d’actifs consiste à répartir le capital entre plusieurs catégories d’investissements. Elle précède normalement le choix d’une action ou d’un fonds particulier. Chaque catégorie remplit une fonction différente, avec des risques et une disponibilité des capitaux qui lui sont propres.
| Classe d’actifs | Fonction recherchée | Principaux points de vigilance |
|---|---|---|
| Actions | Participer à la croissance et aux résultats des entreprises | Fluctuations des cours, risque économique et perte en capital |
| Obligations | Prêter à un État ou à une entreprise contre une rémunération prévue | Défaut de l’émetteur, évolution des taux et inflation |
| Immobilier | Rechercher des revenus locatifs et une valorisation | Vacance, baisse des prix et délais de revente |
| Instruments monétaires | Placer des liquidités à court terme | Rendement variable, risque de crédit et érosion du pouvoir d’achat |
| Actifs alternatifs | Accéder à des moteurs de performance différents | Complexité, liquidité parfois réduite et valorisation moins fréquente |
Diversifier les risques, pas seulement multiplier les lignes
Détenir plusieurs fonds ne garantit pas une bonne diversification : ils peuvent investir dans les mêmes entreprises. Il faut regarder les expositions réelles aux secteurs, aux pays, aux devises et aux émetteurs. La diversification peut réduire la concentration et atténuer certaines fluctuations, sans empêcher toutes les pertes, notamment lorsque les marchés baissent ensemble.
On peut envisager l’allocation comme une membrane entre les besoins personnels et les mouvements des marchés : elle doit laisser passer le rendement recherché sans transmettre chaque secousse à un projet essentiel. Concrètement, séparer les sommes nécessaires prochainement du capital investi à long terme limite le risque de devoir vendre un placement volatil au mauvais moment. Cette séparation ne garantit pas le capital, mais organise sa disponibilité.
Active, passive, growth ou value : distinguer les méthodes
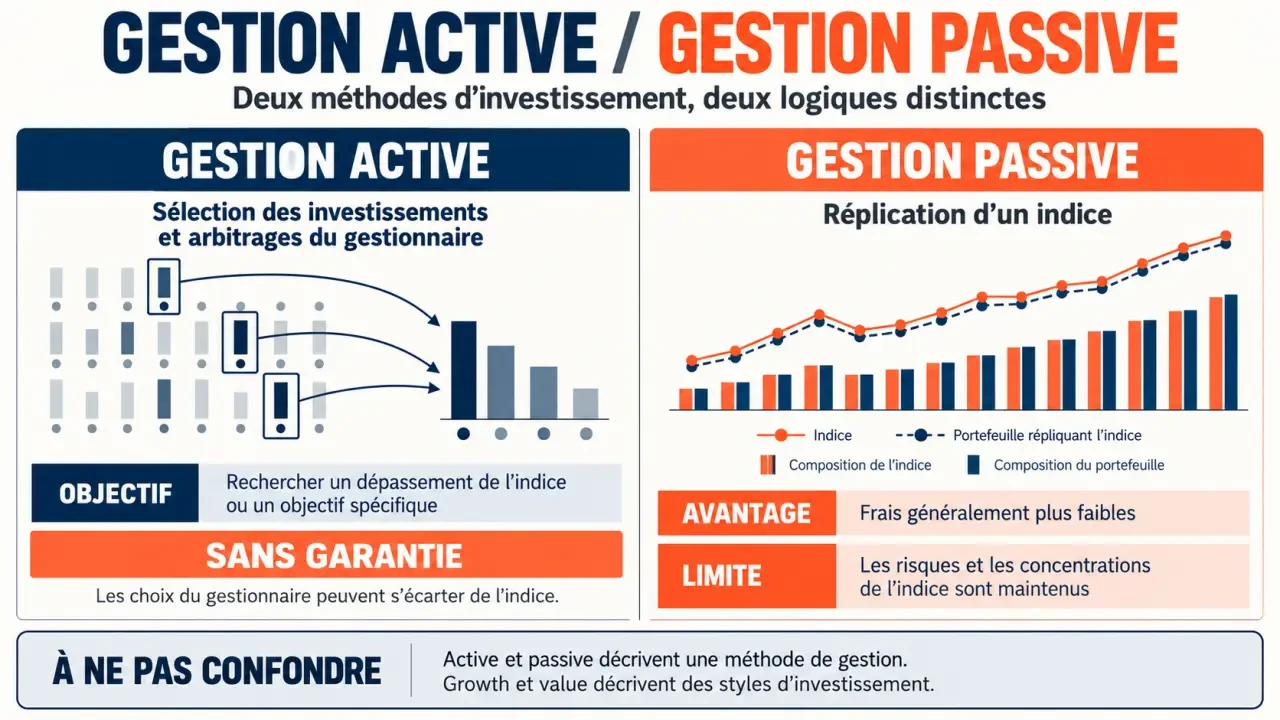
Ces termes ne désignent pas tous le même niveau de décision. La gestion active et la gestion passive décrivent la manière de piloter un portefeuille. Les approches growth et value sont des styles de sélection, principalement associés aux actions. Elles peuvent donc se combiner avec différents cadres de gestion.
Choisir entre sélection discrétionnaire et réplication d’indice
La gestion active repose sur les décisions d’un gestionnaire : sélectionner des titres, éviter certains secteurs ou modifier les pondérations. Elle utilise notamment l’analyse des comptes, des perspectives économiques et de la valorisation. Selon son mandat, elle cherche à dépasser un indice ou à atteindre un objectif spécifique, sans certitude de réussite.
La gestion passive vise à reproduire la performance d’un indice, avant prise en compte des frais et des écarts de réplication. Ses frais sont généralement plus faibles, mais elle conserve les risques et les concentrations de l’indice suivi. Un fonds indiciel n’est donc pas nécessairement prudent, et un ETF n’est pas automatiquement passif.
Growth et value : deux lectures de la valeur d’une entreprise
Une stratégie growth privilégie les entreprises dont les bénéfices ou l’activité présentent des perspectives de croissance élevées. Le risque est de payer trop cher des attentes qui ne se réaliseront pas. Une stratégie value recherche plutôt des titres jugés sous-évalués par rapport à leur valeur estimée ; leur décote peut toutefois refléter des difficultés durables.
Aucun style ne domine en permanence. Pour les évaluer, il faut comparer les résultats à un univers pertinent et comprendre les périodes défavorables à leur méthode, plutôt que choisir uniquement le fonds récemment le plus performant.
Investissement responsable : examiner la méthode et les résultats
L’analyse extra-financière complète l’analyse financière en étudiant les critères environnementaux, sociaux et de gouvernance, ou ESG. Elle peut porter sur les émissions, les conditions de travail ou les pratiques de direction. Leur intégration aide à examiner certains risques, mais ne garantit ni un impact positif ni une performance supérieure.
L’investissement socialement responsable, ou ISR, peut recourir à des exclusions, sélectionner les entreprises les mieux évaluées dans leur secteur ou s’appuyer sur l’engagement actionnarial. Un fonds thématique cible, lui, un domaine comme la transition énergétique. Ce positionnement peut accentuer la concentration sectorielle.
L’investissement d’impact associe une intention explicite de produire un effet positif, des indicateurs permettant de le mesurer et une recherche de rendement financier. Il faut vérifier les objectifs, la méthode de mesure et les résultats publiés, plutôt que s’arrêter à une appellation.
La gestion d’actifs contribue au financement de l’économie, notamment en participant aux émissions d’actions et d’obligations. Les achats sur les marchés secondaires soutiennent aussi la liquidité des titres, sans apporter directement de nouveaux capitaux à l’entreprise. Financement, sélection ESG et impact mesuré restent donc trois notions à distinguer.
Évaluer un gestionnaire au-delà de la performance affichée
Une performance n’a de sens qu’avec sa période de mesure, son risque et ses frais. La volatilité décrit l’ampleur des fluctuations ; elle ne résume pas les risques de crédit, de change ou de liquidité. Un horizon long laisse davantage de temps pour traverser des cycles, mais ne garantit pas la récupération des pertes.
Avant de retenir une société de gestion, examinez les éléments suivants :
- L’autorisation d’exercer : vérifier son statut auprès du régulateur compétent, notamment l’Autorité des marchés financiers en France.
- La méthode : comprendre les actifs autorisés, les limites de risque et les conditions de rééquilibrage.
- Les coûts : identifier les frais de gestion, de transaction, d’entrée ou de sortie et les éventuelles commissions de performance.
- La transparence : obtenir un reporting présentant les positions, les risques et les résultats nets de frais.
- La disponibilité : connaître les modalités de retrait et les éventuelles restrictions.
Le suivi doit enfin vérifier que le portefeuille reste cohérent avec le projet initial. Un changement de situation personnelle peut justifier une nouvelle allocation ; une baisse de marché, à elle seule, ne suffit pas à invalider une stratégie. La bonne gestion repose sur une méthode compréhensible et révisable, non sur une promesse de rendement sans risque.
- Gestion des actifs : choisir une stratégie sans perdre de vue les risques et les frais - 26 octobre 2026
- Droit au bail : définition, prix et clauses à vérifier avant d’acheter - 25 octobre 2026
- Amortissement du droit au bail : amortissable en compta, mais jamais déductible fiscalement - 24 octobre 2026