Droit au bail : définition, prix et clauses à vérifier avant d’acheter
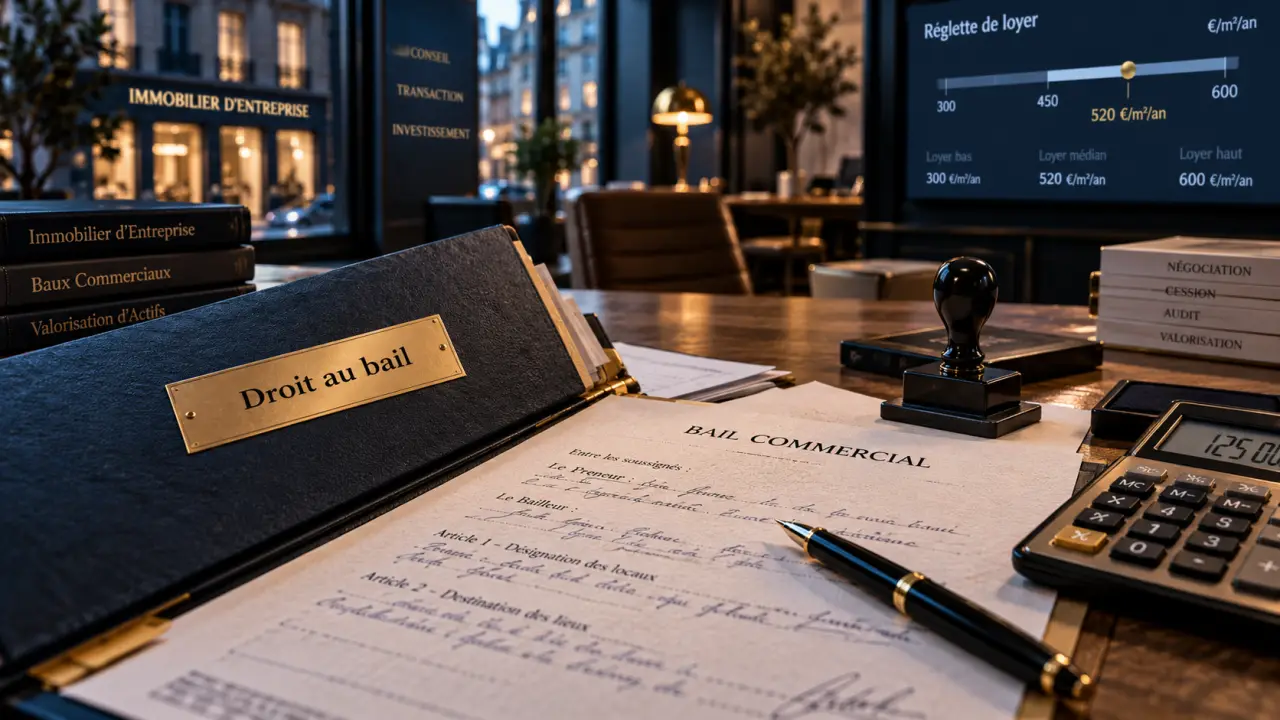
Le droit au bail est le droit, pour un locataire commercial, d’occuper un local selon les conditions de son bail. Lorsqu’il est vendu, l’acquéreur paie généralement le locataire sortant pour reprendre ce contrat pendant sa durée restante. Il n’achète ni les murs ni nécessairement l’activité commerciale, et continue de verser le loyer au propriétaire.
Ce que vous reprenez réellement avec le bail
Le droit au bail est un élément incorporel du fonds de commerce : il possède une valeur économique sans être un bien matériel. Cette valeur peut venir d’un emplacement recherché, d’un loyer avantageux ou de conditions contractuelles favorables.
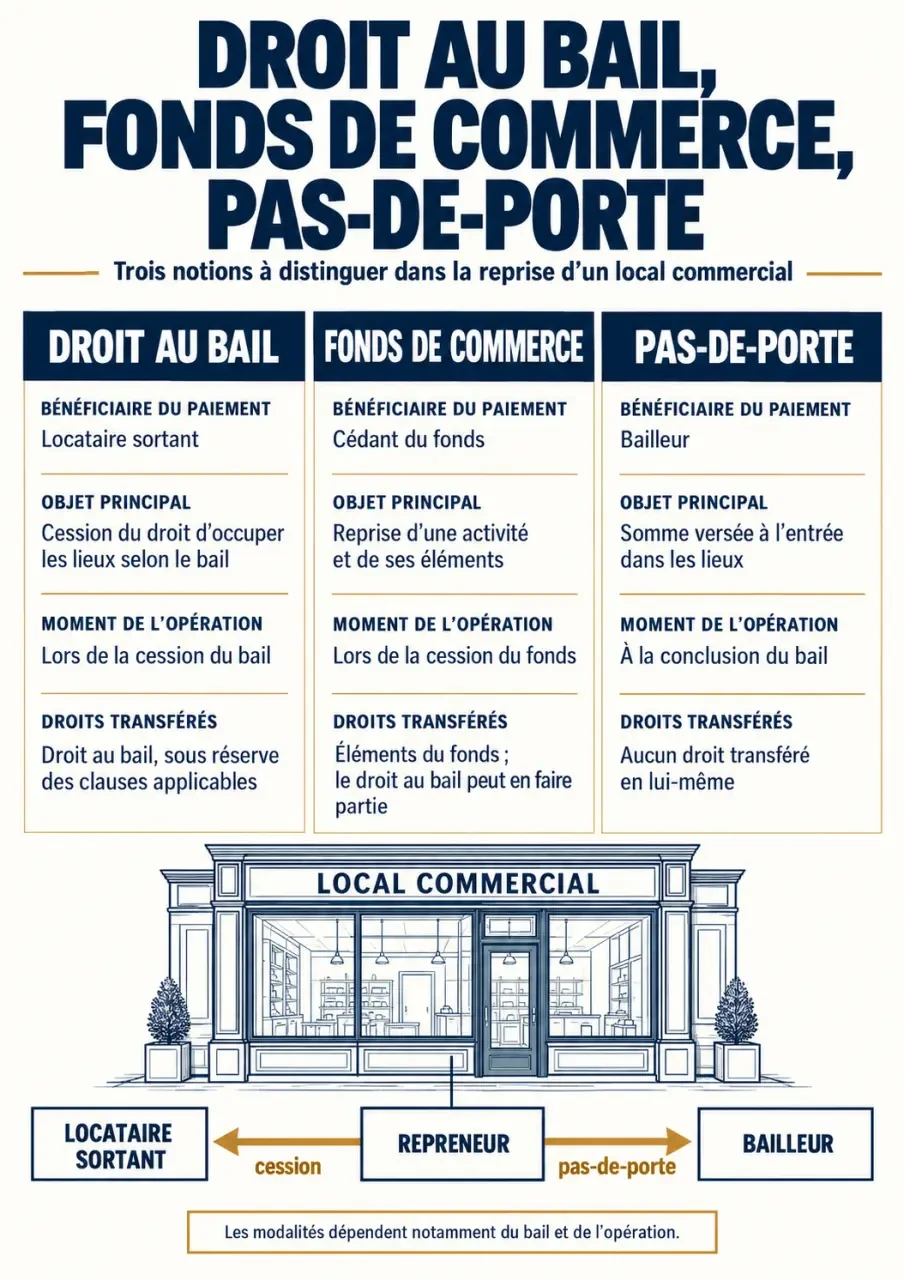
Concrètement, si un commerçant quitte sa boutique et cède uniquement son droit au bail, le repreneur devient locataire à sa place. Il reprend les droits, mais aussi les obligations du contrat : loyer, charges, entretien et restrictions d’usage. La cession ne fait pas automatiquement repartir le bail pour une nouvelle durée.
Le statut des baux commerciaux peut ouvrir droit au renouvellement ou, en cas de refus du bailleur, à une indemnité d’éviction. Ces protections restent soumises à des conditions légales : acheter un droit au bail ne garantit donc ni un renouvellement automatique ni une indemnisation dans tous les cas.
Enfin, disposer du local ne signifie pas pouvoir y exercer n’importe quelle activité. La clause de destination précise les activités autorisées. Transformer une boutique de vêtements en restaurant peut nécessiter une procédure de changement d’activité, des autorisations et des travaux qui dépassent largement la seule cession.
Droit au bail, fonds de commerce et pas-de-porte : trois achats différents
Ces notions peuvent apparaître dans une même annonce, mais elles ne désignent pas la même opération. Pour comprendre le prix demandé, identifiez d’abord ce qui est transféré et à qui vous payez.
| Opération | Bénéficiaire du paiement | Objet principal | Moment |
|---|---|---|---|
| Achat du droit au bail | Locataire sortant | Reprise du bail existant, sans achat automatique de la clientèle | Cession en cours de bail |
| Achat du fonds de commerce | Vendeur du fonds | Reprise d’une activité avec sa clientèle et les éléments prévus dans l’acte, dont généralement le droit au bail | Transmission du commerce |
| Pas-de-porte | Bailleur | Droit d’entrée dont la qualification dépend du contrat | Généralement à la conclusion d’un nouveau bail |
Ainsi, un créateur qui souhaite installer son propre concept peut rechercher un droit au bail seul. Un repreneur souhaitant poursuivre une activité avec sa clientèle s’intéressera plutôt au fonds de commerce. Dans les deux cas, la propriété des murs reste distincte.
Le pas-de-porte mérite une lecture attentive du contrat : selon sa qualification, il peut correspondre à un supplément de loyer ou à une indemnité. Son traitement juridique et fiscal ne se déduit donc pas simplement de son intitulé.
Un prix à confronter aux économies et aux contraintes
Il n’existe pas de tarif réglementé du droit au bail. Le prix résulte d’une négociation nourrie par les transactions comparables, l’attractivité de l’emplacement et l’avantage économique du contrat. Un local bien situé peut toutefois perdre beaucoup d’intérêt si les charges sont élevées ou l’activité envisagée interdite.
- Le loyer : comparez-le au marché pour des locaux réellement similaires.
- La durée restante : une échéance proche impose d’étudier les conditions du renouvellement et le risque d’évolution du loyer.
- L’emplacement : visibilité, accès, fréquentation et adéquation avec votre clientèle.
- Le contrat : indexation, charges, travaux et possibilités de cession future.
- L’état du local : conformité, équipements et dépenses nécessaires à votre installation.
À titre d’exemple fictif, un loyer annuel de 18 000 € face à une valeur locative comparable de 24 000 € représente une économie apparente de 6 000 € par an. Sur quatre années, cela donne 24 000 € avant actualisation, indexation et charges. Ce calcul n’est pas une estimation du prix : il sert à tester la cohérence de la somme demandée, à compléter par une comparaison du marché.
Pensez au bail comme à une capsule contractuelle : il transporte jusqu’à vous des conditions négociées par un autre commerçant, à une autre époque. Reconstituez un « budget d’occupation » réunissant prix d’entrée, loyers, charges et travaux sur votre horizon d’exploitation. Cette lecture révèle parfois qu’un droit au bail peu cher enferme des obligations coûteuses, tandis qu’un prix supérieur préserve une véritable économie.
La cession se sécurise avant la signature
Vérifier les pouvoirs du bailleur
Une cession isolée peut être interdite ou soumise à l’accord préalable du propriétaire. En revanche, l’article L.145-16 du Code de commerce protège la possibilité de céder le bail à l’acquéreur du fonds de commerce : une interdiction générale ne peut pas faire obstacle à cette transmission. Des clauses encadrant ses modalités peuvent néanmoins devoir être respectées.
Examinez notamment l’agrément, l’intervention du bailleur à l’acte et la garantie solidaire. Lorsqu’une telle garantie engage le cédant au profit du bailleur, sa durée est limitée à 3 ans à compter de la cession. Ne passez pas outre un refus d’agrément sans analyse juridique : une cession irrégulière peut exposer à une contestation, voire à la résiliation du bail.
Organiser les formalités dans le bon ordre
- Réunir le bail et ses avenants, les justificatifs de loyers, les charges et les informations sur les litiges éventuels.
- Vérifier la préemption communale si le local relève d’un périmètre de sauvegarde du commerce et de l’artisanat de proximité. La déclaration préalable utilise le Cerfa n°13644 ; la commune dispose de 2 mois pour se prononcer.
- Obtenir les accords nécessaires et prévoir des conditions suspensives adaptées, notamment pour le financement et l’activité.
- Rédiger l’acte de cession, précisant le prix, le périmètre transféré, la date d’effet et les obligations respectives.
- Rendre la cession opposable au bailleur selon les modalités applicables, notamment par signification ou acceptation régulière, puis réaliser l’état des lieux et l’enregistrement.
L’opposabilité signifie que la cession peut juridiquement être invoquée à l’égard du propriétaire. Une simple information informelle ne remplace pas nécessairement les formalités requises.
Fiscalité et comptabilité : prévoir plus que le prix affiché
Pour l’acquéreur, le droit au bail acheté est inscrit en immobilisation incorporelle au compte 206, et non déduit immédiatement comme un loyer. Les droits d’enregistrement suivent en principe le barème par tranches applicable à cette cession :
| Fraction du prix taxable | Taux |
|---|---|
| Jusqu’à 23 000 € | 0 % |
| Au-delà de 23 000 € et jusqu’à 200 000 € | 3 % |
| Au-delà de 200 000 € | 5 % |
Ces taux s’appliquent par tranches, sous réserve des règles particulières et du minimum de perception. Le budget doit également intégrer les honoraires, le dépôt de garantie éventuel et les travaux.
Un amortissement comptable peut être envisagé si la durée d’utilisation est déterminable, mais il n’est en principe pas déductible fiscalement et nécessite alors une réintégration. Une dépréciation peut être examinée lorsque la valeur du droit diminue ; elle répond à d’autres conditions.
Pour le cédant, la vente peut dégager une plus-value professionnelle. Son imposition dépend notamment du régime fiscal, de la valeur comptable et des éventuelles exonérations. Avant de signer, faites valider ensemble l’acte et son traitement comptable : le bon prix est celui dont vous mesurez aussi les obligations et le coût fiscal.
Articles qui pourraient vous intéresser :
 Quel local commercial choisir à Angers ? Loyer, quartier, visibilité
 Boutique, bail commercial ou fonds de commerce à Villeurbanne : comment choisir le bon local ?
 Local commercial à Strasbourg : choisir le bon quartier, lire le prix au m² et arbitrer achat ou location
 Fonds de commerce : la définition juridique et ce qu’elle change au moment de vendre