Fonds de commerce : ce que vous achetez, ce que vous laissez au vendeur
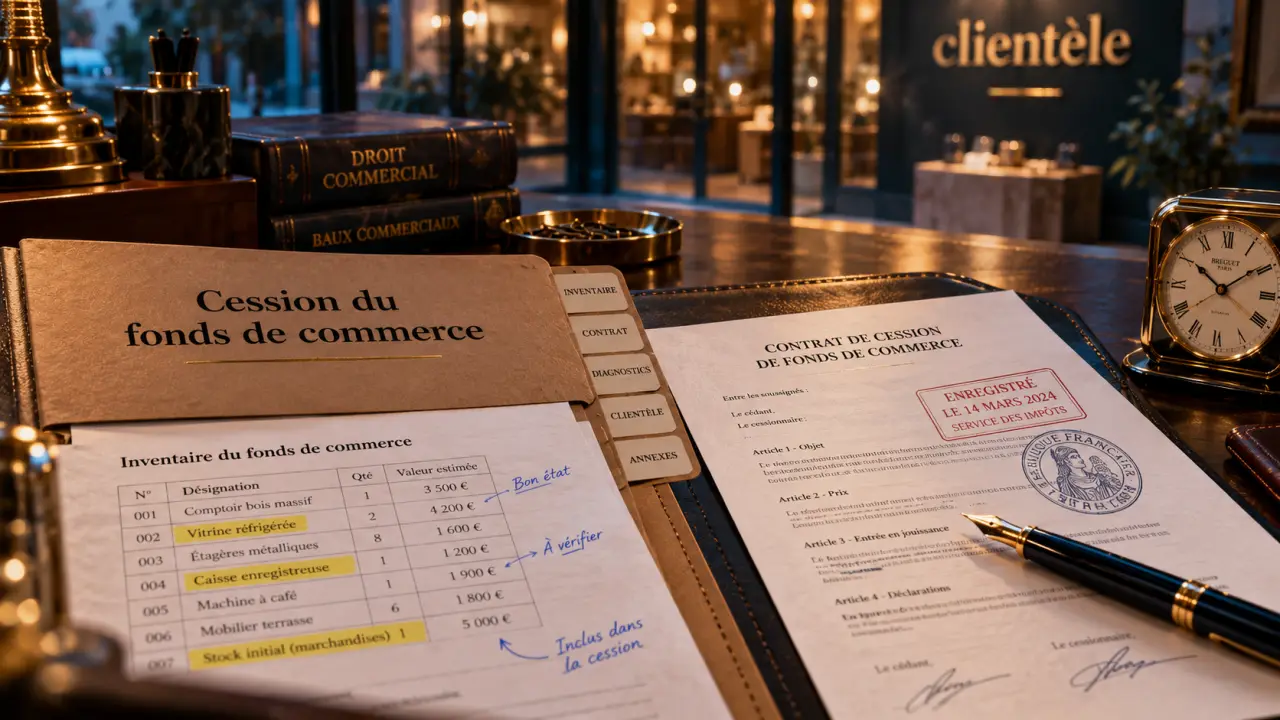
Un fonds de commerce réunit les éléments qui permettent d’exploiter une activité commerciale et de servir une clientèle. Il peut être vendu, apporté à une société, donné en location-gérance ou nanti. Les murs du local n’en font pas partie. Avant de fixer un prix ou de signer, il faut donc déterminer ce qui sera transmis, vérifier les conditions d’exploitation et anticiper les formalités applicables en France.
La clientèle fait exister le fonds de commerce
Juridiquement, le fonds de commerce est un bien meuble incorporel. Il s’agit d’une « universalité de fait » : plusieurs biens sont réunis parce qu’ils servent une même exploitation, sans former une personne juridique distincte.
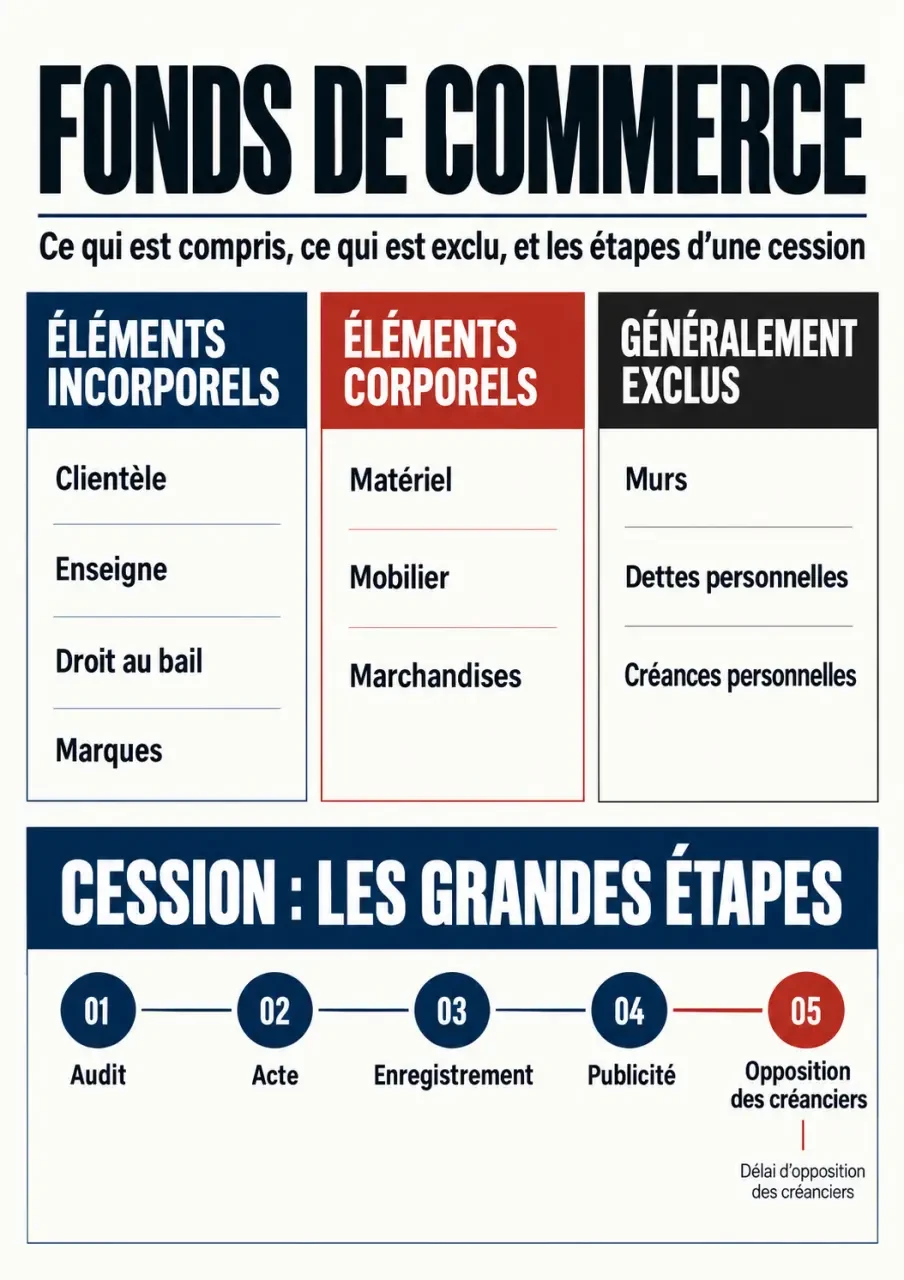
La clientèle en est l’élément indispensable. Un local équipé, une enseigne et des marchandises ne suffisent pas, à eux seuls, à caractériser un fonds existant. L’activité doit avoir une clientèle réelle et propre. L’achalandage, lié notamment au passage et à l’emplacement, contribue à son attractivité.
Ces distinctions aident à comprendre ce que recouvre une annonce de vente :
| Notion | Ce qu’elle désigne |
|---|---|
| Fonds de commerce | Les éléments affectés à l’exploitation d’une clientèle commerciale. |
| Droit au bail | Le droit d’occuper les locaux selon les conditions du bail commercial. |
| Murs commerciaux | Le bien immobilier qui accueille l’activité, vendu séparément du fonds. |
| Entreprise ou société | L’organisation économique ou la personne juridique qui exploite le fonds. |
| Fonds artisanal | L’ensemble des éléments affectés à une activité artisanale, dont le régime dépend notamment de l’activité exercée. |
Acheter un fonds ne revient pas à acheter les titres de la société qui l’exploite. Lors d’une acquisition de titres, la société conserve son patrimoine, ses contrats et ses dettes. La cession d’un fonds porte, elle, sur un ensemble d’actifs déterminé.
Délimiter les biens et les droits réellement transmis
Le contenu du fonds varie selon l’activité. L’acte de cession doit décrire précisément les éléments transmis, plutôt que s’en tenir à une formule générale. Cette délimitation permet à l’acquéreur comme au vendeur de savoir ce qui est compris dans le prix.
Les éléments matériels et immatériels
Les éléments incorporels comprennent notamment la clientèle, le nom commercial, l’enseigne et le droit au bail. Des marques, brevets, noms de domaine ou droits sur des logiciels peuvent également être concernés. Il faut toutefois vérifier qui en détient les droits et si leur transfert est possible. Les licences et autorisations administratives demandent une attention particulière, car certaines sont personnelles ou soumises à agrément.
Les éléments corporels comprennent le matériel, l’outillage, le mobilier et les marchandises. Un inventaire aide à préciser leur état et leur propriétaire. Le stock est généralement évalué séparément lors de la transaction. Une machine louée ou financée en crédit-bail ne peut pas être considérée comme un équipement appartenant librement au vendeur.
Les contrats et les dettes ne suivent pas tous le fonds
Les immeubles sont exclus du fonds. En principe, les créances et les dettes du vendeur ne sont pas automatiquement transférées à l’acquéreur, sous réserve des règles particulières applicables. Les contrats fournisseurs et les contrats de prestation doivent aussi être examinés : leur poursuite peut nécessiter l’accord du cocontractant.
Les contrats de travail obéissent à un régime spécifique : leur transfert s’impose lorsque les conditions légales sont réunies. Pour le bail commercial, il faut vérifier les clauses de cession, la destination des locaux, la durée restante et les formalités prévues à l’égard du bailleur.
La transmission des éléments doit permettre à l’activité de se poursuivre dans de bonnes conditions. Une enseigne sans droits sur le nom de domaine, un fichier clients inutilisable ou un équipement sans contrat de maintenance peuvent fragiliser la reprise. Pour chaque actif essentiel, vérifiez les droits d’usage, les accès techniques, les consentements nécessaires et la continuité de l’exploitation au moment de la remise des clés.
Estimer la valeur sans confondre chiffre d’affaires et rentabilité
Il n’existe pas de prix universel. Un pourcentage du chiffre d’affaires ou un multiple du résultat peut fournir un repère sectoriel, mais ne remplace pas l’analyse du commerce concerné. La valeur dépend surtout de la capacité à maintenir une activité rentable après la reprise.
Examinez le chiffre d’affaires et les résultats des trois exercices précédents, ou ceux de la période d’exploitation si elle est plus courte. Complétez cette analyse par les données récentes : une moyenne historique peut masquer une baisse d’activité ou une hausse durable des charges.
- Rentabilité : marge, charges récurrentes, rémunération du dirigeant et dépenses exceptionnelles.
- Emplacement : visibilité, accès, concurrence et projets susceptibles de modifier les flux.
- Bail : loyer, charges, renouvellement et activités autorisées.
- Clientèle : fidélité, concentration et dépendance à la personne du vendeur.
- Investissements : travaux, remplacement du matériel et mises en conformité.
Deux commerces au même chiffre d’affaires peuvent donc avoir des valeurs très différentes si l’un supporte un loyer élevé ou nécessite d’importants travaux. Un expert-comptable peut aider à retraiter les résultats. Un avocat ou un notaire peut apprécier les risques juridiques susceptibles d’influer sur le prix.
Le budget d’acquisition ne se limite pas au prix du fonds. Il faut aussi prévoir le stock, les honoraires, les droits d’enregistrement, les garanties demandées et la trésorerie nécessaire au démarrage.
Sécuriser la cession, de l’audit aux formalités
Avant tout engagement définitif, l’acquéreur doit contrôler les comptes, le bail, les salariés, les autorisations et les éventuels privilèges ou nantissements. Selon la situation, il faut aussi organiser l’information préalable des salariés et vérifier si un droit de préemption communal s’applique.
Un acte précis plutôt qu’une ancienne liste de mentions
L’acte de cession peut être authentique ou sous signature privée, notamment avec l’assistance d’un avocat. Il précise les parties, les éléments vendus, le prix et sa ventilation, les modalités de paiement, la prise de possession et les garanties. Des conditions suspensives, par exemple l’obtention d’un financement, peuvent protéger l’acquéreur.
L’ancienne liste des cinq mentions obligatoires prévue par l’article L141-1 du Code de commerce a été supprimée. L’ancienne règle prévoyant une action en nullité dans un délai d’un an ne doit donc pas être présentée comme applicable aujourd’hui. Cette suppression ne dispense pas le vendeur de communiquer les informations déterminantes. Une dissimulation ou une déclaration trompeuse peut engager sa responsabilité, voire affecter la validité du consentement.
Enregistrement, publicité et protection des créanciers
L’acte doit en principe être enregistré auprès du service fiscal compétent dans le mois suivant sa signature, en tenant compte de l’articulation avec la publicité. La vente doit être annoncée sur un support habilité à recevoir des annonces légales dans les quinze jours, puis faire l’objet d’une insertion au BODACC selon la procédure applicable.
Après la publication au BODACC, les créanciers disposent d’un délai pour former opposition au paiement du prix. Le séquestre permet de sécuriser cette période. Le vendeur ne doit donc pas considérer le prix comme immédiatement disponible.
Le barème de droit commun des droits d’enregistrement est progressif : 0 % jusqu’à 23 000 euros, 3 % entre 23 000 et 200 000 euros, puis 5 % au-delà, sous réserve du minimum de perception et des régimes particuliers. Le vendeur doit aussi anticiper l’imposition de la plus-value. Le traitement de la TVA dépend des conditions de transmission.
Apport, location-gérance ou nantissement : trois autres objectifs
La vente n’est pas la seule opération envisageable. Le choix dépend de l’objectif : transmettre la propriété du fonds, en confier l’exploitation ou garantir un financement.
- L’apport en société : le propriétaire apporte le fonds et reçoit des parts sociales ou des actions en contrepartie. L’évaluation, l’intervention éventuelle d’un commissaire aux apports et la fiscalité sont à étudier.
- La location-gérance : le propriétaire conserve le fonds et en confie l’exploitation à un locataire-gérant, à ses risques et périls, contre une redevance. Le locataire-gérant doit avoir la capacité et la qualité requises pour exercer le commerce.
- Le nantissement : le fonds sert de garantie à un créancier, sans transfert de propriété. Il faut vérifier les éléments compris dans la garantie et les conditions de son inscription.
La location-gérance suppose l’existence d’un fonds, donc d’une clientèle. L’ancienne exigence de deux ans d’exploitation préalable par le propriétaire a été supprimée. Avant de choisir une formule, faites vérifier le bail, les responsabilités et les conséquences fiscales : conserver le fonds, le transmettre ou le donner en garantie répond à des besoins différents.
Articles qui pourraient vous intéresser :
 Quel local commercial choisir à Angers ? Loyer, quartier, visibilité
 Boutique, bail commercial ou fonds de commerce à Villeurbanne : comment choisir le bon local ?
 Local commercial à Strasbourg : choisir le bon quartier, lire le prix au m² et arbitrer achat ou location
 Fonds de commerce : la définition juridique et ce qu’elle change au moment de vendre