SCPI fiscale : comment optimiser votre imposition tout en diversifiant votre patrimoine
L’investissement en SCPI fiscale est une solution pertinente pour les contribuables qui souhaitent réduire leur pression fiscale tout en se constituant un patrimoine immobilier. Contrairement à l’investissement locatif classique, qui exige une gestion quotidienne chronophage, la SCPI — ou « pierre-papier » — permet d’accéder à des dispositifs de défiscalisation puissants. Vous déléguez l’intégralité des aspects opérationnels à une société de gestion agréée par l’Autorité des Marchés Financiers (AMF).
Comprendre le mécanisme des SCPI fiscales
Le fonctionnement d’une SCPI fiscale repose sur un principe simple : la société de gestion collecte des capitaux auprès d’associés pour acquérir, rénover ou construire des actifs immobiliers répondant à des critères législatifs précis. En échange de l’immobilisation de votre capital sur une durée déterminée, l’État accorde une réduction d’impôt sur le revenu calculée selon le montant investi et le dispositif choisi.
Calculateur de réduction d’impôt
Estimation théorique basée sur les dispositifs standards.
Il existe une différence technique entre la perception courante de l'immobilier et la réalité des SCPI fiscales. Si beaucoup d'investisseurs craignent la vacance locative ou les impayés, les SCPI spécialisées mutualisent ces risques sur des parcs immobiliers diversifiés. Cette stratégie de pilotage professionnel transforme une gestion de proximité parfois hasardeuse en une performance fiscale corrélée à la qualité du patrimoine sous-jacent.
Contrairement aux SCPI de rendement qui visent la distribution de dividendes réguliers, les SCPI fiscales privilégient la création de valeur par l'avantage fiscal. La rentabilité globale de l'opération doit donc intégrer cette économie d'impôt, souvent substantielle, qui complète les revenus fonciers générés.
Les dispositifs de défiscalisation disponibles
Chaque dispositif répond à des objectifs patrimoniaux spécifiques et impose des règles de détention strictes. Le choix dépend principalement de votre Taux Marginal d'Imposition (TMI) et de votre capacité à bloquer votre capital.
Le dispositif Pinel : l'accès au neuf
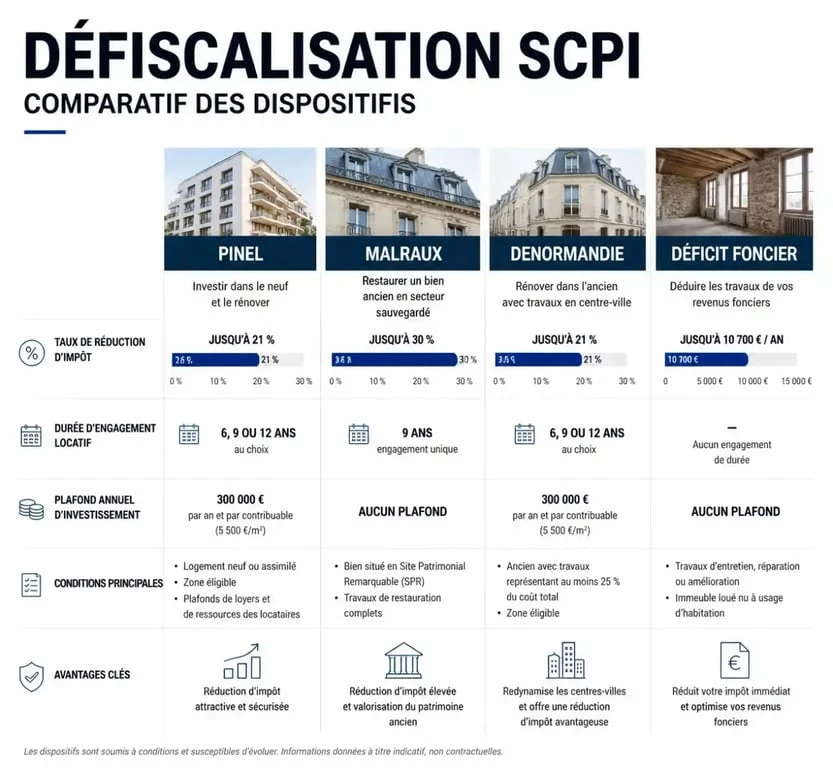
Bien que le dispositif Pinel arrive à son terme pour les nouveaux projets, il reste une référence pour les SCPI ayant constitué leur parc avant la fin 2024. Il permet une réduction d'impôt proportionnelle à la durée d'engagement de 6, 9 ou 12 ans, avec des taux variant entre 9 % et 14 % du montant investi.
La loi Malraux et le déficit foncier
Le dispositif Malraux s'adresse aux investisseurs participant à la restauration de bâtiments classés situés en secteurs sauvegardés. Il offre une réduction d'impôt pouvant atteindre 30 % du montant des travaux de rénovation. Parallèlement, les SCPI de déficit foncier permettent d'imputer les charges de travaux sur vos revenus fonciers existants, une stratégie efficace si vous percevez déjà des loyers fortement imposés.
Le Denormandie : réhabiliter l'ancien
Prolongé jusqu'en 2027, le dispositif Denormandie vise la réhabilitation de logements anciens dans des zones géographiques prioritaires. Il permet de bénéficier d'une réduction d'impôt allant jusqu'à 21 %, tout en participant à la revitalisation de centres-villes dégradés.
Comparatif des leviers fiscaux selon votre profil
Pour réussir votre investissement, il est nécessaire de mettre en perspective les caractéristiques de chaque dispositif. Le tableau suivant synthétise les éléments clés pour votre stratégie patrimoniale.
| Dispositif | Réduction d'impôt | Durée d'engagement | Profil cible |
|---|---|---|---|
| Pinel | 9% à 14% | 6 à 12 ans | Investisseur patrimonial |
| Malraux | Jusqu'à 30% | 9 ans | TMI élevé / Patrimoine prestigieux |
| Déficit foncier | Imputation charges | Aucune obligation | Propriétaires de revenus fonciers |
| Denormandie | Jusqu'à 21% | 6 à 12 ans | Investisseur socialement engagé |
Avantages et risques : une analyse lucide
Investir en SCPI fiscale offre des bénéfices, mais la prudence reste de mise. Le principal avantage est la gestion déléguée : vous n'avez aucune contrainte liée à la recherche de locataires, aux travaux ou à la gestion administrative. La mutualisation permet également de réduire les risques locatifs par rapport à un investissement en direct.
Il est toutefois essentiel de garder en tête les points de vigilance suivants :
- La liquidité : Les parts de SCPI ne sont pas immédiatement cessibles. Le marché secondaire peut entraîner des délais de revente variables.
- Le rendement : Les SCPI fiscales affichent généralement des rendements financiers inférieurs aux SCPI de rendement, car l'avantage fiscal constitue la composante majeure de la performance.
- Le risque de perte en capital : Comme tout placement immobilier, la valeur des parts fluctue selon l'évolution du marché.
Étapes pratiques pour réussir son investissement
Avant de souscrire, vérifiez la solidité de la société de gestion. Analysez les frais d'entrée et de gestion, qui impactent la rentabilité nette sur le long terme. Il est recommandé de simuler l'impact de l'investissement sur votre imposition réelle, en tenant compte du plafonnement des niches fiscales, fixé à 10 000 euros par an.
Anticipez votre stratégie de sortie. Une SCPI fiscale est un engagement de long terme ; assurez-vous que votre horizon de placement est cohérent avec la durée de blocage des parts. Si vous avez des revenus fonciers existants, l'arbitrage vers une SCPI de déficit foncier peut s'avérer plus efficace qu'une simple réduction d'impôt sur le revenu, en optimisant votre base imposable dès la première année.

- SCPI fiscale : comment optimiser votre imposition tout en diversifiant votre patrimoine - 20 septembre 2026
- Honoraires de rédaction d’un bail commercial : qui paie quoi et comment anticiper les coûts ? - 19 septembre 2026
- Locaux industriels à Lyon : 4 critères pour éviter un entrepôt inutilisable - 18 septembre 2026
Articles qui pourraient vous intéresser :
 Patrimoine professionnel : ce qui entre, ce qui reste personnel et ce qui peut être saisi depuis le 15 mai 2022
 SCI à l’IS, SARL, SAS : quel statut sécurise l’usufruit de parts de SCPI ?
 Immobilier tertiaire : bureaux, commerces, normes et arbitrages d’investissement
 Fonds ELTIF immobilier : 5 vérifications avant de bloquer votre capital