Prix du droit au bail : le loyer avantageux ne suffit pas à faire une bonne affaire
Le prix d’un droit au bail dépend surtout de l’emplacement, de l’écart entre le loyer payé et le loyer de marché, ainsi que des droits réellement transmis. Il n’existe pas de tarif national pertinent : deux boutiques voisines peuvent justifier des montants très différents. Pour apprécier un prix demandé, il faut croiser un calcul économique, des transactions comparables et une lecture attentive du bail.
Identifier ce que le prix demandé rémunère réellement
Le droit au bail est un actif incorporel correspondant aux droits que le locataire détient au titre de son bail commercial. Lorsqu’il est cédé, l’acquéreur reprend la position du locataire dans les conditions prévues par le contrat et par la loi. Le prix est généralement payé par le repreneur au locataire sortant, indépendamment des loyers ensuite versés au propriétaire.
Sa valeur peut provenir d’un loyer inférieur au marché, mais aussi de l’accès à un emplacement rare ou de conditions contractuelles favorables. À l’inverse, un local difficile à exploiter, avec un loyer élevé et une destination restrictive, peut présenter une valeur de droit au bail faible, voire nulle.
| Opération | Ce qui est rémunéré | Bénéficiaire habituel |
|---|---|---|
| Cession du droit au bail | Reprise des droits attachés au bail existant | Locataire sortant |
| Pas-de-porte ou droit d’entrée | Somme demandée à l’entrée dans les lieux, dont la qualification dépend du contrat | Bailleur |
| Cession du fonds de commerce | Ensemble comprenant notamment la clientèle et, généralement, le droit au bail | Exploitant cédant |
La clientèle n’est donc pas comprise dans une simple cession de droit au bail. Un prix fondé sur le chiffre d’affaires du commerce sortant doit être examiné avec prudence si seule la location est transmise.
Chiffrer une première valeur avec trois méthodes complémentaires
Capitaliser l’économie annuelle de loyer
La méthode du différentiel consiste à comparer le loyer annuel de marché d’un local équivalent au loyer annuel effectivement payé. La comparaison doit porter sur des bases homogènes : hors taxes, hors charges, avec une attention aux dépenses supportées par le locataire.
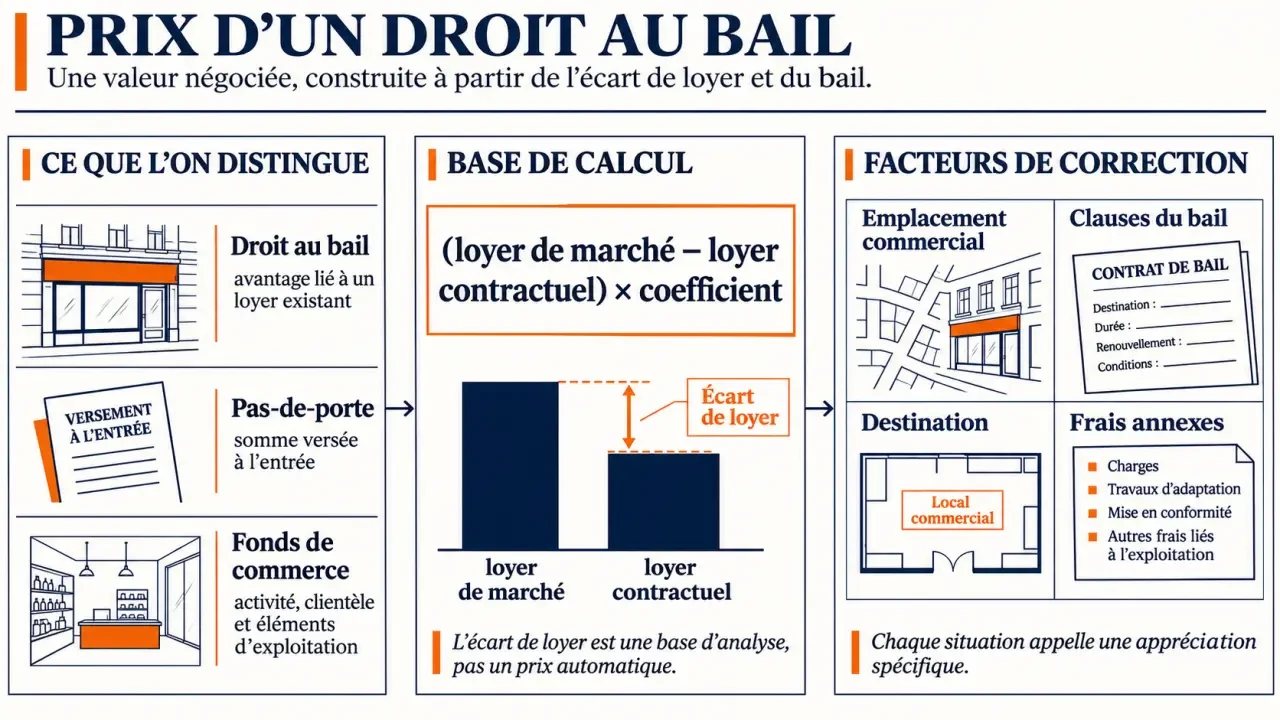
Valeur indicative = (loyer annuel de marché − loyer annuel contractuel) × coefficient de capitalisation. Ce coefficient tient notamment compte de la commercialité, de la sécurité de l’avantage locatif et des caractéristiques du bail. Ce n’est ni un barème légal ni, automatiquement, le nombre d’années restant à courir.
Prenons un exemple purement illustratif : un loyer de marché de 30 000 € par an, contre 22 000 € au bail, représente une économie annuelle de 8 000 €. Avec un coefficient hypothétique de 4, la première estimation atteint 32 000 €. Ce résultat reste à confronter aux clauses et aux prix de cession locaux.
Comparer des cessions, puis contrôler par un multiple
La méthode comparative recherche des transactions récentes portant sur des locaux réellement similaires : même secteur, visibilité proche, surface exploitable comparable et activité autorisée équivalente. Les prix affichés dans les annonces ne sont pas nécessairement les prix signés. Comparer seulement un prix au mètre carré peut aussi masquer de fortes différences de loyer.
La méthode forfaitaire applique un multiple au loyer annuel. Des repères de 1 à 3 ans de loyer, voire de 3 à 8 ans pour certains emplacements prime, sont parfois utilisés. Ces fourchettes ne constituent ni une moyenne française ni une garantie de valeur. Elles servent de contrôle de cohérence, pas de justification suffisante pour acheter.
Corriger le calcul selon les contraintes du local et du bail
Un différentiel de loyer séduisant ne vaut que si l’activité envisagée est possible et si l’avantage peut durer. Avant de retenir une estimation, examinez les éléments suivants :
- L’emplacement : visibilité, flux de passage utiles, accessibilité, desserte et concurrence.
- La configuration : vitrine, surface de vente réelle, réserves, accès aux livraisons et équipements techniques.
- La destination : activités expressément autorisées et démarches nécessaires pour en changer.
- Les conditions financières : indexation, charges, taxe foncière éventuellement refacturée et travaux mis à la charge du preneur dans les limites légales.
- La situation juridique : durée résiduelle, conditions de renouvellement, risque de déplafonnement, clauses de cession et de sous-location.
La répartition des travaux mérite une vérification spécifique : toutes les dépenses ne peuvent pas être transférées librement au locataire, notamment certaines grosses réparations relevant de l’article 606 du Code civil. Une clause doit être examinée au regard des règles applicables au bail concerné.
Le prix demandé fait parfois écho à une ancienne réussite commerciale : une rue autrefois très fréquentée, une enseigne connue, un commerce qui « marchait bien ». Pour éviter de payer ce souvenir, observez les lieux aux horaires de votre future activité. Un flux de bureaux à midi ne remplace pas une clientèle du soir ; la fréquentation du samedi ne garantit pas celle de la semaine. La valeur utile est celle de l’emplacement pour votre exploitation, pas celle de sa réputation passée.
Enfin, un bail proche de son échéance n’est pas automatiquement sans valeur. Il faut analyser le droit au renouvellement et le futur loyer, plutôt que déduire mécaniquement une décote de sa seule durée restante.
Négocier sur le coût total et sécuriser la cession
Le bon plafond d’achat ne se limite pas à l’estimation immobilière. Ajoutez au prix les frais d’acte, les droits d’enregistrement, les éventuels honoraires, les travaux d’adaptation et le besoin de trésorerie au démarrage. Un droit au bail moins cher peut finalement coûter davantage si l’installation nécessite des transformations importantes.
Pour négocier, appuyez chaque ajustement sur un élément vérifiable : devis de travaux, références de loyers, restriction d’activité ou dépenses récurrentes. Évitez toutefois de compter deux fois le même défaut, par exemple dans le coefficient retenu puis dans une nouvelle décote.
Demandez au minimum le bail complet, ses avenants, les dernières quittances, le détail des charges et les documents relatifs aux travaux. La cession isolée du bail peut être interdite ou soumise à l’accord du bailleur. Ne présumez pas que son silence vaut autorisation : le délai de 3 mois parfois évoqué concerne des procédures particulières, et non toute cession.
Vérifiez également l’existence d’un droit de préemption commercial de la commune : lorsqu’il s’applique, celle-ci dispose en principe de 2 mois après réception de la déclaration préalable. Si une garantie solidaire du cédant est prévue, sa durée d’invocation par le bailleur est légalement limitée à 3 ans à compter de la cession. Une expertise n’est pas systématiquement obligatoire, mais devient utile lorsque l’enjeu financier ou les clauses sont complexes.
Anticiper les droits et le traitement fiscal du prix
Pour le repreneur, les droits d’enregistrement suivent généralement le barème progressif applicable aux cessions concernées : 0 % jusqu’à 23 000 €, 3 % sur la fraction comprise entre 23 000 € et 200 000 €, puis 5 % au-delà, sous réserve des règles particulières et du minimum de perception applicable. Ils doivent être intégrés au budget avant de fixer l’offre.
Le droit au bail acquis est normalement inscrit à l’actif comme immobilisation incorporelle. Son amortissement n’est pas automatique sur la seule durée restante du bail : il dépend notamment du caractère limité et déterminable de sa durée d’utilisation. Le traitement comptable et la déductibilité fiscale doivent être validés avec l’expert-comptable.
Pour le cédant, la vente peut dégager une plus-value professionnelle, dont le traitement dépend du régime fiscal, de la durée de détention et des éventuelles conditions d’exonération. Le prix encaissé n’est donc pas nécessairement le montant net conservé. Avant de signer, faites valider ensemble la valeur économique, la possibilité juridique de céder et le coût fiscal : c’est cette combinaison qui permet de juger réellement le prix.
- Prix du droit au bail : le loyer avantageux ne suffit pas à faire une bonne affaire - 19 novembre 2026
- Aménagement d’un espace de coworking : des échanges sans sacrifier le calme - 18 novembre 2026
- Pas de porte ou droit au bail : qui encaisse, ce que vous reprenez et les clauses à vérifier - 17 novembre 2026
Articles qui pourraient vous intéresser :
 À qui peut-on donner l’usufruit de sa maison sans se tromper ?
 Achat de cabinet libéral : 4 leviers pour transformer vos loyers en patrimoine
 Valeur vénale, valeur locative, droit au bail, fonds de commerce : les 4 valeurs d’un local commercial
 Achat de bureaux à Rennes : du prix affiché au coût d’un local prêt à travailler