Pas-de-porte et droit au bail : payer le propriétaire ou le locataire sortant change tout
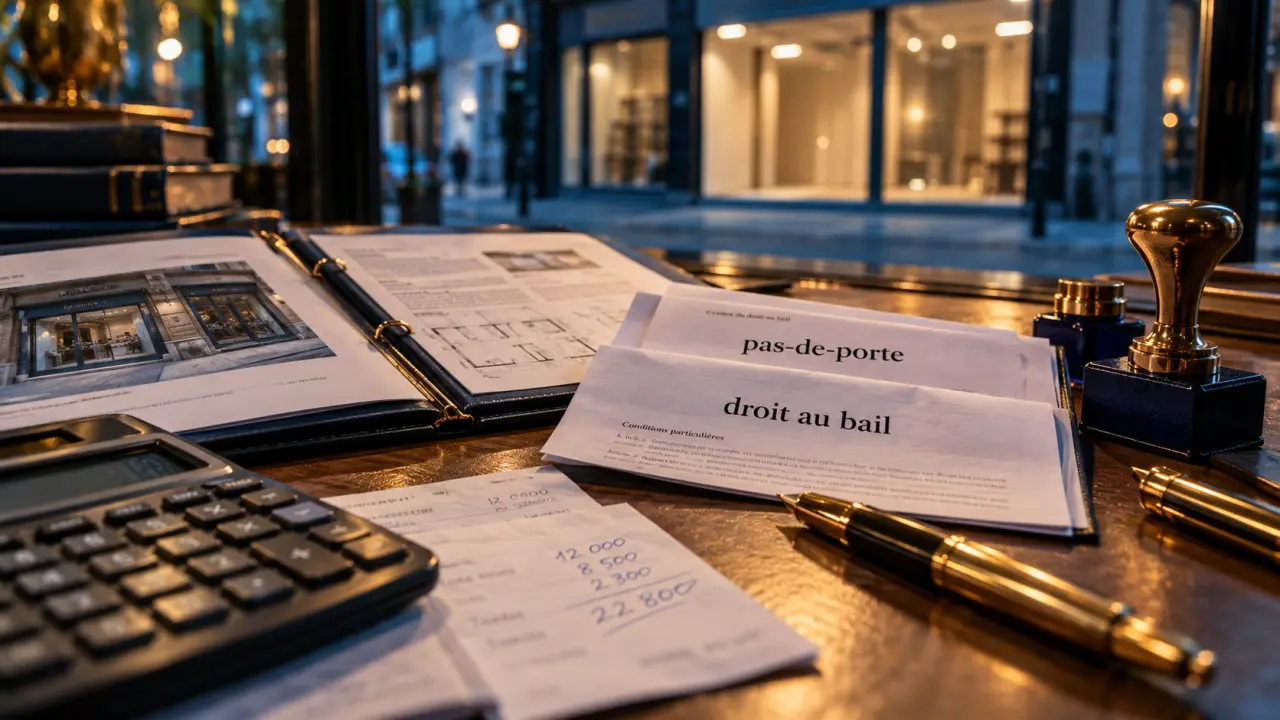
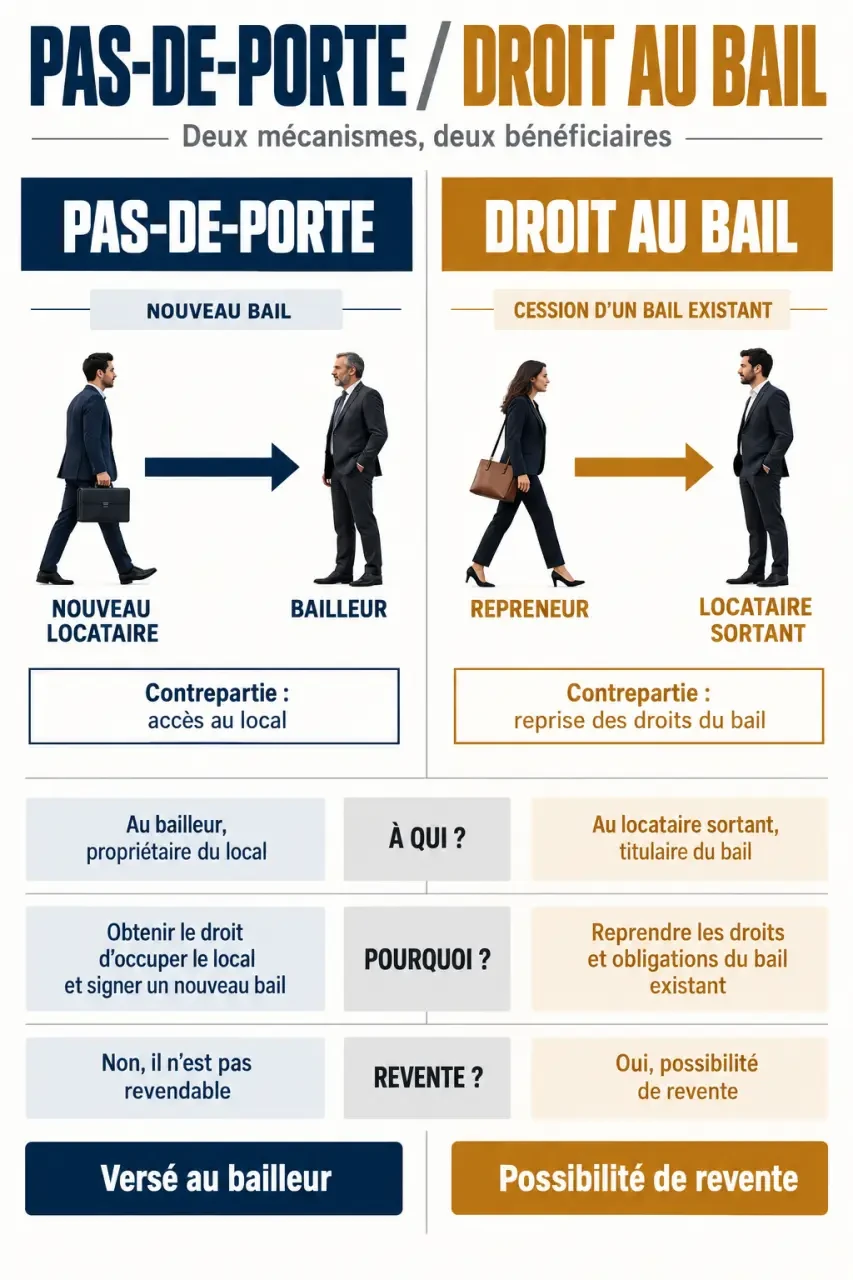
Le pas-de-porte se verse au bailleur à l’entrée dans un nouveau bail commercial. Le prix du droit au bail se verse généralement au locataire sortant pour reprendre son contrat. Derrière cette différence de bénéficiaire se cachent des conséquences importantes : droits acquis, fiscalité, possibilité de cession et coût réel du local.
Identifier ce que vous achetez avant de payer
Le pas-de-porte est un droit d’entrée négocié avec le propriétaire. Il n’est pas obligatoire et son montant est librement fixé. Le contrat doit préciser sa contrepartie : supplément de loyer, indemnité compensant un avantage accordé au locataire ou qualification mixte. Cette rédaction conditionne notamment son traitement fiscal.
Le droit au bail correspond, lui, à la valeur économique du contrat existant. L’acquéreur reprend la position du locataire, avec les droits et obligations attachés au bail : loyer, destination des locaux, durée restante et, sous conditions, droit au renouvellement.
| Point comparé | Pas-de-porte | Droit au bail |
|---|---|---|
| Bénéficiaire | Bailleur | Locataire cédant |
| Payeur | Nouveau locataire | Repreneur du bail |
| Moment | Conclusion du bail, selon l’échéancier convenu | Cession, selon les conditions de l’acte |
| Contrepartie | Entrée dans un nouveau contrat | Transmission d’un contrat existant |
| Fiscalité | Dépend de sa qualification | Droits d’enregistrement et fiscalité de cession |
| Récupération | Pas de remboursement automatique | Revente possible, sans garantie de prix |
Ces sommes ne sont ni un dépôt de garantie, potentiellement restituable, ni un loyer d’avance, ni des honoraires. Exigez une ventilation écrite de chaque paiement, de son destinataire et de sa justification.
Reprendre un bail n’est pas reprendre un commerce
Le droit au bail est un élément du fonds de commerce, mais il ne représente pas toute l’exploitation. Acheter un fonds implique notamment de reprendre une clientèle et, selon l’acte, une enseigne, du matériel ou d’autres éléments. Acheter seulement le droit au bail ne transfère pas automatiquement la clientèle.
La cession isolée dépend des clauses du contrat
La cession isolée, parfois appelée « cession sèche », peut être interdite ou soumise à l’agrément du bailleur. À l’inverse, une clause ne peut pas interdire globalement la cession du bail à l’acquéreur du fonds de commerce. Des formalités contractuelles peuvent néanmoins rester applicables : intervention du propriétaire à l’acte, notification ou respect d’une procédure d’agrément.
Vérifiez surtout la clause de destination. Un bail autorisant une boutique de vêtements ne permet pas nécessairement d’ouvrir un restaurant. La cession n’autorise pas, à elle seule, un changement d’activité : une procédure distincte ou l’accord du bailleur peut être nécessaire.
La durée restante ne raconte pas toute l’histoire
Le bail commercial classique a une durée minimale de 9 ans, avec une faculté de résiliation triennale pour le locataire, sous réserve des exceptions légales. Reprendre un bail ne fait pas repartir cette durée à zéro. À l’approche du renouvellement, examinez les conditions du droit au renouvellement et le risque d’évolution du loyer plutôt que de considérer le tarif actuel comme définitivement acquis.
Évaluer le prix par l’avantage réel du local
Ni le pas-de-porte ni le droit au bail ne répondent à un tarif réglementé. Leur négociation doit tenir compte de l’emplacement, de la visibilité, des surfaces utilisables, des charges, des travaux et des restrictions d’exploitation. Un emplacement recherché ne suffit pas à justifier n’importe quel prix.
Mesurer l’économie de loyer sans la transformer en prix automatique
Prenons un local de 50 m² loué 1 800 € HT hors charges par mois, contre un loyer de marché estimé à 2 400 €. L’avantage atteint 600 € par mois, soit 7 200 € par an. Sur une durée utile de 6 ans, le cumul théorique représente 43 200 €. Ce total n’est pas une estimation définitive du droit au bail : il faut intégrer l’indexation, les échéances contractuelles et les risques.
La méthode comparative confronte ensuite ce résultat aux transactions de locaux similaires. Une approche par le revenu apprécie les avantages futurs ; une approche par le coût examine les dépenses nécessaires pour accéder à une solution équivalente. Ces regards se complètent, sans confondre rentabilité du commerce et valeur du contrat.
Le paiement initial est aussi une amorce qui peut déséquilibrer le démarrage : un loyer avantageux perd de son intérêt si le droit d’entrée absorbe la trésorerie destinée au stock, aux travaux et aux premiers mois d’exploitation. Comparez donc deux budgets : le coût total d’occupation et l’argent encore disponible le jour de l’ouverture.
Un bail au loyer supérieur au marché peut avoir une valeur nulle, voire représenter une charge économique. À l’inverse, l’absence de droit d’entrée peut masquer un loyer élevé. L’expression « bail américain » désigne généralement ce montage sans paiement initial, compensé par un loyer plus important ; elle ne constitue pas un régime juridique autonome.
Anticiper la fiscalité sans confondre charge et investissement
Le pas-de-porte suit sa qualification réelle
Lorsqu’il constitue un supplément de loyer, le pas-de-porte relève du traitement des loyers chez le bailleur. Chez le locataire, sa déduction s’apprécie selon les règles applicables, généralement avec un étalement sur la période concernée. Un étalement fiscal sur 4 ans peut exister dans certaines situations du bailleur : ce n’est pas une règle générale applicable à tout versement.
S’il indemnise la dépréciation d’un élément du patrimoine du bailleur, le traitement change. Chez le locataire, une contrepartie créant un avantage durable peut relever d’une immobilisation plutôt que d’une charge immédiatement déductible. La TVA dépend également de la nature du paiement et du régime de la location. L’intitulé retenu dans le bail ne suffit pas si la réalité économique le contredit.
Le droit au bail acquis entre à l’actif
Le droit au bail acheté est normalement comptabilisé comme une immobilisation incorporelle non amortissable. Une dépréciation peut être nécessaire si sa valeur diminue. Pour le cédant, la vente peut dégager une plus-value dont l’imposition dépend du régime fiscal et des éventuelles exonérations.
Les droits d’enregistrement suivent un barème par tranches : 0 % jusqu’à 23 000 €, 3 % sur la fraction comprise entre 23 000 € et 200 000 €, puis 5 % au-delà. Un minimum de perception peut s’appliquer. Précisez dans l’acte qui supporte les droits et frais, puis faites valider le traitement par l’expert-comptable.
Sécuriser la cession avant le versement du prix
Une reprise doit être préparée à partir du bail complet, de ses avenants et de la situation réelle du local. La promesse peut prévoir des conditions suspensives, notamment pour l’agrément, le financement ou les autorisations nécessaires.
- Contrôler le contrat : destination, charges, travaux, impayés, clauses de cession, de préemption et de garantie solidaire.
- Vérifier la préemption communale : dans un périmètre de sauvegarde concerné, déposer la déclaration préalable, notamment au moyen du Cerfa n°13644. La commune dispose en principe de 2 mois pour se prononcer.
- Obtenir les accords requis : ne pas confondre information du bailleur et autorisation de céder.
- Rédiger l’acte : identifier le bail transmis, le prix, les conditions, les frais et la date d’effet ; établir l’état des lieux requis.
- Rendre la cession opposable et l’enregistrer : respecter les modalités légales et contractuelles, notamment la signification au bailleur lorsqu’elle est nécessaire.
Si une garantie solidaire du cédant est stipulée, son invocation par le bailleur est limitée légalement à 3 ans à compter de la cession. Avant signature, faites vérifier l’ensemble par un professionnel du droit : un prix attractif ne compense pas un bail inexploitable ou une transmission irrégulière.
- Pas-de-porte et droit au bail : payer le propriétaire ou le locataire sortant change tout - 27 octobre 2026
- Gestion des actifs : choisir une stratégie sans perdre de vue les risques et les frais - 26 octobre 2026
- Droit au bail : définition, prix et clauses à vérifier avant d’acheter - 25 octobre 2026
Articles qui pourraient vous intéresser :
 Acheter une maison à plan-de-cuques : prix, quartiers et conseils clés
 Local commercial à Brest : louer, acheter ou viser un emplacement n°1 ?
 Local commercial à Bourg-en-Bresse : louer, acheter ou choisir un emplacement plus visible ?
 Simulateur d’évaluation d’un fonds de commerce : le bail peut modifier fortement le prix