Surtaxe sur la plus-value immobilière : le seuil de 50 000 € et son impact sur le net vendeur
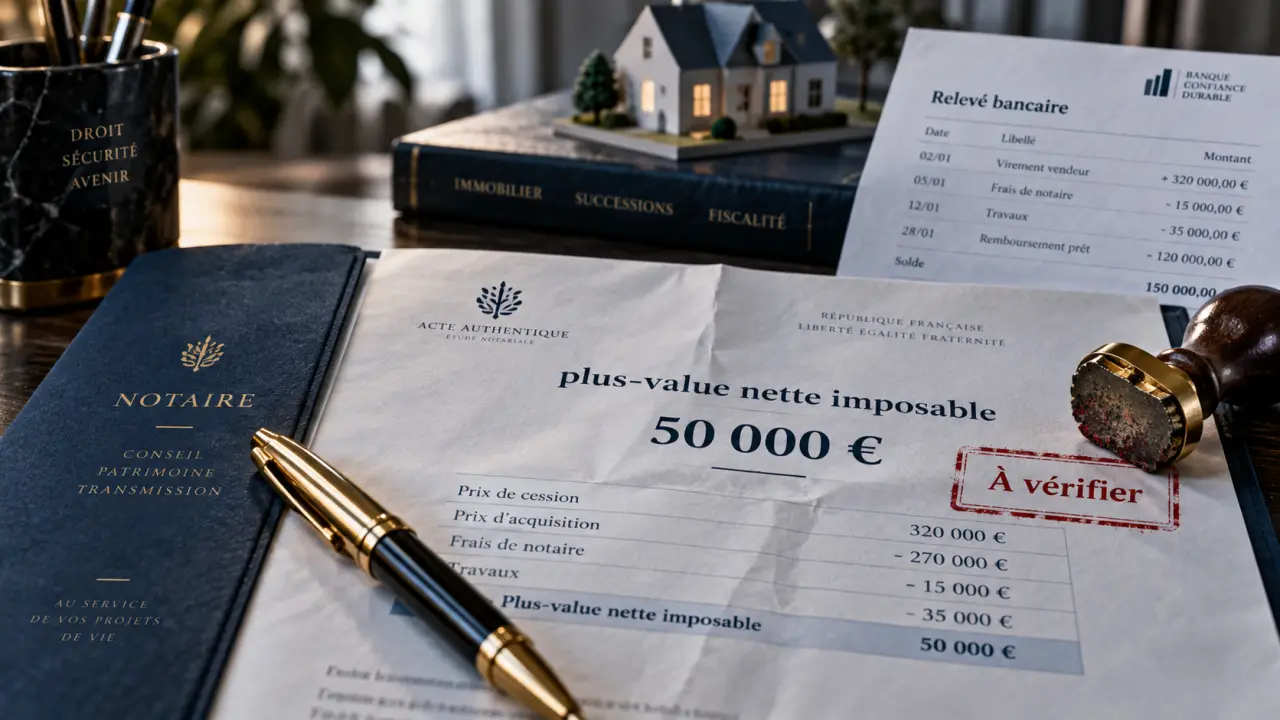
La surtaxe sur la plus-value immobilière s’ajoute à l’impôt sur le revenu et aux prélèvements sociaux lorsque la plus-value nette imposable dépasse 50 000 €. Elle concerne notamment les ventes de résidences secondaires, de biens locatifs ou de terrains. Son montant réduit directement la somme perçue lors de la vente. Pour l’anticiper, il faut partir de la base imposable après déductions et abattements, et non du simple écart entre le prix d’achat et le prix de vente.
La surtaxe s’ajoute à la fiscalité classique de la plus-value
La taxe sur les plus-values immobilières élevées, souvent appelée surtaxe immobilière, est une imposition additionnelle. Elle ne remplace pas l’imposition habituelle de la plus-value. Elle s’y ajoute lorsque le seuil prévu est franchi.
| Composante fiscale | Base concernée | Taux ou fonctionnement |
|---|---|---|
| Impôt sur le revenu | Plus-value nette imposable après abattement pour durée de détention | 19 % |
| Prélèvements sociaux | Base calculée avec son propre abattement pour durée de détention | 17,2 % |
| Surtaxe sur la plus-value immobilière | Plus-value nette imposable retenue pour l’impôt sur le revenu | De 2 % à 6 % selon un barème progressif |
La surtaxe ne concerne donc pas toutes les cessions immobilières. Une plus-value doit d’abord être taxable. Si la vente bénéficie d’une exonération totale, comme celle qui s’applique en principe à la résidence principale, aucune surtaxe n’est due.
Le seuil de 50 000 € s’apprécie après les abattements
La surtaxe s’applique lorsque la plus-value immobilière nette imposable est strictement supérieure à 50 000 €. Ce montant est déterminé après la prise en compte des frais, des travaux et des abattements admis, notamment l’abattement pour durée de détention applicable à l’impôt sur le revenu.
Le point à retenir est simple : une fois le seuil franchi, la surtaxe est calculée sur la totalité de la plus-value nette imposable, et non sur la seule fraction supérieure à 50 000 €. Une plus-value taxable de 55 000 € entre donc dans le dispositif sur 55 000 €. Le barème prévoit toutefois un mécanisme de lissage pour limiter l’écart d’imposition à l’entrée de certaines tranches.
La quote-part compte en cas de vente à plusieurs
En cas d’indivision, de concubinage ou dans certaines situations de couple, le seuil peut être apprécié au niveau de la quote-part de plus-value de chaque cédant. Une plus-value globale de 90 000 € réalisée par deux vendeurs détenant chacun la moitié du bien correspond ainsi à une quote-part de 45 000 € par personne. Dans cet exemple, la surtaxe n’est pas due.
Cette règle peut modifier le prix net vendeur. La répartition de propriété indiquée dans l’acte, le régime matrimonial et la situation de la société qui cède le bien doivent être vérifiés avant toute estimation. Les SCI soumises à l’impôt sur le revenu peuvent également être concernées selon la quote-part revenant à chaque associé.
Le barème de la surtaxe va de 2 % à 6 %
Le barème combine des taux nominaux et des formules de lissage dans les tranches de transition. Ces formules réduisent progressivement l’imposition à l’entrée d’un nouveau palier.
| Plus-value nette imposable | Calcul de la surtaxe |
|---|---|
| De 50 001 € à 60 000 € | 2 % × plus-value − (60 000 − plus-value) × 1/20 |
| De 60 001 € à 100 000 € | 2 % × plus-value |
| De 100 001 € à 110 000 € | 3 % × plus-value − (110 000 − plus-value) × 1/10 |
| De 110 001 € à 150 000 € | 3 % × plus-value |
| De 150 001 € à 160 000 € | 4 % × plus-value − (160 000 − plus-value) × 15/100 |
| De 160 001 € à 200 000 € | 4 % × plus-value |
| De 200 001 € à 210 000 € | 5 % × plus-value − (210 000 − plus-value) × 20/100 |
| De 210 001 € à 250 000 € | 5 % × plus-value |
| De 250 001 € à 260 000 € | 6 % × plus-value − (260 000 − plus-value) × 25/100 |
| Au-delà de 260 000 € | 6 % × plus-value |
Le lissage atténue l’effet du passage d’une tranche à l’autre. Il évite une hausse fiscale trop brutale lorsque la plus-value se situe juste au-dessus d’un seuil. Cette règle peut être prise en compte pour comparer deux offres proches ou mesurer l’effet de quelques milliers d’euros supplémentaires sur la plus-value.
Calculer la base avant d’appliquer le barème
Une simulation sérieuse commence par la reconstitution de la plus-value. Le prix de cession ne se compare pas directement au prix payé à l’achat. Certains éléments peuvent augmenter le prix d’acquisition ou réduire le prix de vente, selon les règles fiscales applicables.
- Partir du prix de cession et déduire, le cas échéant, les frais supportés par le vendeur et liés à la vente.
- Retenir le prix d’acquisition, augmenté des frais d’acquisition réels ou du forfait de 7,5 % lorsqu’il est applicable.
- Ajouter les dépenses de travaux éligibles, sur justificatifs ou via le forfait de 15 % lorsque les conditions sont réunies.
- Calculer la plus-value brute, puis appliquer l’abattement pour durée de détention.
- Vérifier si la plus-value nette imposable dépasse 50 000 €, puis appliquer le barème correspondant.
Exemple avec une plus-value imposable de 103 400 €
Pour une plus-value nette imposable de 103 400 €, la tranche de lissage comprise entre 100 001 € et 110 000 € s’applique. Le calcul est le suivant : 3 % × 103 400 € − (110 000 € − 103 400 €) × 1/10. La surtaxe atteint alors 2 442 €.
Cette somme s’ajoute aux autres impositions. Il faut donc distinguer la base retenue pour la surtaxe de celle des prélèvements sociaux, car les abattements liés à la durée de détention ne sont pas identiques. L’exonération est acquise après 22 ans de détention pour l’impôt sur le revenu, mais après 30 ans pour les prélèvements sociaux.
Exonérations, durée de détention et formalités chez le notaire
La résidence principale est, en principe, exonérée de plus-value et échappe donc à la surtaxe. D’autres exonérations peuvent s’appliquer selon la nature du bien, le montant de la cession, la situation du vendeur ou les conditions de l’opération. Les non-résidents, les ventes de parts de sociétés à prépondérance immobilière et les opérations réalisées par une SCI nécessitent une vérification adaptée à chaque situation.
La durée de détention reste un facteur déterminant. Pour l’impôt sur le revenu, l’abattement est de 6 % par année de détention au-delà de la cinquième année et jusqu’à la vingt-et-unième année, puis de 4 % la vingt-deuxième année. Cet abattement réduit la plus-value imposable et peut la faire repasser sous le seuil de 50 000 €.
Préparer la simulation avant la promesse de vente
Le notaire calcule généralement la plus-value, prélève les impositions lors de la signature de l’acte authentique et remplit la déclaration adaptée, notamment le formulaire 2048-IMM ou 2048-M selon le cas. Il reverse ensuite les sommes dues. Le vendeur ne règle donc habituellement pas la surtaxe plusieurs mois après la vente : son montant réduit directement la somme disponible au moment de la signature.
Avant de fixer un prix ou d’accepter une offre, réunissez l’acte d’achat, la date d’acquisition, les factures de travaux, les justificatifs de frais et les informations sur la répartition de propriété. Une simulation notariale préalable permet de comparer le prix affiché au véritable net vendeur et d’anticiper le poids de la surtaxe sur la plus-value immobilière.

Articles qui pourraient vous intéresser :
 Souscrire à une assurance vie : étapes clés, pièges et bonnes pratiques
 Bail commercial et TVA : local nu, option et 20 % à vérifier
 Réforme de la plus-value immobilière au Sénat : l’exonération après 30 ans pourrait disparaître
 La TVA sur le loyer commercial dépend du local, du bailleur et du locataire