Fiscalité sur la plus-value immobilière : 22 ans pour effacer l’impôt, 30 ans pour les prélèvements sociaux
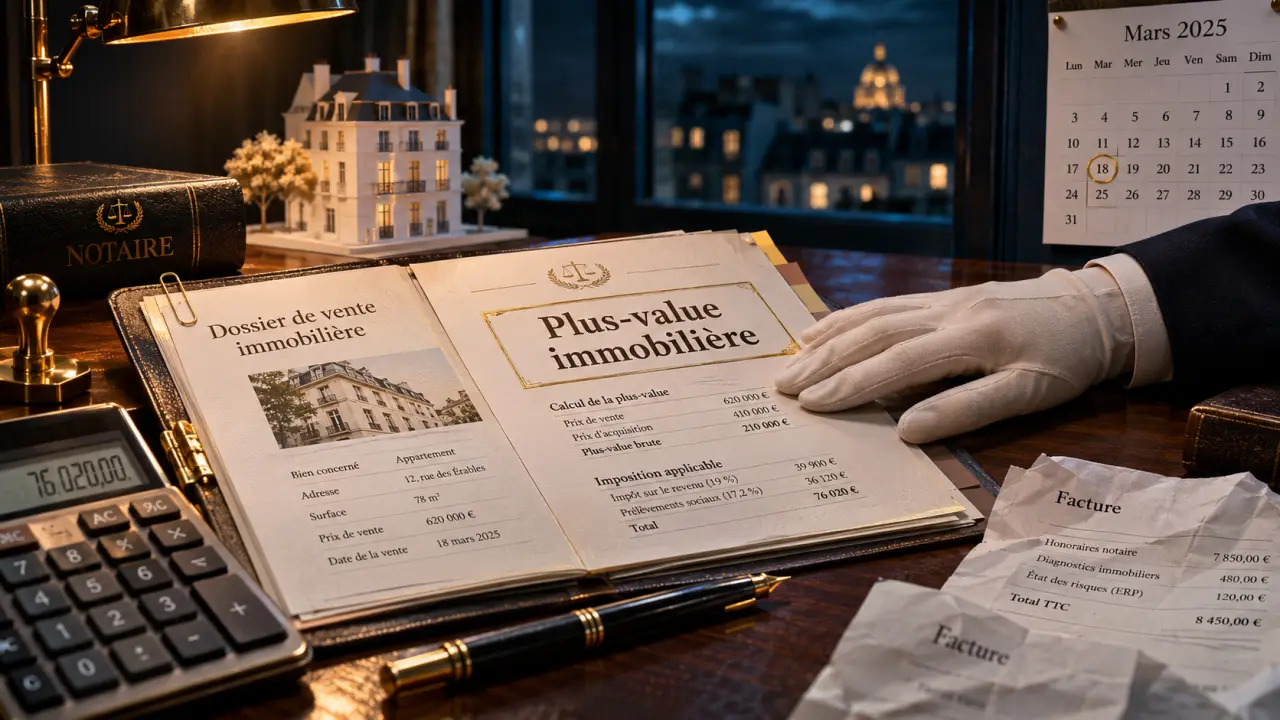
La vente de votre résidence principale est généralement exonérée de plus-value immobilière. Pour une résidence secondaire, un logement locatif ou un terrain, le gain peut supporter 19 % d’impôt sur le revenu et 17,2 % de prélèvements sociaux, avant abattements. Le montant à payer dépend toutefois des frais retenus, des travaux, de la durée de détention et des exonérations applicables : appliquer directement 36,20 % à la différence entre achat et vente donne souvent une estimation erronée.
Vérifier l’exonération avant de calculer l’impôt
La fiscalité sur la plus-value immobilière concerne notamment les ventes de résidences secondaires, de biens locatifs, de terrains et de droits immobiliers, comme l’usufruit ou la nue-propriété. Certaines cessions de parts de SCI non soumises à l’impôt sur les sociétés ou de FPI relèvent également de ce régime. Une SCI à l’impôt sur les sociétés obéit, en revanche, à une autre logique fiscale.
La résidence principale : une occupation réelle à démontrer
L’exonération porte en principe sur le logement constituant votre résidence habituelle et effective au moment de la vente, ainsi que sur ses dépendances immédiates et nécessaires cédées dans les conditions requises. Une simple adresse déclarée ne suffit pas. Après un déménagement, l’exonération peut rester possible si le logement a été occupé jusqu’à sa mise en vente et vendu dans un délai normal, apprécié selon les circonstances.
Les autres situations à examiner
- Une cession d’un montant inférieur ou égal à 15 000 € peut être exonérée, avec des règles particulières en indivision ou en démembrement.
- La première vente d’un logement autre que la résidence principale peut bénéficier d’une exonération avec réemploi du prix dans une résidence principale sous deux ans, notamment si le vendeur n’a pas été propriétaire de sa résidence principale pendant les quatre années précédentes.
- Des exonérations existent pour certains retraités, titulaires d’une CMI ou résidents d’établissements pour personnes âgées ou handicapées, sous conditions de ressources, de patrimoine et de délais.
- Certaines ventes destinées au logement social bénéficient de dispositifs spécifiques, soumis à des conditions et échéances.
En cas de réemploi partiel, l’exonération est proportionnelle à la fraction du prix réinvestie. Faites vérifier les conditions avant la signature : acheter ensuite sa résidence principale ne rend pas automatiquement la vente précédente exonérée.
Reconstituer la plus-value brute avec les bons frais
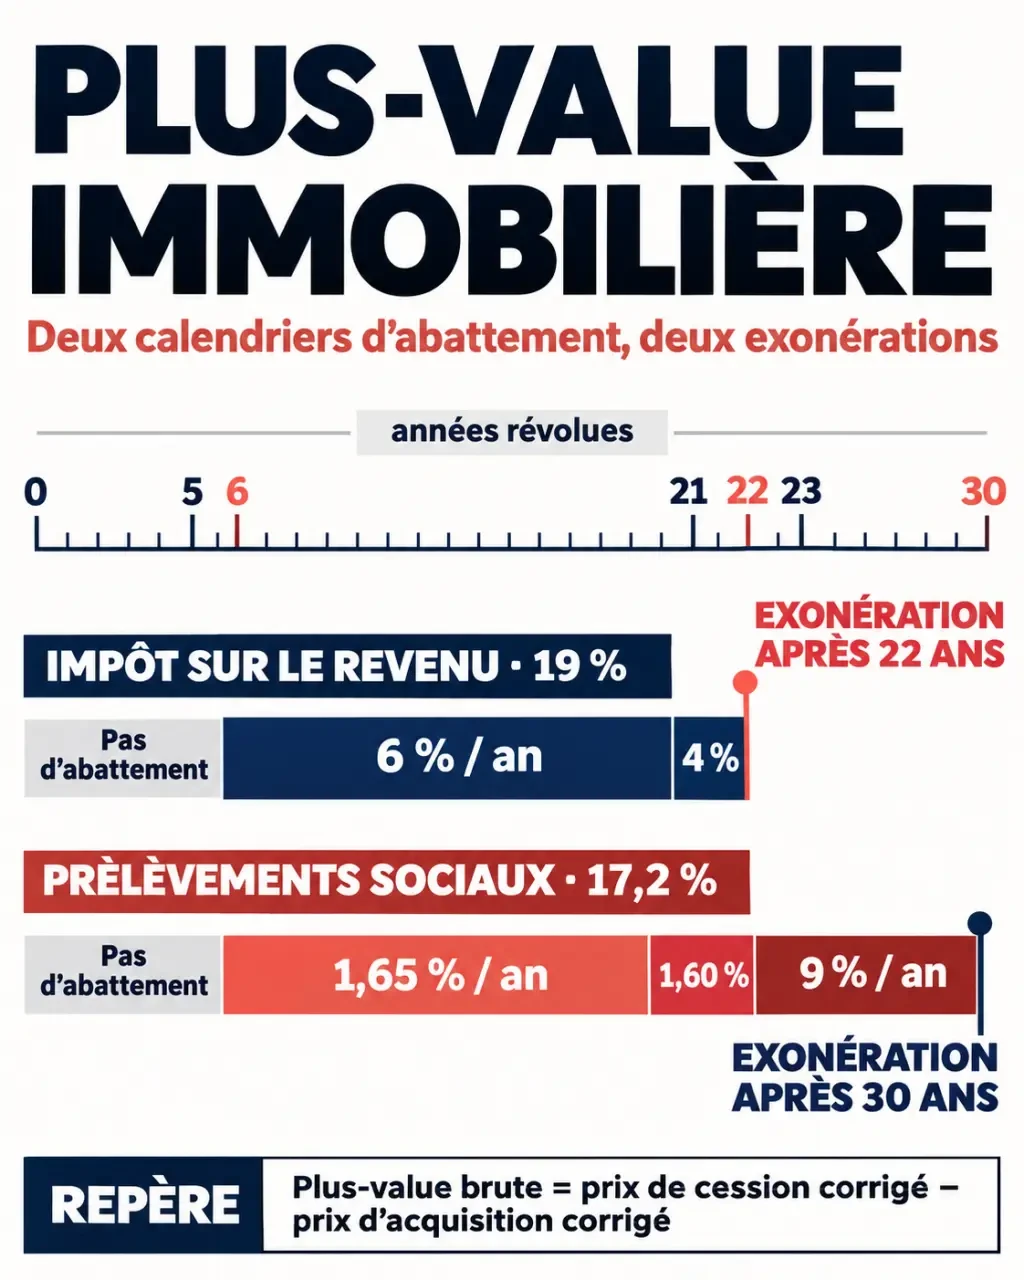
La formule est simple : plus-value brute = prix de cession corrigé − prix d’acquisition corrigé. Ce résultat précède les abattements pour durée de détention. Un résultat négatif constitue une moins-value, généralement non imputable sur les autres plus-values immobilières des particuliers.
Corriger le prix de vente et le prix d’achat
Le prix de vente peut être diminué de certains frais supportés par le vendeur et justifiés, notamment les diagnostics obligatoires. Le capital restant dû sur votre crédit immobilier ne diminue pas la plus-value : il réduit votre trésorerie après la vente, pas le gain fiscal.
Pour un bien acquis à titre onéreux, le prix d’achat peut être majoré des frais d’acquisition réels admissibles ou d’un forfait de 7,5 %. Pour une succession ou une donation, le point de départ est la valeur retenue pour les droits de mutation, avec les frais admis selon les règles propres à cette acquisition.
Travaux : comparer justificatifs et forfait
Certains travaux de construction, reconstruction, agrandissement ou amélioration réalisés par une entreprise peuvent majorer le prix d’acquisition, sous conditions. Les dépenses d’entretien courant, votre travail personnel et les sommes déjà déduites fiscalement ne doivent pas être ajoutés indistinctement. Pour un immeuble bâti détenu depuis plus de cinq ans, un forfait travaux de 15 % du prix d’acquisition peut être utilisé sans justifier le montant réel des travaux.
Une facture peut avoir un écho fiscal plusieurs années après son paiement : avant de l’intégrer, retrouvez son traitement dans vos anciennes déclarations de revenus locatifs. Une dépense déjà déduite ne peut pas servir une seconde fois à réduire la plus-value au titre des frais réels. Associer chaque facture à son historique déclaratif évite ce double comptage et facilite la vérification du notaire.
Appliquer deux calendriers d’abattement distincts
La Finance pour tous présente un taux de 19 % pour l’impôt sur le revenu et de 17,2 % pour les prélèvements sociaux, soit 36,20 % avant abattements. Ces taux ne s’appliquent cependant pas nécessairement à la même assiette : chaque prélèvement possède son propre calendrier de réduction.
| Années de détention révolues | Abattement annuel pour l’impôt sur le revenu | Abattement annuel pour les prélèvements sociaux |
|---|---|---|
| Jusqu’à 5 ans | Aucun | Aucun |
| De la 6e à la 21e année | 6 % | 1,65 % |
| 22e année | 4 % | 1,60 % |
| De la 23e à la 30e année | Exonération acquise | 9 % |
L’exonération totale est donc acquise après 22 années révolues pour l’impôt sur le revenu et 30 années pour les prélèvements sociaux. À 22 ans, l’abattement social cumulé n’est encore que de 28 %. Il atteint 37 % à 23 ans et 91 % à 29 ans. La détention se compte en années pleines, à partir des dates pertinentes d’acquisition et de cession.
Une surtaxe de 2 % à 6 % peut s’ajouter lorsque la plus-value nette imposable à l’impôt sur le revenu dépasse 50 000 €. Son barème prévoit des mécanismes de lissage aux changements de taux. Elle ne concerne notamment pas les terrains à bâtir. En présence de plusieurs vendeurs, l’appréciation du seuil nécessite de vérifier les quotes-parts et la situation juridique de chacun.
Chiffrer une vente : l’exemple d’un bien détenu 15 ans
L’exemple pédagogique de La Finance pour tous retient un achat à 130 000 €, une vente à 200 000 € et 500 € de diagnostics déductibles. Des travaux de 13 500 € sont mentionnés, mais le calcul utilise le forfait de 15 %, plus favorable dans cette hypothèse et applicable sous ses conditions.
- Prix de vente corrigé : 200 000 − 500 = 199 500 €.
- Frais d’acquisition forfaitaires : 130 000 × 7,5 % = 9 750 €.
- Forfait travaux : 130 000 × 15 % = 19 500 €.
- Prix d’acquisition corrigé : 130 000 + 9 750 + 19 500 = 159 250 €.
- Plus-value brute : 199 500 − 159 250 = 40 250 €.
Après 15 années révolues, l’abattement atteint 60 % pour l’impôt sur le revenu et 16,5 % pour les prélèvements sociaux. L’impôt est donc de 40 250 × 40 % × 19 % = 3 059 €. Les prélèvements sociaux représentent 40 250 × 83,5 % × 17,2 % = 5 780,71 €.
Le total atteint 8 839,71 € avant les arrondis déclaratifs. Le taux global arrondi de 21,96 % utilisé dans la présentation pédagogique conduit à 8 838 € : cette différence illustre l’intérêt de calculer séparément les deux prélèvements plutôt que d’arrondir un taux intermédiaire. Aucune surtaxe n’est due ici.
Préparer le dossier du notaire et anticiper le montant net reçu
Comme le rappelle Action Logement, le notaire calcule la plus-value et réalise les formalités lors de l’acte authentique. Il prélève généralement l’impôt sur le prix de vente pour le reverser à l’administration. La taxation se rattache à l’année de la cession, même si le paiement du prix est échelonné.
Transmettez-lui l’acte d’acquisition, les justificatifs de frais, les factures de travaux, les éléments prouvant l’occupation principale et votre situation fiscale. Le montant de la plus-value nette imposable doit également être reporté dans la déclaration annuelle lorsqu’il est requis, sans entraîner une seconde taxation.
Si vous êtes non-résident, ne transposez pas automatiquement le calcul standard : des exonérations spécifiques, un traitement social dépendant de l’affiliation et l’éventuelle obligation de désigner un représentant fiscal doivent être examinés. Une exonération plafonnée à 150 000 € de plus-value nette imposable existe notamment sous conditions.
Demandez une estimation écrite avant de fixer votre budget de réinvestissement. Le calculateur du Service-Public permet une première simulation ; le notaire doit confirmer les paramètres applicables à la date de vente, notamment pour une location meublée, une succession ou une cession de parts.
- Fiscalité sur la plus-value immobilière : 22 ans pour effacer l’impôt, 30 ans pour les prélèvements sociaux - 12 novembre 2026
- Déclaration 2072 d’une SCI familiale : choisir le formulaire et déclarer même sans loyers - 11 novembre 2026
- Montfort & Bon à Paris : quel interlocuteur pour la gestion, le syndic ou une visite ? - 10 novembre 2026
Articles qui pourraient vous intéresser :
 Souscrire à une assurance vie : étapes clés, pièges et bonnes pratiques
 Réforme de la plus-value immobilière au Sénat : l’exonération après 30 ans pourrait disparaître
 Amortissement du droit au bail : amortissable en compta, mais jamais déductible fiscalement
 Déclaration 2072 d’une SCI familiale : choisir le formulaire et déclarer même sans loyers