Vendre un bien en SCI familiale : le prix encaissé n’est pas la somme à partager
Une SCI familiale peut vendre un immeuble, mais ce sont ses statuts, les pouvoirs du gérant et son régime fiscal qui déterminent les précautions à prendre. Le vendeur est la société, pas directement les associés : elle encaisse donc le prix. Avant de chercher un acquéreur, il faut sécuriser la décision, estimer l’impôt et prévoir l’utilisation des fonds. Si un seul membre de la famille souhaite partir, une cession de parts peut être plus adaptée que la vente du bien.
Choisir entre vendre l’immeuble et faire sortir un associé
Vendre un bien en SCI familiale consiste à transférer la propriété de l’immeuble à un acquéreur. Les associés conservent leurs parts, tandis que le patrimoine de la société comprend désormais des liquidités à la place du bien vendu. Le caractère familial de la SCI ne crée pas de procédure de vente simplifiée.
La cession de parts sociales répond à un autre objectif : un associé vend tout ou partie de ses droits dans la société. L’immeuble reste la propriété de la SCI. L’opération suppose notamment de vérifier les règles d’agrément, sa fiscalité propre et la valeur des parts, qui dépend aussi des dettes sociales.
Le retrait d’un associé est encore différent : il s’exerce dans les conditions statutaires ou légales et peut nécessiter un accord ou une autorisation judiciaire. Enfin, la dissolution met la société en liquidation ; elle ne constitue pas un simple synonyme de vente.
Pour choisir, construisez une matrice familiale à deux entrées : qui souhaite récupérer de l’argent ? et qui souhaite conserver l’immeuble ? Si tous veulent vendre, la cession immobilière est cohérente. Si un seul associé recherche des liquidités et que les autres souhaitent poursuivre la location, étudiez plutôt la cession de ses parts. Cette lecture évite de sacrifier un actif collectif pour résoudre un besoin individuel.
Sécuriser l’autorisation de vendre avant tout engagement
Vérifier l’objet social et les pouvoirs du gérant
Les statuts doivent être lus avant de signer un mandat ou un avant-contrat. L’objet social permet-il l’opération envisagée ? Une formulation limitée à l’acquisition et à la gestion mérite une analyse, particulièrement si la SCI vend son unique immeuble. Une vente ponctuelle du patrimoine ne se confond pas avec une activité habituelle d’achat-revente.
Le gérant représente la SCI, mais son pouvoir de signer ne dispense pas de vérifier les autorisations nécessaires. Le notaire doit contrôler la cohérence entre l’objet social, les clauses statutaires et la décision prise. Une modification des statuts peut être nécessaire avant la vente.
Formaliser la décision selon les bonnes règles
Il n’existe pas de majorité universelle applicable à toutes les ventes en SCI. Selon les statuts, la décision peut relever du gérant ou nécessiter l’accord des associés. Pour les décisions dépassant les pouvoirs du gérant, l’unanimité s’applique en l’absence de dispositions statutaires organisant autrement la décision.
Lorsqu’une décision collective est nécessaire, respectez les modalités de convocation, le quorum éventuel et la majorité applicable. Le procès-verbal doit identifier le bien, préciser les conditions autorisées, notamment le prix ou le prix minimal, et désigner le signataire. En cas de désaccord familial, ne présumez pas qu’un associé minoritaire peut être ignoré : ses droits dépendent des règles applicables.
Préparer le dossier et traiter le bail avant la signature
Associer le notaire tôt permet de repérer les documents manquants et les contraintes susceptibles de retarder la transaction. La liste exacte varie selon le bien, mais préparez notamment :
- Les statuts à jour, les justificatifs d’immatriculation et l’identité du représentant de la SCI.
- Le titre de propriété et, si nécessaire, le procès-verbal autorisant la vente.
- Le dossier de diagnostic technique et les documents de copropriété applicables.
- Le bail, ses annexes et les informations locatives si le logement est occupé.
- Les informations sur le prêt restant dû et les garanties inscrites sur l’immeuble.
Vendre occupé ne signifie pas automatiquement donner congé au locataire. Lorsque le bail se poursuit, l’acquéreur reprend en principe la situation locative. Un droit de préemption peut néanmoins exister dans certains cas, notamment selon la nature de l’opération.
Pour vendre libre, un congé pour vente doit respecter les conditions du bail et la situation du locataire. Pour une location nue constituant sa résidence principale, le préavis est en principe de 6 mois avant l’échéance, avec des règles particulières à vérifier pour une SCI familiale. Ce délai ne doit pas être appliqué indistinctement aux locations meublées ou aux autres baux.
L’avant-contrat précise les conditions suspensives et les modalités de libération du bien. L’acquéreur non professionnel d’un logement bénéficie, lorsque le dispositif est applicable, d’un délai de rétractation de 10 jours. Le notaire reçoit ensuite l’acte authentique et accomplit les formalités de publicité foncière.
Chiffrer la fiscalité : l’IR et l’IS changent le résultat
Le mot « familiale » ne désigne pas un régime fiscal. Avant de négocier le prix, faites établir une estimation tenant compte du régime réel de la SCI et de la qualité de ses associés.
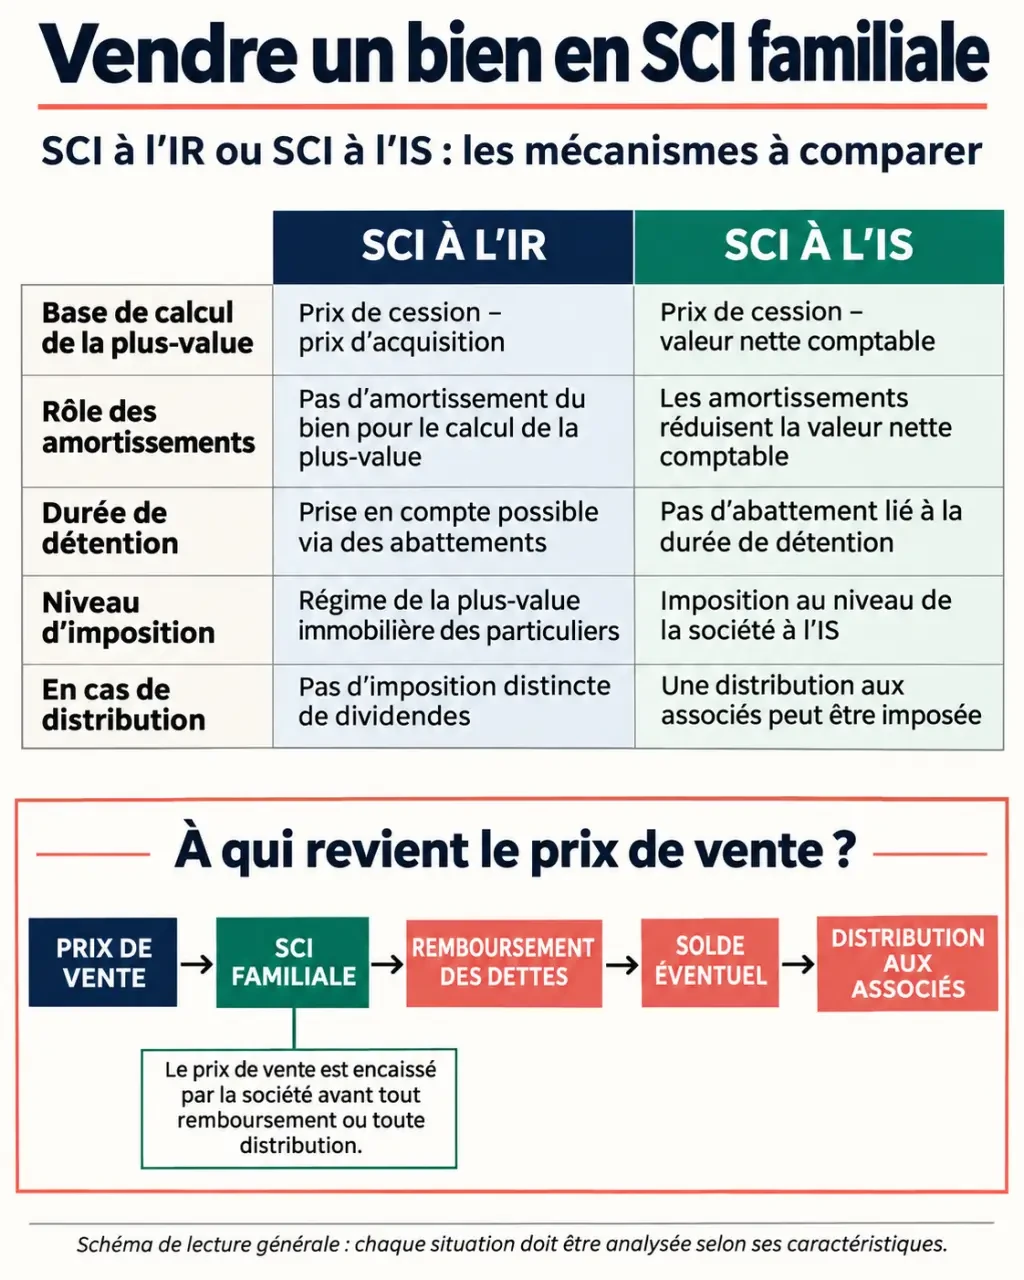
| Point comparé | SCI à l’IR | SCI à l’IS |
|---|---|---|
| Base de calcul | Prix de cession diminué du prix d’acquisition corrigé selon les règles applicables. | Prix de cession diminué de la valeur nette comptable. |
| Amortissements | Pas de déduction d’amortissements dans le régime classique des plus-values immobilières des particuliers. | Les amortissements pratiqués diminuent la valeur nette comptable et peuvent augmenter le gain taxable. |
| Durée de détention | Abattements et exonérations possibles. | Pas d’abattement immobilier des particuliers lié à la durée. |
| Imposition | En principe au nom des associés, selon leur situation. | Au niveau de la société, puis éventuellement des associés lors d’une distribution. |
À l’IR, pour des associés personnes physiques relevant du régime des particuliers, la plus-value imposable supporte en principe 19 % d’impôt et 17,2 % de prélèvements sociaux. Les abattements commencent à partir de la sixième année ; l’exonération est acquise après 22 ans pour l’impôt et 30 ans pour les prélèvements sociaux.
Une surtaxe de 2 à 6 % peut concerner certaines plus-values imposables supérieures à 50 000 euros. Des exonérations existent également, notamment sous conditions pour les cessions n’excédant pas 15 000 euros ; leur appréciation en SCI demande une vérification spécifique.
À l’IS, le gain entre dans le résultat imposable, soumis au taux normal de 25 %, avec un taux réduit possible sous conditions. Une longue détention ne garantit donc pas une faible imposition. Faites comparer le montant conservé par la société et celui réellement disponible pour la famille après une éventuelle distribution.
Affecter les fonds et décider du devenir de la SCI
Le prix revient à la SCI. Avant toute répartition, il faut provisionner l’impôt, régler les frais restant à sa charge et traiter le passif. Avec la banque, vérifiez le capital restant dû, les éventuelles indemnités de remboursement anticipé et les frais de mainlevée.
Le remboursement d’un compte courant d’associé n’est pas un partage du bénéfice : il rembourse une créance, sous réserve des accords applicables et de la trésorerie disponible. Une distribution aux associés nécessite ensuite une qualification comptable, une décision régulière et l’examen de sa fiscalité. En présence de parts démembrées, les droits respectifs de l’usufruitier et du nu-propriétaire doivent aussi être clarifiés.
Si la SCI conserve d’autres immeubles ou prévoit un réinvestissement compatible avec son objet, elle peut poursuivre son activité. Après la vente du seul bien, vérifiez si l’objet social permet cette continuation : un objet limité à cet immeuble peut soulever une difficulté particulière.
Si la famille choisit de fermer la société, la dissolution-liquidation exige des formalités distinctes. Après règlement des dettes et remboursement du capital, un éventuel boni de liquidation peut notamment entraîner un droit de partage de 2,5 %, selon les conditions applicables, ainsi qu’une imposition pour les associés. Décider du devenir des fonds avant la signature permet d’éviter une vente réussie suivie d’un blocage familial.
- Vendre un bien en SCI familiale : le prix encaissé n’est pas la somme à partager - 9 novembre 2026
- CSG sur plus-value immobilière : 17,2 % de prélèvements, mais pas sur tout le gain - 8 novembre 2026
- Location de bureaux rue de la République à Lyon : comparez les surfaces et le coût réel - 7 novembre 2026
Articles qui pourraient vous intéresser :
 Acheter une maison à plan-de-cuques : prix, quartiers et conseils clés
 Local commercial à Brest : louer, acheter ou viser un emplacement n°1 ?
 Simulateur d’évaluation d’un fonds de commerce : le bail peut modifier fortement le prix
 Agence immobilière : une gestion des leads automatisée sans perdre la main sur la relation client