Le nantissement du fonds de commerce protège le créancier, à condition de respecter 30 jours
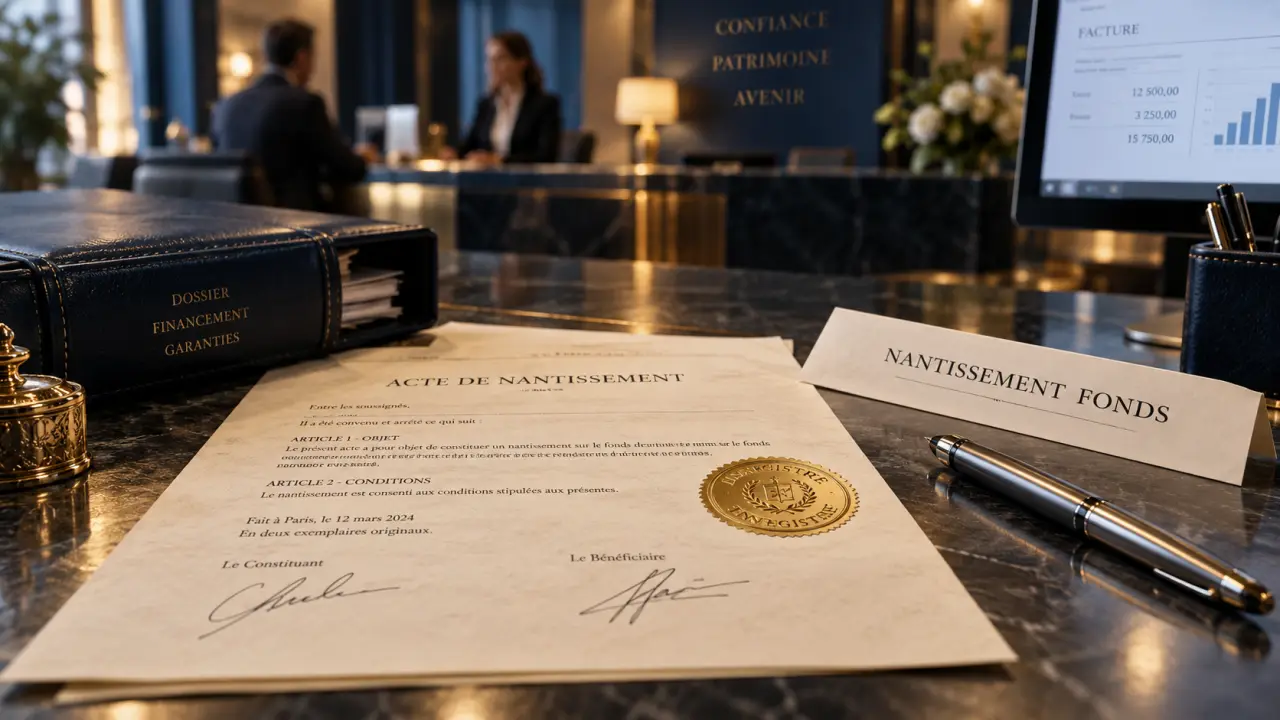
Le nantissement d’un fonds de commerce permet de garantir une dette sans remettre les clés de l’activité au créancier. Le propriétaire continue d’exploiter son établissement, tandis que le fonds sert de support à une sûreté réelle. Cette garantie peut sécuriser un crédit professionnel, une créance future déterminable ou la dette d’une autre société. Son efficacité repose sur un acte précis et sur une inscription réalisée dans les délais.
Le nantissement : une garantie sur le fonds, sans dépossession
Le nantissement de fonds de commerce est une sûreté réelle. Le créancier nanti obtient un droit sur certains éléments du fonds pour garantir le remboursement d’une créance. À la différence du gage, cette opération ne suppose pas la remise matérielle du bien au créancier. Le constituant, c’est-à-dire le propriétaire qui donne le fonds en garantie, conserve donc sa possession et la jouissance de son commerce.
La garantie peut couvrir une dette professionnelle déjà née, une dette future dès lors qu’elle est déterminable, ou la dette d’un tiers. Une société peut ainsi nantir son propre fonds pour garantir l’emprunt d’une société liée. Le risque doit être mesuré : le fonds de la société constituante garantit alors le financement, même si cette société n’est pas personnellement débitrice.
Nantissement conventionnel ou nantissement judiciaire
Le nantissement conventionnel résulte d’un accord entre le créancier et le propriétaire du fonds. Il est établi par un acte sous seing privé ou un acte authentique. C’est le cas, par exemple, lorsqu’une banque demande cette garantie pour accorder un prêt professionnel.
Le nantissement judiciaire repose sur une décision du juge. Un créancier peut le solliciter lorsqu’il cherche à préserver ses droits face à un débiteur dont la situation financière fait craindre un défaut de paiement. Dans les deux cas, l’inscription au registre compétent reste déterminante pour rendre la sûreté opposable aux tiers.
Ce qui peut être nanti, et ce qui doit être vérifié avant de signer
Le fonds de commerce ne forme pas un ensemble indivisible pour les besoins de la garantie. L’acte doit préciser les éléments inclus dans le nantissement. Il peut notamment viser l’enseigne, le nom commercial, la clientèle, le droit au bail, le mobilier commercial et le matériel professionnel. Des droits de propriété industrielle, comme des marques, des brevets ou des dessins et modèles, peuvent aussi être concernés. Des formalités complémentaires sont alors nécessaires auprès de l’INPI.
| Point à contrôler | Pourquoi c’est important |
|---|---|
| Propriété du fonds | Seul le propriétaire peut constituer valablement le nantissement. |
| Éléments garantis | Ils déterminent l’étendue concrète de la garantie du créancier. |
| Créance garantie | Son montant, sa nature ou les modalités permettant de la déterminer doivent être identifiables. |
| Pouvoirs dans la société | Les statuts, les associés ou les organes sociaux peuvent imposer une autorisation préalable. |
Le locataire-gérant exploite le fonds sans en être propriétaire. Il ne peut donc pas nantir le fonds qui lui a été confié. Avant de signer, il faut aussi vérifier la situation du fonds, les inscriptions déjà publiées et les éventuelles contraintes prévues par le bail commercial.
Le détail de la garantie change sa valeur
La valeur d’un fonds ne se résume pas à une estimation globale. Une clientèle fidèle, un droit au bail situé dans une zone recherchée, du matériel amorti ou une marque exploitée n’offrent pas le même intérêt pour un financeur. La rédaction de l’acte doit donc rester précise. L’énumération des actifs, la description de la créance garantie et la cohérence de la publicité évitent qu’une garantie apparemment solide présente des lacunes au moment de sa mise en œuvre.
Constituer et inscrire le nantissement : le parcours pratique
La signature de l’acte ne suffit pas à protéger le créancier contre les tiers. Le nantissement doit être inscrit au registre des sûretés mobilières et autres opérations connexes. Le greffe compétent est notamment déterminé par l’immatriculation principale du constituant au RCS. En cas de situation particulière, il est préférable de vérifier à l’avance le tribunal ou le greffe chargé de recevoir le dossier.
Les documents et le délai à ne pas manquer
Le dossier comprend en pratique l’acte de nantissement et un bordereau d’inscription initiale. Ce document doit comporter les mentions requises concernant le créancier, le constituant, la créance garantie et le fonds concerné. Selon le format de la demande, deux exemplaires de bordereaux papier peuvent être nécessaires. Lorsque des droits de propriété industrielle sont compris dans la garantie, un certificat destiné à l’INPI peut également être demandé.
Infogreffe mentionne un délai de 30 jours pour procéder à l’inscription, sous peine de nullité. Il faut donc engager la formalité sans attendre le déblocage des fonds ou l’apparition d’une difficulté de paiement. L’inscription rend le nantissement opposable aux tiers et détermine le rang du créancier par rapport aux inscriptions concurrentes.
Préparer le dossier comme une opération de financement
- Définir la dette garantie et vérifier que le constituant est bien propriétaire du fonds.
- Rédiger ou contrôler l’acte sous seing privé ou authentique, ainsi que les autorisations sociales nécessaires.
- Identifier précisément les éléments nantis et prévoir les formalités liées aux droits de propriété industrielle.
- Déposer le bordereau et les pièces justificatives auprès du greffe compétent dans le délai applicable.
- Conserver la preuve de l’inscription et relever sa date d’expiration pour préparer son renouvellement.
Rang, cession du fonds et défaut de paiement : les effets concrets
Plusieurs nantissements peuvent porter sur un même fonds. L’ordre des inscriptions détermine alors le rang des créanciers. En cas de vente du fonds, le créancier nanti bénéficie d’un droit de préférence sur le prix. Il peut être payé avant les créanciers inscrits après lui, dans la limite de sa créance et selon les règles applicables.
Le nantissement donne aussi un droit de suite. Une cession du fonds ne fait donc pas disparaître automatiquement une sûreté régulièrement publiée. Pour l’acquéreur, la consultation des inscriptions est une étape de l’audit avant l’achat. Elle permet d’identifier les garanties qui peuvent encore grever le fonds.
Si la dette n’est pas payée
En cas de défaut de paiement, le créancier ne devient pas automatiquement propriétaire du fonds. Il peut demander sa vente forcée, notamment par voie d’enchères publiques. Le débiteur et, le cas échéant, le constituant tiers doivent être informés. Un délai de 8 jours doit être respecté avant la vente aux enchères publiques. Le créancier est ensuite payé sur le prix en fonction de son rang. Dans ce mécanisme, l’attribution judiciaire du fonds au créancier n’est pas admise.
Le déplacement du fonds peut également fragiliser la publicité de la garantie. Dans certaines situations, une information préalable d’au moins 15 jours est attendue, puis l’inscription doit être mise à jour rapidement. Une négligence sur ce point peut exposer le constituant à une exigibilité anticipée de la créance.
Durée, renouvellement, modification et radiation : gérer toute la vie de l’inscription
L’inscription du nantissement est valable 10 ans. Si la dette n’est pas entièrement remboursée à cette échéance, elle doit être renouvelée avant son expiration. Le renouvellement maintient la publicité de la sûreté. À l’inverse, laisser l’inscription expirer fait perdre la protection attachée à cette formalité, même si la créance existe toujours.
Une modification des informations publiées peut nécessiter un bordereau d’inscription modificative. Cela peut concerner l’identité du créancier, la correction d’une mention, une subrogation ou une évolution de la garantie. Les mentions d’antériorité, de subrogation et de renouvellement répondent à des formalités propres.
La radiation après extinction de la dette
Lorsque la dette est intégralement remboursée, la radiation du nantissement doit être demandée pour supprimer la publicité de la sûreté. Elle peut être totale ou partielle, selon l’étendue du paiement et l’accord des parties. Cette démarche libère le fonds en vue d’une vente, d’un nouveau financement ou d’une réorganisation.
Les tarifs varient selon le montant de la créance et la formalité demandée. À titre indicatif, l’inscription est annoncée à 19,50 euros pour une créance inférieure à 20 800 euros, à 77,45 euros lorsque la créance est égale ou supérieure à 20 800 euros et inférieure à 41 600 euros, puis à 114,88 euros à partir de 41 600 euros. Une mention d’antériorité, de subrogation ou de renouvellement est indiquée à 12,30 euros pour une créance inférieure à 20 800 euros. Ces frais administratifs s’ajoutent, le cas échéant, aux coûts de rédaction, de conseil ou d’acte authentique.

Articles qui pourraient vous intéresser :
 Distance entre maison et clôture voisin : règles à connaître pour éviter les conflits
Astuce pour construire sur terrain agricole sans enfreindre la loi
 Révision triennale du bail commercial : 3 ans, ILC/ILAT et erreurs de procédure à éviter
 Fonds perdu ou activité transférée : comprendre l’indemnité d’éviction d’un bail commercial