Fonds commercial : 10 ans d’amortissement ou test annuel de dépréciation ?
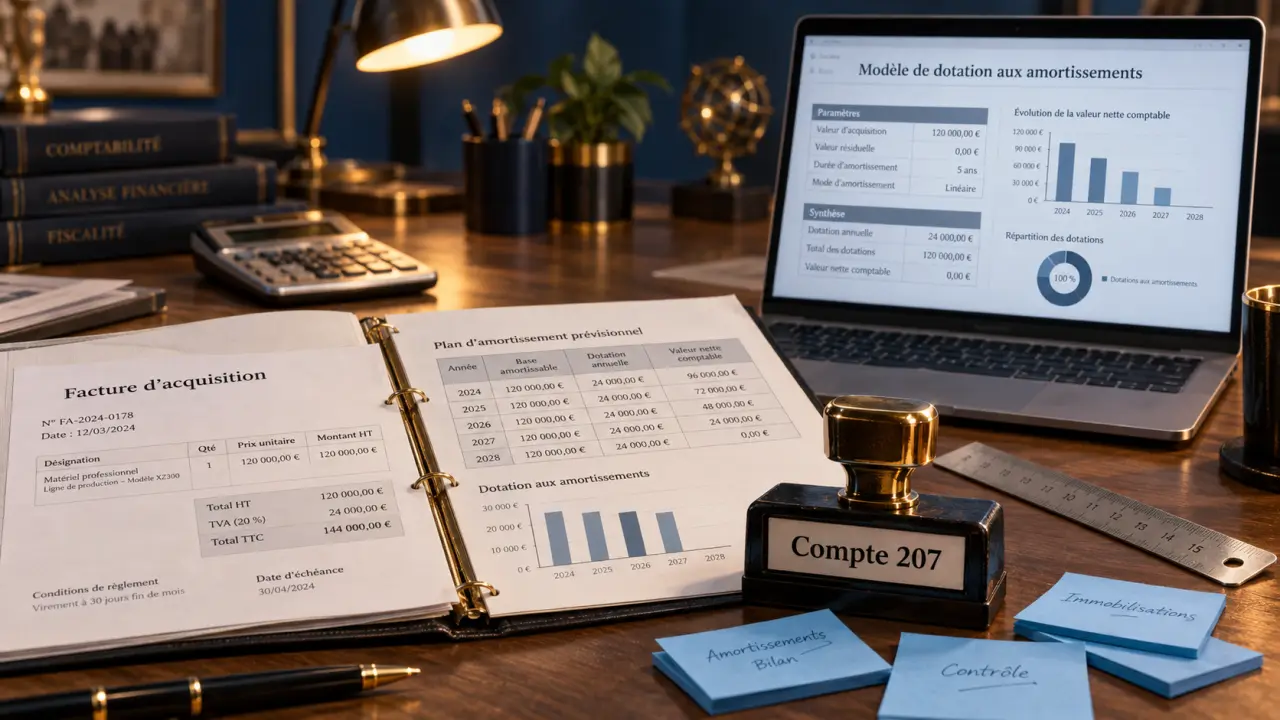
L’amortissement d’un fonds de commerce n’est ni automatique ni toujours déductible fiscalement. La réponse dépend de ce qui a réellement été acquis, de la durée d’utilisation prévisible du fonds commercial et de la taille de l’entreprise. Une ventilation précise du prix permet ensuite de distinguer l’amortissement comptable, la dépréciation et le traitement fiscal.
Fonds de commerce et fonds commercial : ce qui est inscrit au compte 207
Le fonds de commerce désigne l’ensemble transmis lors d’une acquisition : clientèle, nom commercial, enseigne, droit au bail, matériel, stocks ou licences, selon l’activité. Ces éléments ne suivent pas tous le même traitement comptable. Le matériel est une immobilisation corporelle amortissable séparément, les stocks sont comptabilisés à part et un droit identifiable peut recevoir un traitement spécifique.
Le fonds commercial, inscrit au compte 207, correspond à la fraction résiduelle des éléments incorporels qui ne peuvent pas être identifiés et évalués séparément. Il reflète notamment la capacité du commerce à générer une activité grâce à sa clientèle, à son implantation et à sa réputation. C’est cette composante résiduelle qui est concernée lorsque l’on parle d’amortissement du fonds de commerce.
Ventiler le prix avant de choisir une durée
L’acte d’acquisition et ses annexes doivent distinguer, autant que possible, les immobilisations corporelles, le droit au bail, les stocks et le fonds commercial. Cette ventilation fixe la base amortissable de chaque élément et facilite la justification du traitement retenu. Amortir l’intégralité du prix d’acquisition au compte 207 alors qu’une partie rémunère du matériel ou des stocks fausse les comptes.
La zone de chalandise mérite une analyse concrète. Une clientèle peut sembler stable parce qu’elle couvre un quartier, une gare ou une zone touristique, puis se déplacer après un chantier, l’ouverture d’un concurrent ou la fin d’un bail commercial. Cartographier l’origine des ventes, la récurrence des clients et les dépendances locales aide à déterminer si la valeur du fonds est durable ou liée à une période limitée. Cette analyse est souvent plus pertinente qu’une durée choisie par habitude.
La règle comptable : durée illimitée ou durée limitée
Selon le Plan comptable général, le fonds commercial est présumé avoir une durée d’utilisation illimitée. Dans ce cas, il n’est pas amorti. L’entreprise doit toutefois apprécier au moins une fois par exercice l’existence d’une perte de valeur et réaliser un test de dépréciation si nécessaire.
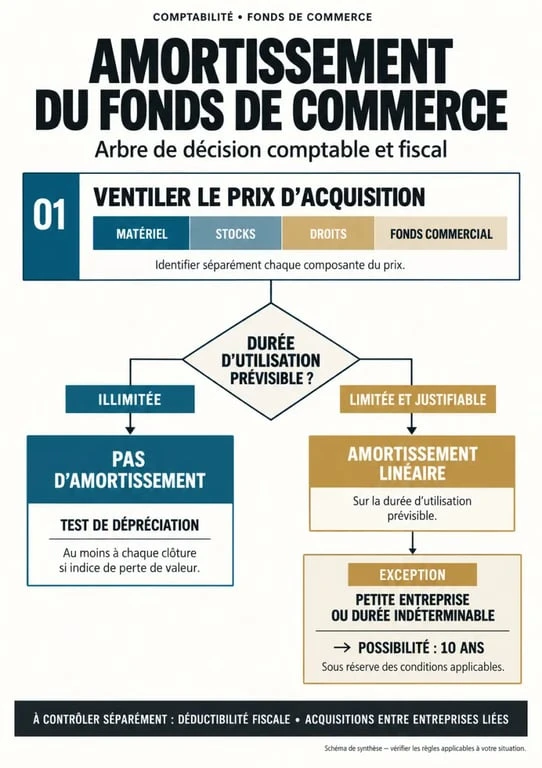
Cette présomption peut être renversée lorsqu’une durée d’utilisation limitée est démontrée. Le fonds commercial doit alors être amorti sur sa durée d’utilisation prévisible. Une concession qui expire, une autorisation réglementaire temporaire, un contrat non renouvelable ou l’arrêt programmé de l’activité sont des facteurs juridiques ou économiques à examiner.
| Situation constatée | Traitement comptable principal | Suivi à la clôture |
|---|---|---|
| Durée d’utilisation illimitée | Pas d’amortissement | Test de dépréciation au moins annuel |
| Durée limitée et justifiable | Amortissement linéaire sur la durée prévisible | Test en présence d’un indice de perte de valeur |
| Petite entreprise éligible | Option d’amortissement sur 10 ans | Test limité aux indices de perte de valeur |
La durée de 10 ans : une simplification encadrée
Lorsque la durée limitée ne peut pas être déterminée de manière fiable, une durée forfaitaire de 10 ans peut être retenue. Les petites entreprises disposent également d’une faculté de simplification qui leur permet d’amortir leur fonds commercial sur 10 ans, même sans établir une durée d’utilisation limitée précise.
La qualification de petite entreprise s’apprécie au regard de deux seuils sur trois : 15 millions d’euros de chiffre d’affaires, 7,5 millions d’euros de total de bilan et 50 salariés en effectif moyen. L’option ne doit pas être utilisée par automatisme. Elle réduit la charge liée aux tests annuels, mais diminue progressivement la valeur comptable du fonds. Elle doit donc rester cohérente avec les méthodes retenues dans les comptes.
Calculer la dotation annuelle et passer l’écriture
La méthode habituelle est linéaire. Il faut partir de la valeur attribuée au fonds commercial après ventilation du prix, puis la diviser par la durée retenue. La dotation est comptabilisée à chaque clôture, avec un prorata temporis si l’acquisition intervient en cours d’exercice.
Exemple de calcul sur 10 ans
Une entreprise achète un fonds pour 300 000 euros. L’acte affecte 60 000 euros au matériel et 240 000 euros au fonds commercial. Si l’entreprise peut retenir une durée de 10 ans, la dotation annuelle du fonds commercial est de 24 000 euros : 240 000 ÷ 10. Le matériel suit son propre plan d’amortissement et ne doit pas être inclus dans ce calcul.
L’écriture comptable enregistre une charge de dotation aux amortissements en contrepartie de l’amortissement cumulé du fonds commercial. Le plan d’amortissement doit indiquer la base, la date de mise en service, la durée, le mode de calcul et les dotations annuelles. Si les conditions d’exploitation changent de manière significative, les estimations retenues doivent être réexaminées.
Déduction fiscale : l’exception pour les fonds acquis jusqu’au 31 décembre 2029
Un amortissement comptabilisé n’est pas nécessairement déductible du résultat imposable. Lorsqu’il ne l’est pas, l’entreprise doit en principe procéder à une réintégration extra-comptable de la dotation pour calculer son résultat fiscal.
Un régime temporaire prévoit toutefois la déduction fiscale de l’amortissement des fonds commerciaux acquis entre le 1er janvier 2022 et le 31 décembre 2029. Cette mesure concerne les entreprises relevant des bénéfices industriels et commerciaux, qu’elles soient soumises à l’impôt sur les sociétés ou à l’impôt sur le revenu dans la catégorie des BIC, sous réserve des conditions applicables.
Attention aux acquisitions entre entreprises liées
Le régime dérogatoire ne s’applique pas aux acquisitions réalisées entre entreprises liées. Avant de déduire une dotation, il faut donc analyser les liens de contrôle, de dépendance ou de détention entre le cédant et l’acquéreur. Une réorganisation intragroupe, une cession entre sociétés sœurs ou une opération impliquant un dirigeant commun nécessitent une vérification attentive.
La comptabilité et la fiscalité doivent être examinées séparément. Une option comptable sur 10 ans ne suffit pas, à elle seule, à valider la déduction fiscale. La date d’acquisition, la nature de l’opération et l’absence de lien entre les parties doivent être documentées dans le dossier de travail.
Amortissement, dépréciation et provision : ne pas confondre les mécanismes
L’amortissement répartit de manière prévisible le coût d’un actif sur sa durée d’utilisation. La dépréciation constate une perte de valeur lorsque la valeur actuelle devient inférieure à la valeur nette comptable. Cette perte peut résulter d’une baisse durable du chiffre d’affaires, de la disparition d’une clientèle clé ou de l’arrivée d’un concurrent qui modifie profondément la zone de chalandise.
Pour un fonds commercial non amorti, le test de dépréciation est annuel. Pour un fonds amorti, il est réalisé lorsqu’un indice de perte de valeur apparaît. Une provision répond, quant à elle, à un risque ou à une charge probable dont l’échéance ou le montant reste incertain. Elle ne remplace pas une dépréciation d’immobilisation.
- Amortissement : consommation prévisible de la valeur sur une durée déterminée.
- Dépréciation : baisse de valeur constatée à la clôture, potentiellement réversible selon les règles applicables.
- Provision : risque ou charge probable, distinct de la valeur du fonds commercial.
Conservez l’acte d’acquisition, la ventilation du prix, les éléments justifiant la durée retenue, le plan d’amortissement, les calculs de dépréciation et l’analyse des liens entre les parties. Pour vérifier les dispositions applicables, consultez le Code général des impôts, le Code de commerce et le Plan comptable général.

Articles qui pourraient vous intéresser :
 Fortuneo service client mon compte : contacts, accès et solutions rapides
Comment contacter klarna par téléphone rapidement et sans frustration
Commissions perçues et cotisation bnp : ce qui pèse vraiment sur vos frais bancaires
Anton brender : parcours, idées et influence d’un économiste français majeur