Implantation d’entreprise en France : choisir sa structure sans se tromper de territoire
Une implantation d’entreprise en France repose sur trois décisions liées : où exercer, sous quelle structure et avec quelles autorisations. Une adresse administrative ne suffit pas à organiser une activité réelle. Avant de signer un bail ou de constituer une société, il faut confronter le potentiel commercial du territoire, les coûts de fonctionnement et les obligations applicables.
Définir l’activité réelle avant de choisir une adresse
L’implantation désigne le lieu où l’entreprise exerce effectivement son activité : boutique, atelier, usine, bureaux ou plateforme logistique. Elle peut répondre à plusieurs objectifs : accéder au marché français, rapprocher les équipes des clients ou rejoindre un écosystème de fournisseurs et de compétences.
Testez vos connaissances sur l’implantation d’une entreprise en France
Répondez aux six questions, puis validez pour découvrir votre résultat et les explications.
La domiciliation correspond à une adresse administrative et juridique, pas nécessairement au lieu d’exploitation. Le siège social constitue l’adresse juridique de la société. L’établissement principal accueille son activité principale ; un établissement secondaire permet d’exercer sur un autre site. Un établissement n’est donc pas, à lui seul, une société distincte.
Cette distinction concerne aussi les entreprises numériques et les activités à distance. L’absence de boutique ne dispense pas d’identifier où travaillent les équipes, où se prennent les décisions et quelles obligations fiscales ou sociales en découlent. Pour une entreprise étrangère, l’existence d’une activité imposable en France doit être examinée au regard des faits et de la convention fiscale applicable.
Comparer les structures selon ce que l’équipe française fera réellement
Le choix dépend d’abord des opérations prévues : prospecter, négocier, vendre, recruter ou produire. Pour une entreprise étrangère, les solutions n’offrent ni la même autonomie ni le même niveau d’engagement.
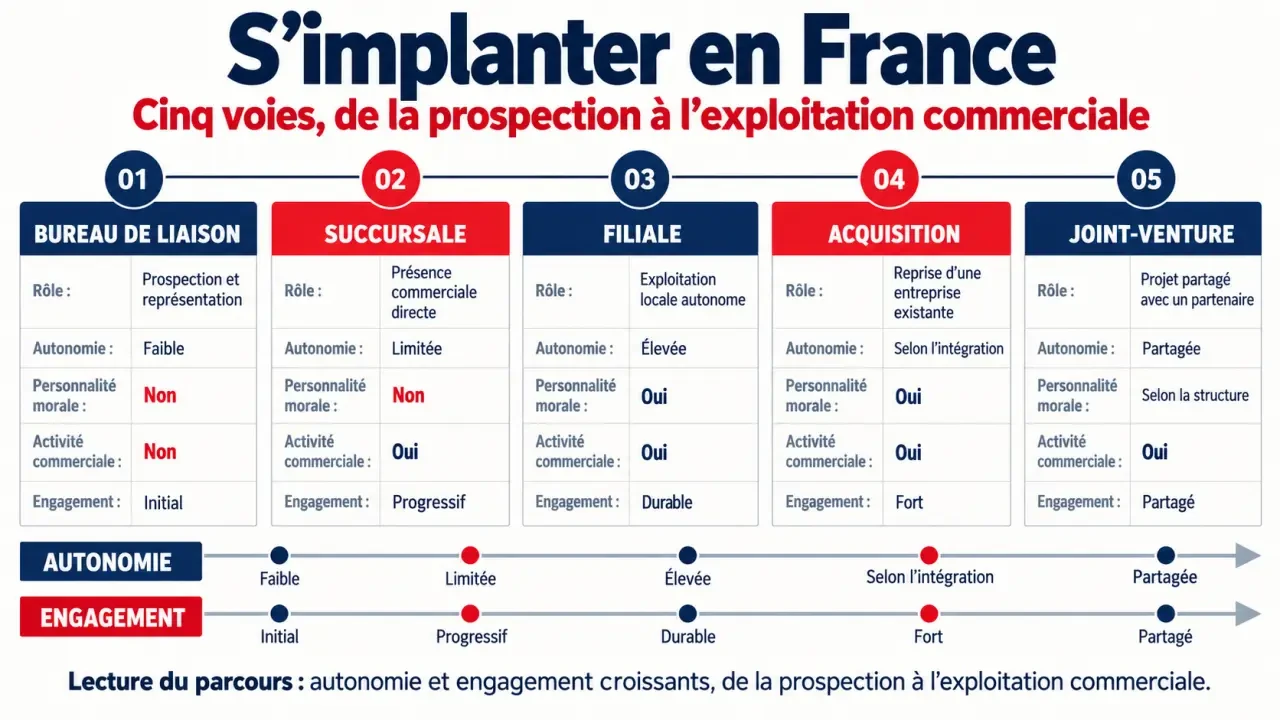
| Solution | Usage adapté | Autonomie et vigilance |
|---|---|---|
| Bureau de liaison | Prospection, représentation, étude du marché | Sans personnalité morale distincte ; pas d’activité commerciale propre. |
| Succursale | Exploitation commerciale en France | Établissement dépendant de la société étrangère, qui reste engagée. |
| Filiale | Développement durable avec une société française | Personnalité morale distincte ; obligations comptables, fiscales et sociales propres. |
| Acquisition ou reprise | Accès à une clientèle, des équipes ou des actifs existants | Audit indispensable ; risques différents selon l’achat de titres ou d’un fonds. |
| Joint-venture | Projet partagé avec un partenaire | Gouvernance, financement et sortie à organiser contractuellement. |
Le bureau de liaison ne doit pas devenir une structure de vente déguisée. Si l’équipe exerce réellement une activité commerciale, sa qualification et son traitement fiscal peuvent être remis en cause. La succursale permet de vendre sans créer une société distincte, mais implique une immatriculation et des obligations françaises.
La filiale convient lorsque le projet nécessite une gouvernance locale et des comptes propres. Sa création et son fonctionnement sont généralement plus structurants. Le régime mère-fille peut permettre une exonération de 95 % des dividendes remontés à une société mère éligible, sous conditions ; cet avantage ne s’applique pas automatiquement à toute relation internationale.
Enfin, acquisition et joint-venture ne sont pas des formes juridiques équivalentes à une succursale : ce sont des modalités d’entrée sur le marché, qui peuvent s’appuyer sur une société française.
Choisir le territoire sur son coût complet, pas sur son seul loyer
Pour un commerce BtoC, examinez la zone de chalandise, le pouvoir d’achat, les habitudes de consommation, la visibilité et les accès. En BtoB, privilégiez la proximité des clients, sous-traitants, clusters et pôles de compétitivité. Pour une activité industrielle, ajoutez la disponibilité énergétique, les approvisionnements et les possibilités d’extension.
Comparez les sites avec une même grille : loyers, travaux, équipements, transports, recrutement, charges fixes et cotisation foncière des entreprises, ou CFE. Un local moins cher peut coûter davantage si les livraisons se compliquent ou si les recrutements deviennent difficiles. Intégrez ces écarts au business plan et testez un démarrage commercial plus lent que prévu.
Identifiez aussi votre « ancre » territoriale : l’élément que vous déplacerez le moins facilement demain. Pour un laboratoire, ce peut être un vivier de compétences ; pour un distributeur, un carrefour logistique ; pour un prestataire, un client majeur. Évaluez ensuite le risque de dépendance : le site restera-t-il pertinent si ce client part ou si ce partenaire disparaît ? Cette question révèle parfois une fragilité qu’un tableau de loyers masque.
Avant tout engagement, vérifiez la destination du local, les activités autorisées par le bail, les règles d’urbanisme et les travaux nécessaires. Si une autorisation conditionne le projet, faites étudier une clause suspensive adaptée avant de signer.
Vérifier les autorisations avant d’engager les dépenses irréversibles
Consultez l’annuaire des activités et professions réglementées de l’INPI pour identifier les qualifications, inscriptions ou agréments requis. Selon le projet, une autorisation d’exploitation commerciale, des formalités liées aux installations classées pour la protection de l’environnement, ou des règles d’accessibilité et de sécurité peuvent s’ajouter.
Investissements étrangers et acquisitions : deux contrôles distincts
La liberté d’investir en France connaît des exceptions dans les secteurs sensibles. Le contrôle des investissements étrangers peut notamment concerner une prise de contrôle ou certains franchissements de seuils : 25 % des droits de vote pour certains investisseurs hors Union européenne ou Espace économique européen, et 10 % dans certains investissements concernant une société française cotée. Ces seuils ne résument pas tous les cas soumis à contrôle.
Une demande d’examen préalable peut aider à clarifier l’éligibilité de l’activité au contrôle ; le délai de réponse du ministre est de deux mois pour cette démarche, à distinguer de la procédure d’autorisation de l’opération.
Le contrôle des concentrations suit une autre logique. Les seuils généraux français comprennent un chiffre d’affaires mondial total supérieur à 150 millions d’euros et un chiffre d’affaires en France supérieur à 50 millions d’euros pour au moins deux entreprises concernées. Au niveau européen, les seuils principaux comprennent respectivement 5 milliards d’euros et 250 millions d’euros dans l’Union pour au moins deux entreprises. Des exceptions, critères complémentaires et seuils particuliers imposent une analyse de l’opération.
Valider les aides et organiser le démarrage dans le bon ordre
Les dispositifs territoriaux peuvent alléger le coût d’installation, mais ne remplacent pas un marché viable. Les QPV, zones France ruralités revitalisation, BER, BUD et ZRD correspondent à des régimes distincts. Vérifiez leur ouverture aux nouvelles implantations, le périmètre exact, les activités admises, les plafonds, les dates et les éventuelles délibérations locales. Une simple domiciliation ne suffit pas à établir l’éligibilité.
Le service des impôts des entreprises peut préciser le traitement fiscal et les exonérations de CFE envisageables. Les collectivités, chambres de commerce et d’industrie, chambres de métiers et agences de développement économique facilitent la recherche de locaux et d’aides. Business France accompagne les projets internationaux ; Bpifrance Création apporte des ressources de préparation.
- Valider le marché : clientèle cible, concurrence et prévisions de ventes.
- Comparer les sites : coût complet, recrutement, logistique et contraintes immobilières.
- Arrêter le montage : structure, financement, gouvernance et conséquences fiscales.
- Sécuriser les préalables : autorisations, contrôles et demandes d’aides avant les engagements concernés.
- Effectuer les formalités : préparer les justificatifs, utiliser le guichet unique géré par l’INPI et organiser comptabilité, TVA, paie et assurances.
Le calendrier doit partir de la date d’exploitation souhaitée et remonter jusqu’aux autorisations, travaux et recrutements nécessaires. Aucun délai unique ne convient à tous les projets : une implantation réussie coordonne ces dépendances avant l’ouverture.
- Implantation d’entreprise en France : choisir sa structure sans se tromper de territoire - 1 novembre 2026
- Amendement plus-value immobilière : et si vendre avant cinq ans faisait perdre l’exonération ? - 31 octobre 2026
- Aide à l’implantation d’entreprise en Hauts-de-France : 20 emplois, 3 ans et une demande à déposer avant tout démarrage - 30 octobre 2026
Articles qui pourraient vous intéresser :
 Tarif coworking : les prix varient selon la formule, la ville et l’usage
 Espace de coworking : choisissez entre flexibilité, calme et confidentialité
 Gestion d’entrepôt à Paris : rendez votre stock visible et vos expéditions prévisibles
 Le Loft coworking : Bordeaux, Marseille et Rennes correspondent à trois offres distinctes